Dealmaker Q&A


TTR Dealmaker Q&A con Carmen Reyna e Iciar de Lorenzo, socias de Corporate/M&A de Pérez-Llorca

Carmen Reyna
Socia de Corporate/M&A, de Pérez-Llorca

Carmen Reyna es socia de Pérez-Llorca y experta en Derecho Mercantil. Se incorporó a la firma en 2005 y fue nombrada socia en 2013. Cuenta con más de 15 años de experiencia asesorando a clientes nacionales y extranjeros en fusiones y adquisiciones, private equity, joint ventures y reestructuraciones societarias. Su práctica incluye operaciones de gran envergadura, adquisiciones de participaciones minoritarias y mayoritarias, así como adquisiciones apalancadas

.

Icíar De Lorenzo
Socia de Corporate/M&A, de Pérez-Llorca

Iciar de Lorenzo es socia del área mercantil de Pérez-Llorca, firma a la que se incorporó en 2015. Su práctica profesional se centra en Derecho mercantil, societario, fusiones y adquisiciones y gobierno corporativo. Asesora regularmente en operaciones nacionales e internacionales de M&A, joint ventures y private equity, además de prestar asesoramiento en asuntos societarios, mercantiles y contractuales.


TTR Data: ¿Cómo describiríais la evolución reciente del mercado de M&A en España?

El mercado español de fusiones y adquisiciones se ha consolidado como uno de los más dinámicos de la Europa continental, aunque continúa con una tendencia que ya se perfiló en 2025: mayor valor agregado y menor número de operaciones — un mercado de menos deals, pero de mayor envergadura estratégica y complejidad ejecutiva.

Una nota dominante es la selectividad: los activos estratégicos y los sectores con demanda estructural concentran la competencia y el apetito inversor, mientras que el resto del mercado afronta procesos más lentos y negociaciones más exigentes.

La ejecución regulatoria ha dejado de ser un trámite para convertirse en un elemento central de cualquier operación. Hoy, el éxito de un deal no depende solo del precio, depende de cómo se estructura y de cuánto se anticipan los condicionantes normativos.

TTR Data: ¿Qué sectores están mostrando mayor dinamismo en la actualidad?

Por volumen de operaciones, el sector inmobiliario sigue liderando el mercado, aunque con un retroceso respecto al mismo período del año anterior. Le siguen tecnología, software y servicios IT y los servicios profesionales y de soporte a empresas. Por valor, el protagonismo corresponde a infraestructuras, telecomunicaciones y servicios financieros, sectores que atraen un fuerte interés inversor por sus oportunidades de consolidación y generación de sinergias operativas.

Más allá de los datos agregados, lo que caracteriza este momento es el salto cualitativo de dos sectores. El primero es defensa, que vive una transformación profunda, con consolidación, integración vertical y alianzas estratégicas orientadas a crear grandes plataformas industriales. El segundo es salud y ciencias de la vida, donde la consolidación de nichos especializados en medtech, diagnóstico y CROs atrae una fuerte presencia de inversores financieros internacionales.

En energía, el foco se ha desplazado hacia la eficiencia energética, el almacenamiento y los activos de infraestructura digital. Y en tecnología, la clave está en la calidad de los activos: software B2B, ciberseguridad e inteligencia artificial aplicada a sectores industriales concentran el interés más cualificado y los procesos más competitivos.

TTR Data: ¿Qué tendencias clave prevéis para el segundo semestre del año?

El segundo semestre estará marcado por varias dinámicas convergentes. La primera es la materialización de un pipeline acumulado desde 2025, especialmente en tecnología, salud y consumo. La segunda es el auge de estructuras alternativas a la adquisición pura — joint ventures, coinversiones y estrategias de buy-and-build — como vías para compartir riesgo y asegurar capacidad industrial. A ello se suma el creciente protagonismo del crédito privado, que actúa como catalizador de los procesos de venta acelerados y las transacciones de reestructuración. La sofisticación estructural, en definitiva, será una constante del semestre.

TTR Data: ¿Cómo están influyendo los factores macroeconómicos en la actividad de M&A?

El entorno macroeconómico sigue siendo uno de los factores determinantes del mercado. Aunque España creció en 2025 por encima de la media de la eurozona, y las previsiones apuntan a que ese diferencial se mantendrá en 2026, la incertidumbre geopolítica persiste y tiene consecuencias directas en la toma de decisiones y en cómo se estructuran las operaciones. Las tensiones comerciales y geopolíticas han llevado a los operadores a adoptar estrategias de mitigación y a reforzar los mecanismos

de asignación de riesgos. El resultado práctico es una mayor cautela en el ritmo de ejecución y un uso más frecuente de condiciones suspensivas y cláusulas MAC. En este entorno, estructurar bien la operación adquiere hoy una mayor relevancia.

TTR Data: ¿Qué papel están jugando los inversores internacionales en el mercado español?

España se ha consolidado como destino prioritario para el capital internacional, con Francia, el Reino Unido y Estados Unidos como principales países inversores. El atractivo de España responde a factores estructurales — crecimiento económico por encima de la media europea, profundidad del mercado y posición como puerta de entrada al sur de Europa — que no son coyunturales.

Los fondos de private equity internacionales siguen muy activos, con liquidez elevada y presión por desplegar capital, generando una oleada de secondary buyouts, carve-outs y desinversiones estructuradas fruto de la presión por rotar carteras. Pero lo más destacable de los últimos meses es la recuperación del comprador industrial en sectores estratégicos como defensa, infraestructuras críticas y energía. El marco de control de inversiones extranjeras, cada vez más exigente en activos sensibles, es un factor que los inversores internacionales ya internalizan desde el primer momento del proceso.

TTR Data: ¿Qué retos y oportunidades identificáis para los próximos meses?

El principal reto sigue siendo la brecha de valoraciones, especialmente en el mid-market. La distancia entre las expectativas del vendedor y la disposición del comprador a pagar, alarga procesos y, en algunos casos, los frustra. A ello se añade una complejidad regulatoria creciente que condiciona plazos, estructura y, en ocasiones, el propio perímetro de la operación. La clave está en la preparación: los activos con narrativas de crecimiento creíbles y estructuras ordenadas, siguen generando procesos competitivos incluso en un entorno de mayor selectividad.

Las oportunidades, sin embargo, son reales. El relevo generacional en la empresa familiar española alimentará el mercado de mid-market con activos de calidad durante los próximos años. Los sectores de defensa, inteligencia artificial e infraestructuras digitales concentran las mayores expectativas de actividad inversora. El pipeline acumulado y la mejora de las condiciones de financiación apuntan a un segundo semestre más activo que el primero. Para quienes operen con disciplina y capacidad de anticipación regulatoria, los próximos meses ofrecerán oportunidades significativas.


Version in English

TTR Data: How would you describe recent developments in the M&A market in Spain?

The Spanish mergers and acquisitions market has established itself as one of the most dynamic in continental Europe, although it continues to follow a trend that first emerged in 2025: higher aggregate value and a lower number of transactions — a market with fewer deals, but of greater strategic significance and greater complexity in execution.

A key theme is selectivity: strategic assets and sectors with structural demand are the focus of competition and investor interest, while the rest of the market faces slower processes and more demanding negotiations.

Regulatory compliance is no longer merely a formality but has become a central element of any transaction. Nowadays, the success of a deal does not depend solely on the price; it depends on how it is structured and the extent to which regulatory constraints are anticipated.

TTR Data: Which sectors are currently showing the greatest momentum?

In terms of transaction volume, the property sector continues to lead the market, although there has been a decline compared with the same period last year. This sector is followed by technology, software and IT services, and professional and business support services. In terms of value, the leaders are infrastructure, telecommunications and financial services, sectors that attract strong investor interest due to the opportunities they offer for consolidation and the creation of operational synergies.

Beyond the aggregate data, what characterises this moment is the qualitative leap made by two sectors. The first is the defence sector, which is undergoing a profound transformation, characterised by consolidation, vertical integration and strategic alliances aimed at creating large industrial platforms. The second is health and life sciences, where the consolidation of specialised niches in medtech, diagnostics and CROs is attracting a strong presence of international financial investors.

In the energy sector, the focus has shifted towards energy efficiency, storage and digital infrastructure assets. And in the technology sector, the key lies in the quality of the assets: B2B software, cybersecurity and artificial intelligence applied to industrial sectors attract the most highly qualified talent and the most competitive processes.

TTR Data: What key trends do you foresee for the second half of the year?

The second half of the year will be characterised by a number of converging trends. The first is the realisation of a pipeline that has been building up since 2025, particularly in the technology, healthcare and consumer sectors. The second is the rise of alternative structures to outright acquisitions — joint ventures, co-investments and buy-and-build strategies — as ways of sharing risk and securing industrial capacity. Added to this is the growing prominence of private credit, which acts as a catalyst for accelerated sales processes and restructuring transactions. Structural sophistication, in short, will be a recurring theme throughout the rest of the year.


TTR Data: How are macroeconomic factors influencing M&A activity?

The macroeconomic environment remains one of the key factors driving the market. Although Spain’s growth in 2025 exceeded the Eurozone average, and forecasts suggest that this gap will remain in 2026, geopolitical uncertainty persists and has a direct impact on decision-making and the way transactions are structured. Trade and geopolitical tensions have led traders to adopt mitigation strategies and strengthen risk allocation mechanisms. The practical result is greater caution regarding the pace of

implementation and more frequent use of conditions precedent and MAC clauses. In this context, ensuring the transaction is properly structured is now more important than ever.

TTR Data: What role are international investors playing in the Spanish market?

Spain has established itself as a key destination for international capital, with France, the United Kingdom and the United States as the main investor countries. Spain’s appeal stems from structural factors — economic growth above the European average, market depth and its position as a gateway to southern Europe — which are not merely cyclical.

International private equity funds remain very active, with high liquidity and pressure to deploy capital, generating a wave of secondary buyouts, carve-outs and structured divestments driven by the need to rotate portfolios. But the most notable development in recent months has been the recovery of industrial demand in strategic sectors such as defence, critical infrastructure and energy. The regulatory framework governing foreign investment, which is becoming increasingly stringent in relation to sensitive assets, is a factor that international investors take into account right from the outset of the process.

TTR Data: What challenges and opportunities do you see in the coming months?

The main challenge remains the valuation gap, particularly in the mid-market. The gap between the seller’s expectations and the buyer’s willingness to pay prolongs the process and, in some cases, causes it to break down. Added to this is a growing regulatory complexity that affects timelines, structure and, at times, the very scope of the transaction. The key lies in preparation: assets with credible growth stories and sound structures continue to generate competitive returns even in a more selective environment.

The opportunities, however, are real. The generational handover in Spanish family businesses will supply the mid-market with high-quality assets over the coming years. The defence, artificial intelligence and digital infrastructure sectors are expected to see the highest levels of investment activity. The growing pipeline and improved financing conditions suggest that the second half of the year will be busier than the first. For those who operate with discipline and the ability to anticipate regulatory changes, the coming months will offer significant opportunities.

Relatório mensal sobre o mercado transacional português – maio 2026


Fusões e Aquisições movimentam EUR 2,2bi em 2026,
segundo a TTR Data

  • Número de transações regista queda de 31% em comparação a 2025
  • Internet, Software & IT Services e Real Estate foram os mais ativo em 2026, com 27 transações, cada
  • Venture Capital regista crescimento em 22% no capital mobilizado

Até maio de 2026, o mercado transacional português viu a concretização de 181 operações, totalizando EUR 2,2bi. Destas, 29% revelaram seus valores, conforme aponta o mais recente relatório do TTR Data.

Estes números representam uma queda de 31% no número de transações em comparação com o mesmo período de 2025, tal como uma diminuição de 21%  no capital mobilizado.

Em termos setoriais, o setor de Internet, Software & IT Services e Real Estate foram os mais ativo em 2026, com 21 transações, cada.

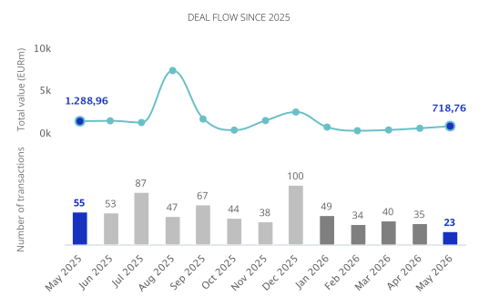
Em maio, 23 fusões e aquisições foram registadas, entre anunciadas e concluídas, e um valor total de EUR 718,76m.


Operações do mercado transacional de maio de 2025 a maio de 2026
Fonte: TTR Data.


Âmbito Cross-Border

No âmbito Cross-Border, quanto à número de transações, a Espanha foi o país que mais investiu em Portugal no período, contabilizando 15 transações.

As empresas portuguesas escolheram a Espanha e o Reino Unido como principal destino de investimento, com 19 e seis transações, respectivamente.

As aquisições estrangeiras no setor de Tecnologia e Internet caíram em 13% em comparação ao mesmo período de 2025.

Private Equity, Venture Capital eAsset Acquisitions

Até maio de 2026, foram contabilizadas 29 transações de Private Equity, representando uma queda de 27% no número de operações em comparação ao mesmo período de 2025.

Em Venture Capital, foram realizadas 34 rodadas de investimentos e um total de EUR 351m, representando um crescimento de 22% no total investido.

No segmento de Asset Acquisitions, foram registadas 37 transações com um valor de EUR 494m, representando uma queda de 35% no capital mobilizado.

Transação do mês

A transação destacada pelo TTR Data em maio de 2026, foi a conclusão da aquisição do Novo Banco pelo Groupe BPCE. O valor da transação é de EUR 6,7bi.

A operação contou com a assessoria jurídica em lei portuguesa do escritório CS’Associados; PwC Portugal; DLA Piper ABBC; VdA – Vieira de Almeida; Linklaters Portugal. O Bank of America realizou a assessoria financeira.

Ranking de assessores financeiros e jurídicos

O relatório publica os rankings de assessoria financeira e jurídica até maio de 2026 em M&A, Private Equity, Venture Capital e Mercados de Capitais, onde a atividade dos assessores é refletida pelo número de transações e pelo valor total.

Quanto ao ranking de assessores jurídicos, por número de transações lidera o Cuatrecasas Portugal com 10 operações. Em valor lidera ao longo de 2026 o escritório Morais Leitão, Galvão Teles, Soares da Silva & Associados contabilizando EUR 698,66m.

No que se refere ao ranking de assessores financeiros, por número de transações e em valor lidera o BTG Pactual com uma operação e contabilizando EUR 698,66m.

Informe mensual sobre el mercado transaccional latinoamericano – mayo 2026


Capital movilizado en el mercado M&A de América Latina registra un aumento del 3% hasta mayo de 2026, según TTR Data

  • Hasta mayo, se han registrado 879 transacciones y un importe de USD 43.557m
  • En mayo, se han registrado 108 deals por USD 4.948m
  • Brasil, Colombia, México y Perú, países que registran resultados positivos en el mercado M&A
  • Capital movilizado en Venture Capital aumenta un 21% en el transcurso de 2026
  • Deal del mes: Fibra Mty completa OPA sobre FIBRA Macquarie
  • TTR Data Dealmaker Q&A con Martínez Quintero Mendoza González Laguado & De La Rosa, con previsiones para el mercado M&A colombiano y latinoamericano en el segundo semestre de 2026

El mercado transaccional de América Latina ha registrado hasta mayo un total de 879 fusiones y adquisiciones, entre anunciadas y cerradas, por un importe agregado de USD 43.557m, según el más reciente informe de TTR Data y Datasite.

Estas cifras implican un descenso del 30% en el número de transacciones y un aumento del 3% en su valor, con respecto a mayo de 2025.  

En cuanto al mes de mayo, se han registrado un total de 108 fusiones y adquisiciones, entre anunciadas y cerradas, por un importe agregado de USD 4.948m

Ranking de Transacciones por Países

Según datos registrados hasta el mes de mayo, por número de transacciones, Brasil lidera el ranking de países más activos de la región con 499 transacciones (un descenso del 34%) y con un aumento del 21% en el capital movilizado (USD 29.081m). Le sigue en el listado Chile, que, por tercera vez en el año, llega al segundo lugar del ranking, con 129 transacciones (un descenso del 17%) y una disminución del 21% en su valor (USD 3.123m), con respecto a mayo de 2025.

Por su parte, México sube en el ranking, con 106 transacciones (un descenso del 3%) y con un aumento del 87% en el capital movilizado (USD 9.044m). Argentina, por su parte, asciende una posición en el ranking y registra 101 transacciones (un descenso del 4%) y un descenso del 1% en el capital movilizado (USD 3.196m), en términos interanuales.

Entretanto, Colombia desciende un lugar en el ranking y presenta 79 transacciones (disminución de un 28%) y registra un aumento del 62% en su capital movilizado (USD 7.030m). En último lugar, Perú disminuye su actividad y registra 47 transacciones (un descenso del 23%), pero registra un aumento del 431% en su capital movilizado (USD 4.177m).


Ámbito Cross-Border 

En el ámbito cross-border, se destaca en mayo el apetito inversor de las compañías latinoamericanas en el exterior, especialmente en Europa y Norteamérica, donde se han llevado a cabo 20 y 37 transacciones, respectivamente. Por su parte, las compañías que más han realizado transacciones estratégicas en América Latina proceden de Norteamérica y Europa, con 132 y 122 deals, respectivamente.

Private Equity, Venture Capital y Asset Acquisitions 

En mayo de 2026, se han contabilizado un total de 58 transacciones de Private Equity por
USD 9.449m, lo cual supone una tendencia a la baja en el número de transacciones (-15%) y un aumento del 113% en su capital movilizado, con respecto al mismo periodo del año anterior.

Por su parte, el segmento de Venture Capital ha contabilizado en los cinco primeros meses del año un total de 140 transacciones con un importe agregado de USD 2.031m, lo que implica una variación negativa del 41% en el número de transacciones y un aumento del 21% en su valor, en términos interanuales.

En el segmento de Asset Acquisitions, hasta mayo se han registrado 227 transacciones, por un valor de USD 6.710m, lo cual representa una tendencia estable en el número de transacciones y un descenso del 18% en su valor, con respecto al mismo periodo de 2025.

Transacción Destacada 

Para mayo de 2026, TTR Data ha seleccionado como transacción destacada el cierre de la Oferta Pública de Adquisición (OPA) lanzada por Fibra Mty, gestora de activos inmobiliarios con sede en Monterrey, sobre FIBRA Macquarie, con la que ha tomado el control del 80% de la empresa por aproximadamente USD 1.700m.

La transacción ha contado con el asesoramiento jurídico de White & Case México y Fibra Mty.

Perspectivas de 2026 con Martínez Quintero Mendoza González Laguado & De La Rosa

Felipe Aristizabal y Juan Carlos Gambin, Socios de M&A de Martínez Quintero Mendoza González Laguado & De La Rosa, ha conversado con TTR Data para esta edición, y se han analizado las perspectivas del mercado transaccional de Colombia y América Latina en 2026, de cara a la próxima coyuntura electoral en el país: “Esperamos que durante los próximos meses se produzca precisamente ese fenómeno: una ventana de oportunidad para cerrar procesos que ya están avanzados. Dicho esto, creemos que el mercado actual es mucho más sofisticado que en elecciones anteriores. Los inversionistas internacionales han aprendido a diferenciar entre riesgo político y fundamentos económicos. Ya no toman decisiones exclusivamente con base en coyunturas electorales.

De hecho, en varias de las operaciones en las que estamos participando, el enfoque está puesto en horizontes de inversión de cinco, diez o incluso quince años. Bajo esa lógica, una elección es un factor relevante, pero no necesariamente determinante. Por eso nuestra expectativa no es una congelación del mercado, sino una redistribución de los tiempos: más urgencia para firmar ciertas operaciones antes de la elección y mayor selectividad para aquellas que dependan significativamente de decisiones regulatorias futuras”.

Para conocer toda la entrevista, ingrese aquí.

Dealmaker Q&A

TTR Dealmaker Q&A con Felipe Aristizábal y Juan Carlos Gambín, socios de Martínez Quintero Mendoza González Laguado & De La Rosa

Felipe Aristizábal
Socio | Fusiones & Adquisiciones (M&A)

Es socio del área de Fusiones y Adquisiciones (M&A), con una sólida trayectoria asesorando a empresas nacionales e internacionales en transacciones corporativas complejas, reorganizaciones empresariales, operaciones de inversión y asuntos de derecho comercial. Su experiencia abarca sectores como infraestructura, telecomunicaciones, salud, retail, logística y agroindustria, representando fondos de inversión, compañías multinacionales y family offices en procesos estratégicos de crecimiento y expansión. Asimismo, ha participado en importantes transacciones relacionadas con activos especiales y cuenta con experiencia en la resolución de disputas corporativas y comerciales. Es abogado de la Universidad Nacional de Colombia, especialista en Derecho de Sociedades de la Pontificia Universidad Javeriana y posee un LL.M. y una especialización en Derecho de los Negocios de Berkeley School of Law (Estados Unidos).

.

Juan Carlos Gambín
Socio | Fusiones & Adquisiciones (M&A)

Es socio del área de Fusiones y Adquisiciones (M&A), con amplia experiencia asesorando a clientes nacionales e internacionales en operaciones de adquisición, desinversión, estructuración corporativa y financiamiento. Su práctica se enfoca especialmente en el acompañamiento a fondos de capital privado en transacciones estratégicas en Colombia y América Latina, participando en procesos complejos de inversión y crecimiento empresarial. Adicionalmente, cuenta con experiencia en asuntos corporativos y comerciales de alto impacto, brindando asesoría integral a compañías en diversos sectores económicos. Es abogado de la Universidad del Rosario y especialista en Derecho Contractual de la misma institución. En 2017 se desempeñó como asociado visitante en una reconocida firma de abogados en São Paulo, Brasil, fortaleciendo su experiencia en transacciones regionales.


TTR: El mercado colombiano ha operado en un entorno de alta incertidumbre política y económica durante los últimos años. Desde la perspectiva de Martínez Quintero Mendoza González Laguado & De La Rosa, ¿cómo evalúan el desempeño del mercado de fusiones y adquisiciones en lo que va de 2026? ¿Estamos viendo una recuperación sostenida, una estabilización o un cambio estructural en la forma en que los inversionistas están abordando Colombia?

En nuestra opinión, lo que estamos viendo no es simplemente una recuperación cíclica. Es más bien un mercado que está aprendiendo a operar en incertidumbre. Si uno observa únicamente el número de transacciones, podría concluir que la actividad sigue moderada. Sin embargo, esa lectura es incompleta. A mayo de 2026, el valor agregado de las transacciones anunciadas o cerradas en Colombia supera los USD 7.000 millones, un incremento superior al 60% frente al mismo período del año anterior, mientras que el número de operaciones ha disminuido.

Eso nos dice algo muy importante: los inversionistas no están saliendo de Colombia; están siendo mucho más selectivos. Hay menos transacciones, pero de mayor tamaño, con procesos de due diligence más profundos y una asignación de riesgos mucho más articulada y estructurada. Hoy vemos transacciones más complejas, con mayor nivel de sofisticación y mayores retos en su negociación. Hace unos años la pregunta era si Colombia seguía siendo un destino atractivo. Hoy la conversación es distinta: ¿qué activos colombianos son suficientemente sólidos para generar valor independientemente del ciclo político? Esa, en nuestra opinión, es una señal de madurez del mercado.

Desde nuestra práctica hemos visto inversionistas internacionales que entienden perfectamente los riesgos regulatorios y políticos, pero que también reconocen que Colombia sigue ofreciendo algo escaso en la región: escala, profundidad empresarial y oportunidades de consolidación en múltiples industrias.

TTR: ¿Cuáles han sido los sectores más activos y atractivos para las transacciones durante este primer semestre y qué factores están impulsando ese dinamismo? ¿Qué industrias están concentrando hoy el mayor interés de inversionistas estratégicos y fondos de capital?

Los datos muestran una fuerte actividad en tecnología especializada, servicios financieros, energía e hidrocarburos. Los subsectores con mayor número de transacciones incluyen software especializado, banca e inversión, oil & gas y energías renovables. Sin embargo, creemos que el fenómeno más interesante no es sectorial sino estructural.

En particular, estamos observando tres grandes tesis de inversión: por un lado, un fenómeno de digitalización de industrias tradicionales. Ya no se trata únicamente de adquirir compañías tecnológicas; lo que genera interés es la tecnología aplicada a sectores como servicios financieros, salud, logística, infraestructura o energía. Por otro lado, la transición energética sigue marcando las tendencias de mercado: las energías renovables, transmisión eléctrica y activos de infraestructura siguen atrayendo capital internacional porque combinan necesidades estructurales de largo plazo con oportunidades de consolidación. Y finalmente, vemos una tendencia de consolidación empresarial. En muchos sectores existen todavía mercados fragmentados con jugadores medianos que pueden capturar eficiencias relevantes mediante integración. Esa lógica está impulsando tanto a compradores estratégicos como a fondos de private equity.

Quizás el mensaje más relevante es que hoy el capital está premiando la calidad por encima del crecimiento. Los activos que generan interés son aquellos con flujos previsibles, ventajas competitivas claras y capacidad de adaptación regulatoria.

TTR: Más allá del mercado tradicional de M&A, ¿qué señales están observando en los segmentos de private equity y venture capital? ¿Existe un renovado apetito por invertir en Colombia y cuáles consideran que serán las principales oportunidades para la movilización de capital en los próximos 12 a 24 meses?

Definitivamente sí estamos viendo un renovado apetito, aunque muy distinto al que existía durante los años de abundante liquidez. En private equity, el dato más llamativo es el crecimiento significativo tanto en número de operaciones como en volumen invertido. A mayo de 2026 se registran cerca de USD 2.600 millones en transacciones de private equity, con una participación predominante de inversionistas internacionales. Lo interesante es que los fondos están volviendo con una tesis más disciplinada. Hoy vemos un énfasis mucho mayor en infraestructura, energía, servicios financieros y activos con generación de caja comprobada. Ya no se persigue crecimiento a cualquier costo.

En venture capital también observamos señales positivas. El capital invertido ha aumentado de manera significativa frente al año anterior y continúa existiendo interés de fondos regionales y globales como Kaszek, Y Combinator y otros jugadores internacionales.

Para los próximos 12 a 24 meses vemos oportunidades particularmente atractivas en infraestructura digital y centros de datos, energía (tanto oil & gas como renovables), servicios financieros especializados y activos asociados a nearshoring y cadenas regionales de suministro.

TTR: A medida que Colombia avanza hacia un nuevo ciclo electoral, ¿qué impacto prevén sobre la actividad transaccional? ¿Esperan que las elecciones presidenciales generen una pausa en la toma de decisiones de los inversionistas o que impulsen el cierre anticipado de operaciones ante posibles cambios en el entorno político y regulatorio?

Históricamente y según nuestra experiencia, los ciclos electorales generan más ruido que parálisis. Lo que normalmente observamos es una aceleración de ciertas transacciones antes de que aumente la incertidumbre política. Muchos inversionistas prefieren cerrar operaciones cuando todavía existe visibilidad razonable sobre las reglas de juego.

Esperamos que durante los próximos meses se produzca precisamente ese fenómeno: una ventana de oportunidad para cerrar procesos que ya están avanzados. Dicho esto, creemos que el mercado actual es mucho más sofisticado que en elecciones anteriores. Los inversionistas internacionales han aprendido a diferenciar entre riesgo político y fundamentos económicos. Ya no toman decisiones exclusivamente con base en coyunturas electorales.

De hecho, en varias de las operaciones en las que estamos participando, el enfoque está puesto en horizontes de inversión de cinco, diez o incluso quince años. Bajo esa lógica, una elección es un factor relevante, pero no necesariamente determinante. Por eso nuestra expectativa no es una congelación del mercado, sino una redistribución de los tiempos: más urgencia para firmar ciertas operaciones antes de la elección y mayor selectividad para aquellas que dependan significativamente de decisiones regulatorias futuras.

TTR: En un contexto marcado por volatilidad global, transformaciones regulatorias y mayores exigencias por parte de inversionistas y financiadores, ¿cuáles son los principales desafíos que enfrenta Martínez Quintero Mendoza González Laguado & De La Rosa en el corto plazo en materia de fusiones y adquisiciones, y cómo se está preparando la firma para capitalizar las oportunidades que surjan en este entorno?

El principal desafío es ayudar a nuestros clientes a tomar decisiones en entornos cada vez más complejos. Las operaciones actuales involucran simultáneamente temas corporativos, regulatorios, competencia, compliance, sostenibilidad, tecnología, ciberseguridad y geopolítica. La capacidad de integrar todas esas variables se ha vuelto tan importante como la negociación del contrato mismo. Por eso nuestra apuesta ha sido construir una práctica profundamente multidisciplinaria y con visión regional.

También estamos viendo un cambio en el perfil de las transacciones. Cada vez son más frecuentes los procesos competitivos internacionales, las operaciones cross-border y el uso de herramientas sofisticadas de asignación de riesgo, como seguros de declaraciones y garantías, estructuras híbridas de precio e incluso mecanismos de break-up. En ese contexto, creemos que las firmas que generarán más valor serán aquellas capaces de combinar excelencia técnica con visión de negocio. Y es ahí donde Martínez tiene una ventaja competitiva. Nuestro objetivo no es únicamente cerrar operaciones. Es ayudar a nuestros clientes a identificar dónde está el valor antes que el mercado y estructurar transacciones que les permitan capturarlo. Esa es la conversación que hoy están teniendo los inversionistas más sofisticados y es allí donde queremos seguir acompañándolos.

Relatório mensal sobre o mercado transacional brasileiro – maio 2026


O capital movimentado no mercado de M&A aumentou 9% até maio de 2026, segundo a TTR Data

  • Estados Unidos é o país que mais investiu no Brasil, com 54 aquisições
  • O setor de Real Estate é o mais ativo com 81 transações

O cenário transacional brasileiro foi objeto de análise no relatório mensal do TTR Data, que revelou 499 transações movimentando um total de BRL 149,1bi em 2026.

Esses números representam uma queda de 34% no número de transações em relação ao mesmo período de 2025, no entanto o houve um aumento no capital mobilizado em 9%. Do total das transações, 43% possuem os valores revelados e 73% das operações já estão concluídas.

Em maio, 62 fusões e aquisições foram registradas, entre anunciadas e concluídas, e um valor total de BRL 19,4bi.  O setor de Real Estate é o mais ativo com 81 transações, seguido pelo setor de Internet, Sofware & IT Services, com 78 transações.


Operações do mercado transacional de maio de 2025 a maio de 2026
Fonte: TTR Data.


Âmbito Cross-Border

Empresas brasileiras voltaram-se principalmente para os Estados Unidos e Argentina, realizando seis e quatro transações, respectivamente.

Por outro lado, os Estados Unidos lideram os investimentos no Brasil, com 54 operações.

Empresas norte-americanas que adquirem negócios brasileiros registraram uma diminuição de 11%.

Em relação aos fundos estrangeiros de Private Equity e Venture Capital que investem em empresas brasileiras, houve um aumento de 26% em 2026.

Private Equity, Venture Capital eAsset Acquisitions

No segmento de Private Equity, houve 32 transações totalizando BRL 30,3bi, com uma queda de 27% no volume de operações. 

Em Venture Capital, 84 rodadas de investimento movimentaram BRL 5,1bi, representando uma queda de 47% no volume de operações. 

O segmento de Asset Acquisitions registrou 129 transações e BRL 20,1bi, refletindo uma diminuição de 40% no total investido. 

Entrevista com Lobo de Rizzo

Marcelo Droghetti, sócio de Societário, Fusões e Aquisições do Lobo de Rizzo, conversou com o TTR para esta edição e analisou quais tipos de ativos ou empresas brasileiras vêm despertando maior interesse de investidores estrangeiros: “O investimento estrangeiro segue sendo um vetor relevante no mercado brasileiro, sobretudo em transações de maior porte e em segmentos considerados estratégicos. Nesse contexto, setores como energia – com destaque para renováveis –, tecnologia e infraestrutura devem continuar entre os principais polos de atração de capital, com crescente competitividade por ativos de qualidade, especialmente aqueles com perfil resiliente, escala relevante e potencial de geração de valor no longo prazo. O interesse em plataformas de geração de energia renovável e em ativos relacionados a data centers reflete tendências estruturais de transição energética e digitalização.”

Para entrevista completa, clique aqui

Ranking de assessores financeiros e jurídicos

O relatório publica os rankings de assessoria financeira e jurídica até maio de 2026 em M&A, Private Equity, Venture Capital e Mercados de Capitais, onde a atividade dos assessores é refletida pelo número de transações e pelo valor total.

Quanto ao ranking de assessores financeiros, por número de transações lidera em 2026 o BTG Pactual com 17 operações. Em valor, lidera o Banco Bradesco BBI com um total de BRL 41,2bi. 

No que se refere ao ranking de assessores jurídicos, por número de transações e valor lidera o escritório Mattos Filho, com 34 operações e contabilizando um total de BRL 44,4bi.