Dealmaker Q&A

TTR Dealmaker Q&A con Pedro da Costa,
especialista en M&A y Transaction Solutions en Aon
Pedro Costa

Aon Latinoamérica


TTR: Los datos de TTR Data hasta agosto reflejan 1.457 transacciones (-29%) por USD 67.372m (-3%) en América Latina, un mercado que sigue ajustando en volumen mientras el valor se estabiliza. ¿Cuál es su balance de los tres primeros trimestres de 2026 y cuáles son los principales insights que dejan estos nueve meses de actividad para inversores y aseguradoras?

El mercado latinoamericano de M&A no se ha detenido, pero se ha vuelto más selectivo. Hasta agosto, el número de transacciones cayó algo más del 28% frente al mismo período de 2025, mientras que el valor agregado divulgado disminuyó alrededor del 3%. Es una dinámica que resumimos como “Deal Value over Deal Flow”: menos operaciones, pero capital todavía dirigido a transacciones de mayor tamaño. Estas cifras, por sí solas, no permiten afirmar que los inversores hayan cambiado sus criterios; sí muestran por qué la calidad del activo, la due diligence y la capacidad de cerrar la operación deben ocupar un lugar central en la conversación.

En este contexto, la asignación de riesgos posteriores al cierre cobra mayor importancia. El seguro de declaraciones y garantías, o R&W, puede formar parte de la estructura de indemnización negociada entre comprador y vendedor, ofreciendo protección frente a determinadas pérdidas cubiertas. Como trusted advisor, Aon apoya a sus clientes a identificar y gestionar esos riesgos desde una etapa temprana y a evaluar soluciones de transferencia al mercado asegurador, según las características de cada operación

TTR: El mapa regional se ha reordenado. Brasil concentra el 61% del valor de la región (USD 41.129m, +23%), Argentina sube posiciones con un aumento del 49% en capital movilizado, y Colombia y Perú crecen un 56% y un 125% en valor pese a perder volumen. En cambio, México retrocede un 17% en ambas métricas y Chile un 9% en valor. ¿Qué explica que los mercados con mayor riesgo percibido —Argentina, Colombia, Perú— estén atrayendo los tickets grandes mientras México, el mercado del nearshoring, pierde tracción? ¿Cómo se refleja esta reasignación en el apetito de las aseguradoras internacionales por cada jurisdicción?

No debemos interpretar el avance de las operaciones de mayor valor en Argentina, Colombia y Perú como el reverso de la pérdida de tracción del mercado mexicano. Lo que observo es un inversor cada vez más atento a los riesgos y oportunidades específicos de cada mercado. Las cifras no necesariamente demuestran una percepción de seguridad en Sudamérica, ni que las inversiones se hayan desplazado de México hacia esos países.

En Argentina, la perspectiva de continuidad de las reformas ha reavivado el interés por activos de largo plazo, especialmente en energía, minería e infraestructura, aunque la estabilización económica todavía enfrenta desafíos importantes. En Perú, existe la expectativa de una mayor confianza de los inversores y de avances en proyectos mineros y de infraestructura. En Colombia, los mercados financieros reaccionaron positivamente ante la perspectiva de un cambio en la política económica, pero la situación fiscal sigue siendo un motivo de cautela. En cada país, los riesgos políticos, macroeconómicos y sociales deben evaluarse según las características de la operación, sin generalizaciones.

En México, la dinámica es distinta. La tesis del nearshoring sigue siendo relevante, pero las inversiones orientadas al mercado norteamericano dependen de una mayor previsibilidad sobre los aranceles y las futuras reglas comerciales del T-MEC, el acuerdo entre Estados Unidos, México y Canadá. En un reportaje publicado en septiembre, Reuters recogió testimonios de empresarios que estaban reconsiderando sus planes de inversión ante estas incertidumbres. Esto no explica por sí solo la caída de las transacciones de M&A, pero ayuda a entender por qué algunos proyectos pueden permanecer en espera. Si aumenta la claridad comercial, parte de ellos podría volver a considerarse; no es posible anticipar en qué medida eso se traducirá en operaciones cerradas.

Para el mercado asegurador, el apetito no se define únicamente por el país. Las operaciones en minería, energía o logística requieren análisis específicos de licencias, contratos y exposiciones regulatorias y fiscales. Ahí Aon actúa como trusted advisor: conecta el conocimiento de los equipos locales con los mercados aseguradores globales, presenta con mayor precisión los riesgos de cada transacción y ayuda a evaluar soluciones de transferencia adecuadas, en lugar de basar la decisión únicamente en la geografía.

TTR: Private Equity muestra la divergencia más acusada del año: 97 transacciones (-19%) por USD 10.359m (+59%). Venture Capital cae un 41% en número, aunque mantiene el valor. Con las gestoras globales concentrando capital en menos operaciones de mayor tamaño, ¿qué cambia en la estructuración y en la due diligence de estos deals? ¿Está el seguro de R&W siendo ya un requisito de los comités de inversión en operaciones de Private Equity en la región, como ocurre en EE.UU. y Europa?

En las operaciones de private equity, la discusión no se limita a cómo invertir, sino que también incluye cómo preparar una salida eficiente. En el sell-side, el clean exit es uno de los principales motivos para evaluar el seguro de Representations & Warranties: el fondo busca recibir y distribuir los recursos de la venta con menor dependencia de escrows, retenciones del precio y obligaciones de indemnización posteriores al cierre. En el buy-side, el objetivo es mantener la protección frente a pérdidas cubiertas sin exigir necesariamente que el vendedor mantenga retenida una parte significativa del valor de la operación.

N No hay como afirmar que el seguro de R&W ya sea una exigencia universal de los comités de inversión en América Latina. Sin embargo, las gestoras acostumbradas a utilizarlo en Norteamérica y Europa están trasladando esa experiencia a sus operaciones en la región. Cuando se considera desde la estructuración de la transacción, el seguro puede ayudar a conciliar los intereses del comprador y del vendedor y, en procesos competitivos, hacer que una oferta resulte más atractiva. Su utilidad, no obstante, depende de la due diligence, de los términos de la póliza y de los riesgos específicos de cada operación.

TTR: Los principales deals del tercer trimestre apuntan a energía, minería e infraestructura de telecomunicaciones: Boliden–Nexa (USD 1.310m), Edenor–MetroGAS (USD 780m), Macquarie–IHS Towers (USD 685m) o Maurel & Prom–Gran Tierra. ¿Qué sectores serán determinantes en el cierre de 2026 y cuáles ven consolidándose de cara a 2027? ¿Existen sectores donde la capacidad aseguradora aún es limitada o el underwriting es más restrictivo, como recursos naturales, activos regulados o negocios con exposición cambiaria elevada?

Las operaciones destacadas durante el período refuerzan la relevancia de los sectores de energía, minería e infraestructura de telecomunicaciones para el M&A latinoamericano. Estos sectores deberían seguir ocupando un lugar central en las decisiones de inversión durante el cierre de 2026 y a lo largo de 2027, aunque el peso de cada uno dependerá de la evolución de las condiciones de financiación, del entorno regulatorio y de la capacidad de compradores y vendedores para llegar a un acuerdo sobre el valor de los activos. La presencia de transacciones de gran envergadura no permite, por sí sola, proyectar una expansión uniforme de la actividad en todos los mercados.

Desde la perspectiva aseguradora, es importante distinguir entre la disponibilidad de capacidad y el apetito por un riesgo específico. En recursos naturales y activos regulados, la suscripción suele requerir un análisis más profundo de licencias, obligaciones medioambientales, contratos, contingencias fiscales y dependencia de decisiones regulatorias. Las operaciones con una elevada exposición cambiaria añaden complejidad a la valoración económica de la transacción, pero esa exposición no debe confundirse con un riesgo automáticamente transferible mediante un seguro de Representations & Warranties. Los límites y las condiciones de cobertura dependerán de la jurisdicción, de la calidad de la due diligence y de las características de cada operación.

En este contexto, el papel de Aon consiste en combinar su conocimiento local con el acceso a los mercados aseguradores internacionales para presentar los riesgos con precisión e identificar, desde la estructuración de la transacción, qué exposiciones pueden abordarse mediante soluciones aseguradoras. Este enfoque permite evaluar cada activo en función de sus fundamentos, sin reducir la decisión de suscripción a una clasificación genérica por sector o país.

TTR: Brasil llega a las elecciones de octubre siendo el motor del valor regional, y en su última entrevista señalaban que los inversores internacionales seguían de cerca el escenario político. Con el calendario electoral de Colombia y Perú ya despejado y el nuevo marco en Chile, ¿esperan un cuarto trimestre de aceleración en Brasil una vez resuelta la incertidumbre, o los procesos en curso seguirán extendiendo sus plazos hasta 2027? ¿Ha cambiado durante el año la forma en que los compradores están cubriendo el riesgo político y regulatorio en la documentación de los deals?

Brasil sigue siendo un mercado central para el valor de las transacciones en la región.Si se produce un cambio de gobierno, es plausible que parte de los inversores adopte una postura más cautelosa hasta las primeras decisiones de la nueva administración. Si el gobierno actual continúa, la continuidad administrativa podría favorecer el mantenimiento de los niveles actuales de inversión, sin garantizar por sí sola una aceleración de los cierres. En ambos escenarios, la financiación, la valoración de los activos y las autorizaciones regulatorias seguirán influyendo en el ritmo de las operaciones.

La conclusión de los ciclos electorales en Colombia y Perú, así como el nuevo contexto político en Chile, tampoco elimina la necesidad de evaluar cómo se implementarán las políticas anunciadas. En M&A, conocer el resultado de una elección no es lo mismo que conocer sus efectos sobre cada inversión.

Esta distinción también orienta la estructuración de las operaciones. Compradores y vendedores deben separar los riesgos ya identificables en el activo de aquellos asociados a decisiones futuras y abordarlos, según corresponda, mediante la due diligence, el precio, las condiciones de cierre y la asignación contractual de responsabilidades. Pueden evaluarse soluciones aseguradoras para exposiciones específicas, pero el seguro de Representations & Warranties no constituye una protección general frente a futuros cambios políticos o regulatorios.

TTR: En el ámbito cross-border, Norteamérica (237 deals) y Europa (192) siguen siendo los principales inversores en la región, mientras las compañías latinoamericanas también salen al exterior. En un entorno global marcado por la política monetaria de la Fed, las tensiones comerciales y la volatilidad geopolítica, ¿cuáles son los principales desafíos para cerrar operaciones cross-border en LatAm en los próximos meses? ¿Cómo está evolucionando el rol del LatAm Desk de Aon en la coordinación entre asesores locales y mercados aseguradores globales?

En las operaciones cross-border, el principal desafío no consiste únicamente en identificar activos atractivos, sino en estructurar transacciones capaces de resistir cambios en las condiciones de financiación, comercio y regulación. La política monetaria estadounidense influye en el coste del capital, mientras que las tensiones comerciales pueden alterar las proyecciones de ingresos, las cadenas de suministro y la valoración de negocios expuestos a mercados externos. En el caso de México, por ejemplo, el USMCA sigue vigente, pero su revisión mantiene en discusión reglas relevantes para las decisiones de inversión. Estos factores no afectan a todas las operaciones por igual; su impacto depende de la exposición específica de cada activo.

Para compradores y vendedores, esto exige una mayor coordinación entre la due diligence local, las hipótesis de valoración y la asignación contractual de riesgos. Una exposición regulatoria o fiscal que parece gestionable en una jurisdicción puede ser interpretada de forma distinta por un inversor o asegurador internacional si no se presenta con el contexto adecuado. La calidad de este análisis, y no solo la disponibilidad de capital, puede influir en la capacidad de cerrar la transacción.

Es en este punto que las capacidades globales de Aon adaptadas a las necesidades de la región resultan esenciales, puesconecta el conocimiento de los equipos locales con el acceso a los mercados aseguradores internacionales desde las primeras etapas de la operación. Comprendemos las particularidades de cada jurisdicción, identificamos mercados con apetito por la transacción y presentamos los riesgos con precisión técnica, para que las posibles soluciones aseguradoras se evalúen junto con la estructura contractual. De este modo, Aon busca reducir la distancia entre la realidad del activo latinoamericano y el análisis de los mercados globales, con el objetivo de ampliar el apetito asegurador y fomentar condiciones más competitivas.

TTR: De cara a 2027, ¿cuál es su escenario base para el M&A en América Latina? ¿Ven espacio para que el volumen de transacciones recupere terreno o el mercado se consolidará en un modelo de menos operaciones y mayor ticket? ¿Qué tres factores —macroeconómicos, políticos o de mercado— marcarán la diferencia entre un buen y un mal año para la región?

La perspectiva para 2027 es de una recuperación gradual del número de transacciones. El mercado podría volver a registrar más operaciones si los proyectos actualmente aplazados encuentran condiciones para avanzar. Por tanto, la concentración del valor observada en 2026 no tiene por qué convertirse en una característica permanente del mercado.

Tres factores determinarán la intensidad de esa recuperación: el coste del capital, que influye en la viabilidad de las adquisiciones; la previsibilidad de las reglas económicas y comerciales, que sustenta las decisiones de inversión a largo plazo; y la distancia entre las expectativas de precio de compradores y vendedores, que determina cuántos procesos llegan a convertirse en transacciones. Si estos factores evolucionan favorablemente, 2027 podría combinar la continuidad de las grandes operaciones con una base más amplia de transacciones.


Portugués version

Pedro Costa

Aon Latinoamérica


TTR: Os dados do TTR Data até agosto mostram 1.457 transações (-29%) no valor de USD 67.372m (-3%) na América Latina, um mercado que continua a ajustar-se em volume enquanto o valor se estabiliza. Qual é o seu balanço dos três primeiros trimestres de 2026 e quais são os principais insights deixados por estes nove meses de atividade para investidores e seguradoras?

O mercado latino-americano de M&A não parou, mas tornou-se mais seletivo. Até agosto, o número de transações recuou pouco mais de 28% em relação ao mesmo período de 2025, enquanto o valor agregado divulgado caiu cerca de 3%. É uma dinâmica que resumimos como “Deal Value over Deal Flow”: menos operações, mas capital ainda direcionado a negócios de maior porte. Esses números, por si só, não permitem afirmar que os investidores mudaram seus critérios; mostram, porém, por que qualidade do ativo, diligência e capacidade de concluir a transação devem estar no centro da conversa.

Nesse contexto, a alocação dos riscos pós-fechamento ganha importância. O seguro de declarações e garantias, ou R&W, pode integrar a estrutura de indenização negociada entre comprador e vendedor, oferecendo proteção para determinadas perdas cobertas. Como trusted advisor, a Aon ajuda seus clientes a identificar esses riscos desde cedo e a avaliar soluções de transferência ao mercado segurador, de acordo com as características de cada operação.

TTR: O mapa regional foi reorganizado. O Brasil concentra 61% do valor da região (USD 41.129m, +23%), a Argentina sobe posições com um aumento de 49% no capital movimentado, e a Colômbia e o Peru crescem 56% e 125% em valor, apesar da queda no volume. Em contrapartida, o México recua 17% em ambas as métricas e o Chile 9% em valor. O que explica que os mercados com maior risco percebido — Argentina, Colômbia e Peru — estejam atraindo as operações de maior valor enquanto o México, mercado do nearshoring, perde tração? Como essa realocação se reflete no apetite das seguradoras internacionais por cada jurisdição?

Não devemos interpretar o avanço das operações de maior valor na Argentina, na Colômbia e no Peru como o reverso da perda de tração do mercado mexicano. O que observo é um investidor cada vez mais atento aos riscos e às oportunidades específicos de cada mercado. Os números não comprovam uma melhora generalizada da percepção de segurança na América do Sul, nem que investimentos tenham migrado do México para esses países.

Na Argentina, a perspectiva de continuidade das reformas reacendeu o interesse por ativos de longo prazo, especialmente em energia, mineração e infraestrutura, embora a estabilização econômica ainda enfrente desafios importantes. No Peru, há expectativa de maior confiança dos investidores e de avanço de projetos de mineração e infraestrutura. Na Colômbia, os mercados financeiros reagiram positivamente à perspectiva de mudança na política econômica, mas a situação fiscal continua sendo um fator de cautela. Em cada país, riscos políticos e sociais precisam ser avaliados à luz da operação concreta, sem generalizações.

No México, a dinâmica é diferente. A tese de nearshoring continua relevante, mas investimentos voltados ao mercado norte-americano dependem de maior previsibilidade sobre tarifas e regras comerciais futuras do USMCA, o acordo entre Estados Unidos, México e Canadá. Em reportagem publicada em setembro, a Reuters ouviu empresários que estavam reavaliando seus planos de investimento diante dessas incertezas. Isso não explica, por si só, a queda nas transações de M&A, mas ajuda a entender por que alguns projetos podem permanecer em compasso de espera. Caso haja maior clareza comercial, parte deles poderá voltar a ser considerada; não é possível antecipar em que medida isso se traduzirá em negócios concluídos.

Para o mercado segurador, o apetite não é definido apenas pelo país. Operações em mineração, energia ou logística exigem análises próprias de licenças, contratos e exposições regulatórias e fiscais. É nesse ponto que a Aon atua como trusted advisor: conecta o conhecimento das equipes locais aos mercados seguradores globais, apresenta os riscos de cada transação com maior precisão e ajuda a avaliar soluções de transferência adequadas, em vez de deixar que a decisão seja baseada apenas na geografia.

TTR: O Private Equity apresenta a divergência mais acentuada do ano: 97 transações (-19%) no valor de USD 10.359m (+59%). O Venture Capital cai 41% em número, embora mantenha o valor. Com as gestoras globais concentrando capital em menos operações de maior porte, o que muda na estruturação e na due diligence desses deals? O seguro de R&W já está se tornando uma exigência dos comitês de investimento em operações de Private Equity na região, como ocorre nos EUA e na Europa?

Nas operações de private equity, a discussão não é apenas como investir, mas também como preparar uma saída eficiente. No sell-side, o clean exit é um dos principais motivadores para avaliar o seguro de Representations & Warranties: o fundo busca receber e distribuir os recursos da venda com menor dependência de escrows, retenções de preço e obrigações de indenização após o fechamento. No buy-side, o objetivo é preservar proteção contra perdas cobertas sem necessariamente exigir que o vendedor retenha uma parcela relevante do valor da operação.

Não diria que o R&W já é uma exigência universal dos comitês de investimento na América Latina. Mas gestoras habituadas a utilizá-lo na América do Norte e na Europa vêm trazendo essa experiência para as transações da região. Quando considerado desde a estruturação do negócio, o seguro pode ajudar a conciliar os interesses de comprador e vendedor e, em processos competitivos, tornar uma proposta mais atraente. Seu papel, contudo, depende da diligência, dos termos da apólice e dos riscos específicos de cada operação.

TTR: Os principais deals do terceiro trimestre apontam para energia, mineração e infraestrutura de telecomunicações: Boliden–Nexa (USD 1.310m), Edenor–MetroGAS (USD 780m), Macquarie–IHS Towers (USD 685m) ou Maurel & Prom–Gran Tierra. Quais setores serão determinantes no encerramento de 2026 e quais deverão se consolidar em 2027? Existem setores em que a capacidade seguradora ainda é limitada ou o underwriting é mais restritivo, como recursos naturais, ativos regulados ou negócios com elevada exposição cambial?

As operações destacadas no período reforçam a relevância de energia, mineração e infraestrutura de telecomunicações para o M&A latino-americano. Esses setores devem continuar no centro das decisões de investimento no encerramento de 2026 e ao longo de 2027, embora o peso de cada um dependa da evolução das condições de financiamento, do ambiente regulatório e da capacidade de compradores e vendedores de convergir quanto ao valor dos ativos. A presença de transações expressivas, por si só, não permite projetar uma expansão uniforme da atividade em todos os mercados.

Do ponto de vista segurador, é importante distinguir disponibilidade de capacidade de apetite para um risco específico. Em recursos naturais e ativos regulados, a subscrição tende a exigir maior profundidade na análise de licenças, obrigações ambientais, contratos, contingências fiscais e dependência de decisões regulatórias. Negócios com exposição cambial elevada acrescentam complexidade à avaliação econômica da transação, mas essa exposição não deve ser confundida com um risco automaticamente transferível por meio do seguro Representations & Warranties. Os limites e as condições de cobertura dependerão da jurisdição, da qualidade da diligência e das características de cada operação.

Nesse contexto, o papel da Aon é de combinar expertise local e acesso aos mercados seguradores internacionais para apresentar os riscos com precisão e identificar, desde a estruturação da transação, quais exposições podem ser objeto de soluções de seguro. Essa abordagem permite avaliar cada ativo por seus fundamentos, sem reduzir a decisão de subscrição a uma classificação genérica por setor ou país.

TTR: O Brasil chega às eleições de outubro como motor do valor regional e, em sua última entrevista, vocês destacaram que os investidores internacionais acompanhavam de perto o cenário político. Com o calendário eleitoral da Colômbia e do Peru já definido e o novo contexto no Chile, vocês esperam uma aceleração no quarto trimestre no Brasil após a resolução das incertezas ou os processos em andamento continuarão se estendendo até 2027? A forma como os compradores tratam o risco político e regulatório na documentação dos deals mudou ao longo do ano?

O Brasil permanece central para o valor transacionado na região, mas não esperamos uma aceleração automática do M&A após a definição eleitoral. A disputa presidencial seguirá para um segundo turno em 25 de outubro de 2026, e o resultado da votação não se confunde com a transferência de poder: o próximo mandato terá início apenas em 5 de janeiro de 2027. Caso haja mudança de governo, é plausível que parte dos investidores adote uma postura mais cautelosa até a posse e os primeiros movimentos da nova administração. Caso o governo atual seja mantido, a continuidade administrativa poderá favorecer a manutenção dos atuais patamares de investimento, sem garantir, por si só, uma aceleração dos fechamentos. Em ambos os cenários, financiamento, avaliação dos ativos e aprovações regulatórias continuarão a influenciar o ritmo das operações.

A conclusão dos ciclos eleitorais na Colômbia e no Peru, assim como o novo contexto político no Chile, tampouco elimina a necessidade de avaliar como as políticas anunciadas serão implementadas. Para o M&A, conhecer o resultado de uma eleição é diferente de conhecer seus efeitos sobre cada investimento.

Essa distinção também orienta a estruturação das operações. Compradores e vendedores precisam separar os riscos já identificáveis no ativo daqueles associados a decisões futuras, tratando-os, conforme o caso, na diligência, no preço, nas condições de fechamento e na alocação contratual de responsabilidades. Soluções de seguros podem ser avaliadas para exposições específicas, mas o seguro de Representations & Warranties não constitui proteção geral contra mudanças políticas ou regulatórias futuras.

TTR: No âmbito cross-border, a América do Norte (237 deals) e a Europa (192) continuam sendo os principais investidores na região, enquanto as empresas latino-americanas também investem no exterior. Em um ambiente global marcado pela política monetária do Fed, pelas tensões comerciais e pela volatilidade geopolítica, quais são os principais desafios para concluir operações cross-border na América Latina nos próximos meses? Como está evoluindo o papel do LatAm Desk da Aon na coordenação entre assessores locais e mercados seguradores globais?

Nas operações cross-border, o principal desafio não é apenas identificar ativos atrativos, mas estruturar transações capazes de resistir a mudanças nas premissas de financiamento, comércio e regulação. A política monetária norte-americana influencia o custo de capital, enquanto tensões comerciais podem alterar projeções de receita, cadeias de suprimento e a avaliação de negócios expostos a mercados externos. No caso do México, por exemplo, o USMCA permanece em vigor, mas sua revisão mantém em discussão regras relevantes para decisões de investimento. Esses fatores não afetam todas as operações da mesma forma; seu impacto depende da exposição concreta de cada ativo.

Para compradores e vendedores, isso exige maior alinhamento entre a diligência local, as premissas de avaliação e a alocação contratual de riscos. Uma exposição regulatória ou fiscal que parece administrável em uma jurisdição pode ser interpretada de maneira diferente por um investidor ou segurador internacional se não for apresentada com o contexto adequado. A qualidade dessa análise, e não apenas a disponibilidade de capital, pode influenciar a capacidade de concluir a transação.

É nesse ponto que o papel do LatAm Desk da Aon passa a ser essencial, conectando o conhecimento das equipes locais ao acesso aos mercados seguradores internacionais desde as etapas iniciais do negócio. Compreendemos as particularidades de cada jurisdição, identificamos mercados com apetite para a operação e apresentamos os riscos de forma tecnicamente precisa, para que possíveis soluções de seguro sejam avaliadas em conjunto com a estrutura contratual. A Aon, portanto, busca reduzir a distância entre a realidade do ativo latino-americano e a análise dos mercados globais, aumentando o apetite e a competitividade de mercado.

TTR: Olhando para 2027, qual é o seu cenário-base para o M&A na América Latina? Há espaço para que o volume de transações volte a crescer ou o mercado se consolidará em um modelo de menos operações e tickets maiores? Quais três fatores — macroeconômicos, políticos ou de mercado — farão a diferença entre um ano bom e um ano ruim para a região?

A perspectiva para 2027 é de recuperação gradual do número de transações. O mercado pode voltar a ter mais negócios se projetos hoje adiados encontrarem condições para avançar e, portanto, a concentração de valor observada em 2026 não precisa se tornar um padrão permanente de mercado.

Três fatores definirão a intensidade dessa recuperação: o custo do capital, que determina a viabilidade das aquisições; a previsibilidade das regras econômicas e comerciais, que sustenta decisões de investimento de longo prazo; e a distância entre as expectativas de preço de compradores e vendedores, que determina quantos processos efetivamente se convertem em transações. Se esses fatores evoluírem favoravelmente, 2027 poderá combinar a continuidade dos grandes negócios com uma base mais ampla de operações.
Dealmaker Q&A

TTR Dealmaker Q&A con Felipe Aristizábal y Juan Carlos Gambín, socios de Martínez Quintero Mendoza González Laguado & De La Rosa

Felipe Aristizábal
Socio | Fusiones & Adquisiciones (M&A)

Es socio del área de Fusiones y Adquisiciones (M&A), con una sólida trayectoria asesorando a empresas nacionales e internacionales en transacciones corporativas complejas, reorganizaciones empresariales, operaciones de inversión y asuntos de derecho comercial. Su experiencia abarca sectores como infraestructura, telecomunicaciones, salud, retail, logística y agroindustria, representando fondos de inversión, compañías multinacionales y family offices en procesos estratégicos de crecimiento y expansión. Asimismo, ha participado en importantes transacciones relacionadas con activos especiales y cuenta con experiencia en la resolución de disputas corporativas y comerciales. Es abogado de la Universidad Nacional de Colombia, especialista en Derecho de Sociedades de la Pontificia Universidad Javeriana y posee un LL.M. y una especialización en Derecho de los Negocios de Berkeley School of Law (Estados Unidos).

.

Juan Carlos Gambín
Socio | Fusiones & Adquisiciones (M&A)

Es socio del área de Fusiones y Adquisiciones (M&A), con amplia experiencia asesorando a clientes nacionales e internacionales en operaciones de adquisición, desinversión, estructuración corporativa y financiamiento. Su práctica se enfoca especialmente en el acompañamiento a fondos de capital privado en transacciones estratégicas en Colombia y América Latina, participando en procesos complejos de inversión y crecimiento empresarial. Adicionalmente, cuenta con experiencia en asuntos corporativos y comerciales de alto impacto, brindando asesoría integral a compañías en diversos sectores económicos. Es abogado de la Universidad del Rosario y especialista en Derecho Contractual de la misma institución. En 2017 se desempeñó como asociado visitante en una reconocida firma de abogados en São Paulo, Brasil, fortaleciendo su experiencia en transacciones regionales.


TTR: El mercado colombiano ha operado en un entorno de alta incertidumbre política y económica durante los últimos años. Desde la perspectiva de Martínez Quintero Mendoza González Laguado & De La Rosa, ¿cómo evalúan el desempeño del mercado de fusiones y adquisiciones en lo que va de 2026? ¿Estamos viendo una recuperación sostenida, una estabilización o un cambio estructural en la forma en que los inversionistas están abordando Colombia?

En nuestra opinión, lo que estamos viendo no es simplemente una recuperación cíclica. Es más bien un mercado que está aprendiendo a operar en incertidumbre. Si uno observa únicamente el número de transacciones, podría concluir que la actividad sigue moderada. Sin embargo, esa lectura es incompleta. A mayo de 2026, el valor agregado de las transacciones anunciadas o cerradas en Colombia supera los USD 7.000 millones, un incremento superior al 60% frente al mismo período del año anterior, mientras que el número de operaciones ha disminuido.

Eso nos dice algo muy importante: los inversionistas no están saliendo de Colombia; están siendo mucho más selectivos. Hay menos transacciones, pero de mayor tamaño, con procesos de due diligence más profundos y una asignación de riesgos mucho más articulada y estructurada. Hoy vemos transacciones más complejas, con mayor nivel de sofisticación y mayores retos en su negociación. Hace unos años la pregunta era si Colombia seguía siendo un destino atractivo. Hoy la conversación es distinta: ¿qué activos colombianos son suficientemente sólidos para generar valor independientemente del ciclo político? Esa, en nuestra opinión, es una señal de madurez del mercado.

Desde nuestra práctica hemos visto inversionistas internacionales que entienden perfectamente los riesgos regulatorios y políticos, pero que también reconocen que Colombia sigue ofreciendo algo escaso en la región: escala, profundidad empresarial y oportunidades de consolidación en múltiples industrias.

TTR: ¿Cuáles han sido los sectores más activos y atractivos para las transacciones durante este primer semestre y qué factores están impulsando ese dinamismo? ¿Qué industrias están concentrando hoy el mayor interés de inversionistas estratégicos y fondos de capital?

Los datos muestran una fuerte actividad en tecnología especializada, servicios financieros, energía e hidrocarburos. Los subsectores con mayor número de transacciones incluyen software especializado, banca e inversión, oil & gas y energías renovables. Sin embargo, creemos que el fenómeno más interesante no es sectorial sino estructural.

En particular, estamos observando tres grandes tesis de inversión: por un lado, un fenómeno de digitalización de industrias tradicionales. Ya no se trata únicamente de adquirir compañías tecnológicas; lo que genera interés es la tecnología aplicada a sectores como servicios financieros, salud, logística, infraestructura o energía. Por otro lado, la transición energética sigue marcando las tendencias de mercado: las energías renovables, transmisión eléctrica y activos de infraestructura siguen atrayendo capital internacional porque combinan necesidades estructurales de largo plazo con oportunidades de consolidación. Y finalmente, vemos una tendencia de consolidación empresarial. En muchos sectores existen todavía mercados fragmentados con jugadores medianos que pueden capturar eficiencias relevantes mediante integración. Esa lógica está impulsando tanto a compradores estratégicos como a fondos de private equity.

Quizás el mensaje más relevante es que hoy el capital está premiando la calidad por encima del crecimiento. Los activos que generan interés son aquellos con flujos previsibles, ventajas competitivas claras y capacidad de adaptación regulatoria.

TTR: Más allá del mercado tradicional de M&A, ¿qué señales están observando en los segmentos de private equity y venture capital? ¿Existe un renovado apetito por invertir en Colombia y cuáles consideran que serán las principales oportunidades para la movilización de capital en los próximos 12 a 24 meses?

Definitivamente sí estamos viendo un renovado apetito, aunque muy distinto al que existía durante los años de abundante liquidez. En private equity, el dato más llamativo es el crecimiento significativo tanto en número de operaciones como en volumen invertido. A mayo de 2026 se registran cerca de USD 2.600 millones en transacciones de private equity, con una participación predominante de inversionistas internacionales. Lo interesante es que los fondos están volviendo con una tesis más disciplinada. Hoy vemos un énfasis mucho mayor en infraestructura, energía, servicios financieros y activos con generación de caja comprobada. Ya no se persigue crecimiento a cualquier costo.

En venture capital también observamos señales positivas. El capital invertido ha aumentado de manera significativa frente al año anterior y continúa existiendo interés de fondos regionales y globales como Kaszek, Y Combinator y otros jugadores internacionales.

Para los próximos 12 a 24 meses vemos oportunidades particularmente atractivas en infraestructura digital y centros de datos, energía (tanto oil & gas como renovables), servicios financieros especializados y activos asociados a nearshoring y cadenas regionales de suministro.

TTR: A medida que Colombia avanza hacia un nuevo ciclo electoral, ¿qué impacto prevén sobre la actividad transaccional? ¿Esperan que las elecciones presidenciales generen una pausa en la toma de decisiones de los inversionistas o que impulsen el cierre anticipado de operaciones ante posibles cambios en el entorno político y regulatorio?

Históricamente y según nuestra experiencia, los ciclos electorales generan más ruido que parálisis. Lo que normalmente observamos es una aceleración de ciertas transacciones antes de que aumente la incertidumbre política. Muchos inversionistas prefieren cerrar operaciones cuando todavía existe visibilidad razonable sobre las reglas de juego.

Esperamos que durante los próximos meses se produzca precisamente ese fenómeno: una ventana de oportunidad para cerrar procesos que ya están avanzados. Dicho esto, creemos que el mercado actual es mucho más sofisticado que en elecciones anteriores. Los inversionistas internacionales han aprendido a diferenciar entre riesgo político y fundamentos económicos. Ya no toman decisiones exclusivamente con base en coyunturas electorales.

De hecho, en varias de las operaciones en las que estamos participando, el enfoque está puesto en horizontes de inversión de cinco, diez o incluso quince años. Bajo esa lógica, una elección es un factor relevante, pero no necesariamente determinante. Por eso nuestra expectativa no es una congelación del mercado, sino una redistribución de los tiempos: más urgencia para firmar ciertas operaciones antes de la elección y mayor selectividad para aquellas que dependan significativamente de decisiones regulatorias futuras.

TTR: En un contexto marcado por volatilidad global, transformaciones regulatorias y mayores exigencias por parte de inversionistas y financiadores, ¿cuáles son los principales desafíos que enfrenta Martínez Quintero Mendoza González Laguado & De La Rosa en el corto plazo en materia de fusiones y adquisiciones, y cómo se está preparando la firma para capitalizar las oportunidades que surjan en este entorno?

El principal desafío es ayudar a nuestros clientes a tomar decisiones en entornos cada vez más complejos. Las operaciones actuales involucran simultáneamente temas corporativos, regulatorios, competencia, compliance, sostenibilidad, tecnología, ciberseguridad y geopolítica. La capacidad de integrar todas esas variables se ha vuelto tan importante como la negociación del contrato mismo. Por eso nuestra apuesta ha sido construir una práctica profundamente multidisciplinaria y con visión regional.

También estamos viendo un cambio en el perfil de las transacciones. Cada vez son más frecuentes los procesos competitivos internacionales, las operaciones cross-border y el uso de herramientas sofisticadas de asignación de riesgo, como seguros de declaraciones y garantías, estructuras híbridas de precio e incluso mecanismos de break-up. En ese contexto, creemos que las firmas que generarán más valor serán aquellas capaces de combinar excelencia técnica con visión de negocio. Y es ahí donde Martínez tiene una ventaja competitiva. Nuestro objetivo no es únicamente cerrar operaciones. Es ayudar a nuestros clientes a identificar dónde está el valor antes que el mercado y estructurar transacciones que les permitan capturarlo. Esa es la conversación que hoy están teniendo los inversionistas más sofisticados y es allí donde queremos seguir acompañándolos.

Dealmaker Q&A

TTR Dealmaker Q&A con Mauricio Concha Zegarra, vicepresidente senior, y Eduardo Campos, presidente ejecutivo de APOYO Consultoría

Mauricio Concha Zegarra
Vicepresidente senior de APOYO Consultoría

Mauricio Concha Zegarra es vicepresidente senior de APOYO Consultoria y líder de su boutique de banca de inversión, firma miembro de Oaklins en Perú. Ha liderado y participado en procesos de M&A, reestructuraciones y situaciones especiales, valorizaciones, fairness opinions, levantamiento de capital y emisiones de deuda en Estados Unidos, Europa y América Latina cubriendo múltiples industrias, incluyendo servicios financieros, FinTech, logística, industriales y telecomunicaciones. Tiene un MBA de la Escuela de Negocios de Harvard, una certificación de Financial Risk Manager – Global Association of Risk Professionals (GARP) y licenciado en Economía de la Universidad del Pacífico.

.

Eduardo Campos
Presidente ejecutivo de APOYO Consultoría

Es socio y presidente ejecutivo de APOYO Consultoría desde el 2025.  Anteriormente, se desempeñó como socio responsable del equipo de Finanzas Corporativas, donde su experiencia abarcó desde el asesoramiento en operaciones de M&A hasta la dirección de procesos de reestructuraciones de capital de empresas. Ha asesorado a clientes de diversos sectores, con especial atención a los servicios financieros, retail y salud. En los últimos años, ha liderado más de veinte (20) transacciones en diferentes sectores. Antes de incorporarse a APOYO en 1994, Eduardo trabajó en la división de estudios económicos del Banco Central. Es bachiller en Economía por la Universidad Pontificia Católica del Perú y tiene un máster en Economía por la Universidad de Western Ontario, Canadá.


TTR: ¿Cómo ven el panorama de M&A en América Latina este año, considerando un mercado más selectivo, con menor volumen, pero mayor tamaño de operaciones y un fuerte peso del capital internacional?

El mercado de M&A en América Latina está entrando en una etapa más selectiva, pero no necesariamente menos dinámica. De hecho, durante los últimos trimestres hemos visto una recuperación de la actividad respecto a niveles prepandemia, especialmente en operaciones de mayor escala y en sectores estratégicos como energía, infraestructura, telecomunicaciones, minería y servicios financieros.

América Latina sigue siendo atractiva para capital internacional por varias razones estructurales: brechas relevantes en infraestructura y digitalización, una clase media todavía en expansión en ciertos mercados, abundancia de recursos naturales críticos para la transición energética y oportunidades de consolidación en industrias fragmentadas. Todo ello genera espacio para tasas de crecimiento superiores a las de mercados desarrollados.

Lo que observamos es un mercado con transacciones de mayor tamaño. Los inversionistas particularmente internacionales están priorizando activos líderes, con ventajas competitivas claras, capacidad de expansión regional que permita acelerar crecimiento y generación resiliente de caja – un claro “flight to quality” en M&A.

El principal cambio frente a años anteriores es la mayor rigurosidad en el proceso de inversión. Tanto inversionistas estratégicos como financieros están siendo mucho más disciplinados en el análisis de sinergias y creación de valor post-transacción. Los procesos toman más tiempo, las ofertas indicativas son más trabajadas y existe un foco mucho mayor en el due diligence operativo, regulatorio y comercial.

Finalmente, en mercados como Perú y Colombia, creemos que una mayor estabilidad política podría convertirse en un catalizador relevante para reactivar aún más la actividad de M&A durante los próximos años.

TTR: En términos sectoriales, ¿qué industrias están liderando hoy el flujo de transacciones en Perú como energía, minería, infraestructura, inmobiliario, consumo o fintech y dónde están viendo las oportunidades más claras de creación de valor?

En Perú, las transacciones se están concentrando principalmente en sectores donde el país tiene ventajas competitivas estructurales y una tesis clara de crecimiento de largo plazo: energía, minería, infraestructura, logística y recursos naturales.

Energía ha sido uno de los sectores más activos en los últimos meses, con operaciones relevantes como la adquisición de Orygen por Grupo Romero y la compra de una participación en Inkia Energy por CPPIB. Esto refleja una tendencia regional y global: el creciente apetito por activos vinculados a generación eléctrica, transición energética y estabilidad de flujos de caja de largo plazo.

Minería y los servicios a la minería continúan siendo un sector central para el mercado peruano, particularmente por el posicionamiento del país en cobre y otros minerales estratégicos vinculados a electrificación, inteligencia artificial y transición energética. Perú sigue siendo uno de los mercados más relevantes en este sector.

También vemos oportunidades cada vez más importantes en infraestructura y logística. El desarrollo del Puerto de Chancay tiene el potencial de posicionar al Perú como un hub logístico relevante para la costa oeste de Sudamérica, generando oportunidades de inversión no solo en transporte y almacenamiento, sino también en servicios conexos, industria, comercio exterior y desarrollo inmobiliario industrial.

En términos de creación de valor, hoy vemos que el foco está menos en crecimiento financiero y mucho más en transformación operativa y estratégica. Las mayores oportunidades están en compañías con activos sólidos, pero con espacio para mejorar el gobierno corporativo, eficiencias, digitalización, y estructura de capital. Esto es especialmente evidente en el middle market peruano, donde muchas empresas familiares tienen negocios muy competitivos y están en procesos de profesionalización para atraer capital internacional.

TTR: En un contexto donde sectores como tecnología, energía y servicios financieros concentran el interés inversor global, ¿qué está haciendo Perú para posicionarse competitivamente dentro de esos verticales frente a otros mercados de la región?

Perú mantiene una posición competitiva relevante dentro de la región, especialmente en sectores donde tiene ventajas estructurales claras como energía, minería, infraestructura y recursos naturales. La presencia sostenida de capital extranjero particularmente de inversionistas asiáticos y fondos globales confirma que el país continúa siendo visto como una plataforma atractiva para inversiones de largo plazo.

Uno de los principales atributos del Perú sigue siendo su estabilidad macroeconómica relativa frente a otros mercados de la región. Niveles de inflación más controlados, estabilidad cambiaria y una tradición de disciplina fiscal generan mayor confianza para el inversionista internacional, especialmente en un entorno global donde el costo de capital sigue siendo más exigente.

Sin embargo, para fortalecer aún más su posicionamiento regional, el país necesita avanzar en mayor predictibilidad regulatoria, acelerar procesos asociados a permisos y destrabar proyectos de inversión relevantes.

En energía y minería, Perú tiene una oportunidad relevante por la demanda global asociada a transición energética, electrificación e inteligencia artificial. El interés por cobre seguirá posicionando al país como un actor estratégico dentro de las cadenas globales de suministro.

En tecnología y servicios financieros, vemos una oportunidad importante vinculada a la baja penetración financiera y los altos niveles de informalidad. Lo cual abre el espacio para el desarrollo de fintechs y plataformas tecnológicas enfocadas en pagos, crédito alternativo, infraestructura financiera, soluciones B2B y digitalización de pymes. Más que competir por tamaño de mercado frente a países como Brasil o México, Perú puede posicionarse como un mercado con alto potencial de crecimiento y espacio para emprender.

Finalmente, desde el sector privado, la preparación de las compañías será cada vez más determinante para atraer capital. Hoy los inversionistas buscan empresas con un buen gobierno corporativo, capacidades digitales y métricas claras de creación de valor.

TTR: Dado el protagonismo de sectores como transición energética, data centers e infraestructuras, ¿dónde identifican ustedes el mayor gap entre percepción de riesgo y oportunidad real para los inversores en Perú?

En sectores vinculados a energía e infraestructura, uno de los principales gaps entre percepción de riesgo y oportunidad real sigue siendo el componente regulatorio y de ejecución. Esto está asociado principalmente a procesos de permisos, renovaciones de concesiones y adendas, así como a los tiempos requeridos para llevar proyectos a operación. Sin embargo, muchos inversionistas con experiencia en mercados emergentes entienden que estos riesgos son gestionables y que, precisamente por esa percepción de complejidad, existen oportunidades para adquirir activos estratégicos con mejores retornos relativos frente a mercados más desarrollados.

En infraestructura digital y data centers, la brecha es distinta y está más relacionada con escala y madurez del mercado. América Latina todavía tiene una oferta limitada de plataformas regionales suficientemente grandes para absorber la creciente demanda por conectividad, almacenamiento de datos, servicios cloud e inteligencia artificial. Perú aún está en una etapa temprana de desarrollo en este segmento lo cual abre oportunidades atractivas para inversionistas con visión de largo plazo que puedan construir escala mediante adquisiciones pequeñas y estrategias de consolidación / add-ons.

En ambos casos, la estructuración de las transacciones se ha vuelto un elemento central para cerrar operaciones y reducir brechas entre compradores y vendedores. Hoy vemos procesos con mayor nivel de due diligence, estructuras de adquisición gradual, earnouts, joint ventures y uso creciente de seguros de R&W. Este tipo de herramientas está ganando relevancia en la región porque permite ejecutar transacciones en entornos más exigentes sin frenar el apetito de inversión de largo plazo.

TTR: De cara al segundo semestre, ¿cuáles serán los principales desafíos para APOYO Consultoría en términos de ejecución, pipeline y cierre de operaciones en un entorno de mayor exigencia por parte de los inversores?

Actualmente estamos viendo un pipeline dinámico e interesante, en un entorno donde los procesos son más exigentes y toman más tiempo que hace algunos años. Los inversionistas están realizando due diligence mucho más profundo, los comités de inversión requieren mayor visibilidad sobre riesgos y creación de valor, y existe una disciplina mucho más marcada en la valorización y estructuración de la transacción.

Por ello nosotros elevamos el nivel de preparación de cada proceso. Hoy ya no basta con presentar una compañía atractiva; es necesario construir una tesis de inversión sólida, anticipar contingencias, preparar información financiera y operativa de alta calidad y diseñar estructuras que funcionen tanto para compradores como vendedores. En ese contexto, el enfoque multidisciplinario de APOYO Consultoría es especialmente relevante, porque nos permite complementar la asesoría financiera con capacidades sectoriales, regulatorias y estratégicas. Además, a través de nuestra plataforma global de Oaklins, accedemos a compradores internacionales y experiencia sectorial especializada que amplía de manera importante el alcance en los procesos.

También estamos utilizando cada vez más herramientas orientadas a reducir fricción y aumentar la probabilidad de cierre. Procesos que incorporar un vendor due diligence y análisis de riesgos regulatorios permiten anticipar contingencias antes de salir al mercado. Asimismo, estructuras como adquisiciones parciales y/o earnouts están ganando relevancia porque ayudan a cerrar brechas de valorización y facilitan acuerdos en un entorno más riguroso.

Dealmaker Q&A  

TTR Dealmaker Q&A con
Ángela García, Socia de Fusiones y Adquisiciones M&A de Brigard Urrutia


Ángela García


Brigard Urrutia


TTR: El M&A es una práctica marcada por cierres intensivos, alta exigencia técnica y presión constante. Desde su experiencia, ¿cómo ha evolucionado el liderazgo femenino en el sector legal de M&A en los últimos cinco años? ¿Considera que los cambios observados responden ya a una transformación estructural del mercado o siguen siendo avances puntuales dentro de determinadas firmas o equipos?

En términos generales, el crecimiento ha sido gradual, pero sostenido en todo el sector legal. Cuando inicié mi carrera profesional, el número de mujeres socias en las firmas era muy reducido —y aún más limitado en la práctica de M&A—. Hoy, sin embargo, puedo decir con satisfacción que la mayoría de las firmas líderes en Colombia en esta área cuentan con socias mujeres.

En cuanto a las razones detrás de estos avances, si bien es cierto que ciertas dinámicas sociales han contribuido a ampliar las oportunidades de formación y desarrollo profesional para las mujeres, también es claro que las firmas que han adoptado e implementado de manera decidida políticas específicas de diversidad e inclusión han logrado avanzar a un ritmo más acelerado.

TTR: En Colombia, como en otros mercados, las mujeres representan una proporción significativa en las etapas iniciales de la carrera legal, pero el acceso a la sociatura sigue siendo reducido —en algunos estudios internacionales apenas ronda el 23%—. Desde su experiencia, ¿en qué punto del recorrido profesional se produce la mayor pérdida de talento femenino en el M&A colombiano? ¿Responde a factores estructurales del modelo de promoción, a dinámicas culturales del sector o a decisiones individuales condicionadas por el entorno?

La mayor pérdida de talento, sin duda, se presenta en el nivel de asociadas senior, que suele coincidir con la etapa en la que muchas abogadas se encuentran en sus treinta. No considero que este fenómeno responda a una única causa, sino más bien a la convergencia de distintas realidades sociales y económicas que aún no hemos logrado armonizar plenamente —y que probablemente nunca se armonizarán por completo —.

Por un lado, es una realidad que la asesoría legal en M&A es altamente demandante en términos de tiempo y disponibilidad. Por otro lado, también es cierto que la maternidad, especialmente durante los primeros años, implica una dedicación igualmente intensa en tiempo y disponibilidad.

Con el tiempo he llegado a la conclusión de que buscar culpables o atribuir esta situación exclusivamente a fallas estructurales del sistema aporta poco al debate. Una aproximación más útil, en mi opinión, es adoptar una visión pragmática: reconocer que estas tensiones existen e identificar las herramientas que permitan navegar de la mejor manera los años más exigentes.

Desde la perspectiva de las firmas, esto implica implementar políticas que no se limiten únicamente a la flexibilidad laboral, sino que también promuevan activamente la visibilización del talento femenino y su inclusión en los planes de sucesión y liderazgo. Desde la perspectiva de las mujeres, también supone reconocer que no es posible asumirlo todo al mismo tiempo y que resulta clave distribuir las responsabilidades del hogar y del cuidado con las parejas y otras redes de apoyo.

TTR: En el mercado transaccional, el liderazgo se mide por la capacidad de originar negocio y liderar operaciones de alto valor. En Colombia, ¿observan que las mujeres están accediendo de forma creciente a los mandatos estratégicos y a los deals de mayor impacto económico, o persiste una concentración masculina en las operaciones más relevantes?

No considero que la designación de asesores legales en mandatos estratégicos esté determinada por factores de género, sino principalmente por criterios de seniority y experiencia. En el mercado colombiano, el número de socias senior dedicadas a la práctica de M&A sigue siendo relativamente reducido. Sin duda, muchas de ellas han participado en transacciones de gran relevancia, pero objetivamente continúan siendo una minoría dentro del mercado.

Dicho esto, también es cierto que existe una nueva generación de mujeres —muchas de ellas socias jóvenes— que está participando activamente en algunas de las transacciones de mayor impacto económico del país. A través de estas experiencias, están adquiriendo exposición a mercados altamente sofisticados, fortaleciendo sus capacidades técnicas y construyendo su propio networking.

TTR: Desde la perspectiva de Brigard Urrutia, ¿qué medidas concretas se han implementado para fortalecer el desarrollo y posicionamiento de mujeres en el área de M&A? ¿Han identificado cambios estructurales en la forma de asignar operaciones, evaluar desempeño o construir cartera que estén influyendo en la consolidación de liderazgos femeninos?

Brigard Urrutia ha implementado diversas iniciativas orientadas a preservar y potenciar el talento femenino dentro de la firma. Al igual que en otras firmas del mercado, contamos con esquemas de flex-time y part-time que pueden ser utilizados tanto por hombres como por mujeres. Sin embargo, considero que uno de los factores más determinantes ha sido la confianza de la firma en su proceso de formación y desarrollo de líderes, evitando tomar decisiones impulsadas únicamente por métricas o estadísticas.

Puedo referirme a mi propia experiencia: cuando regresé de mi licencia de maternidad, mis socios me brindaron la confianza para reincorporarme gradualmente, a mi propio ritmo. Al mismo tiempo, me mantuvieron integrada en las conversaciones y transacciones relevantes, respetando también aquellos momentos en los que prefería tomar cierta distancia. Esa combinación de confianza, flexibilidad y acompañamiento resultó fundamental para retomar mi práctica profesional.

TTR: El mercado colombiano de M&A ha mostrado dinamismo en sectores como energía, infraestructura, tecnología, financiero y recursos naturales. ¿Existen diferencias en la presencia y liderazgo femenino según el sector? ¿Hay industrias donde el avance sea más visible o donde aún persistan mayores brechas?

No he percibido diferencias relevantes en ese sentido. Actualmente hay mujeres liderando transacciones en prácticamente todos los sectores. Si bien su número sigue siendo menor en proporción al de los hombres, esto responde a una realidad estructural del mercado en general y no a una dinámica particular de algún sector específico.

TTR: Si proyectamos el mercado a diez años, ¿qué ajustes deberían consolidarse en el modelo de promoción de los despachos colombianos —criterios de evaluación, esquemas de disponibilidad, estructuras de patrocinio interno o gestión del talento— para que el acceso de mujeres a la sociatura en M&A deje de ser una excepción estadística y se convierta en una proporción más representativa del talento disponible?

Probablemente una combinación de todas las anteriores, aunque esa sigue siendo en cierta medida la fórmula que nadie ha logrado descifrar por completo. En mi opinión, lo más importante es no perder el interés en este tipo de conversaciones, continuar midiendo los avances —y también los eventuales retrocesos— y, sobre todo, seguir visibilizando el talento femenino dentro del sector.

TTR: Mirando hacia 2026 en Colombia, ¿qué sectores anticipan que concentrarán mayor actividad en M&A y qué habilidades serán determinantes para liderar esas operaciones? ¿Consideran que el próximo ciclo transaccional puede acelerar la consolidación de una nueva generación de socias con protagonismo en los mandatos estratégicos del país?

De cara a 2026, es previsible que el sector energético continúe mostrando una actividad significativa, tanto en proyectos de energía convencional como en energías renovables y no convencionales. Asimismo, anticipamos que sectores como servicios financieros y tecnología seguirán desempeñando un papel relevante en el dinamismo del mercado.

En cuanto a la consolidación del liderazgo femenino en el mercado de M&A, el desafío principal pasa por mantener y promover la participación de mujeres en las transacciones, brindarles oportunidades reales de liderazgo y, sobre todo, visibilizar su trabajo y sus logros. En este proceso, el rol de los clientes es fundamental, ya que pueden convertirse en aliados estratégicos en la promoción y reconocimiento del talento femenino dentro de las transacciones.


English version


Ángela García


Brigard Urrutia


TTR: M&A is a practice defined by intense deal closings, high technical demands and constant pressure. Based on your experience, how has female leadership in the legal M&A sector evolved over the past five years? Do you believe the changes observed reflect a structural transformation of the market, or do they remain isolated advances within certain firms or teams?

Overall, growth has been gradual but steady across the legal sector. When I began my professional career, the number of women partners in law firms was very limited—and even more so in the M&A practice. Today, however, I can say with satisfaction that most of the leading firms in Colombia in this area have women partners.

As for the reasons behind these developments, while it is true that certain social dynamics have helped expand educational and professional opportunities for women, it is also clear that firms that have proactively adopted and implemented specific diversity and inclusion policies have progressed at a faster pace.

TTR: In Colombia, as in other markets, women represent a significant proportion at the early stages of the legal career path, yet access to partnership remains limited— in some international studies, barely reaching 23%. From your perspective, at what point in the professional trajectory does the greatest attrition of female talent occur within Colombian M&A? Is this driven by structural factors within the promotion model, cultural dynamics within the sector, or individual decisions shaped by the broader environment?

The greatest loss of talent undoubtedly occurs at the senior associate level, which often coincides with the stage when many women lawyers are in their thirties. I do not believe this phenomenon can be attributed to a single cause; rather, it reflects the convergence of different social and economic realities that we have not yet been able to fully reconcile—and likely never will completely.

On the one hand, legal advisory work in M&A is highly demanding in terms of time and availability. On the other hand, motherhood—particularly during the early years—also requires an equally intense commitment of time and availability.

Over time, I have come to the conclusion that attributing this situation solely to structural flaws in the system does little to advance the discussion. In my view, a more constructive approach is to adopt a pragmatic perspective: acknowledge that these tensions exist and identify the tools that allow professionals to navigate the most demanding years as effectively as possible.

From the perspective of law firms, this means implementing policies that go beyond simple workplace flexibility and actively promote the visibility of female talent and its inclusion in leadership and succession planning. From the perspective of women professionals, it also means recognizing that it is not possible to do everything at the same time and that sharing household and caregiving responsibilities with partners and other support networks is essential.

TTR: In the transactional market, leadership is measured by the ability to originate business and lead high-value transactions. In Colombia, are women increasingly gaining access to strategic mandates and the most economically significant deals, or does a predominantly male concentration persist in the most relevant transactions?

I do not believe that the appointment of legal advisors in strategic mandates is determined by gender considerations, but rather by seniority and experience. In the Colombian market, the number of senior women partners dedicated to the M&A practice remains relatively limited. While many of them have undoubtedly been involved in highly significant transactions, they still represent a minority within the market.

That said, it is also true that a new generation of women—many of them younger partners—is actively participating in some of the most economically significant transactions in the country. Through these experiences, they are gaining exposure to highly sophisticated markets, strengthening their technical capabilities, and building their own professional networks.

TTR: From the perspective of Brigard Urrutia, what concrete measures have been implemented to strengthen the development and positioning of women within the M&A practice? Have you identified structural changes in the allocation of transactions, performance evaluation, or portfolio-building processes that are contributing to the consolidation of female leadership?

Brigard Urrutia has implemented several initiatives aimed at preserving and strengthening female talent within the firm. As is the case with other firms in the market, we offer flex-time and part-time arrangements that can be used by both men and women. However, I believe that one of the most decisive factors has been the firm’s confidence in its process for developing and nurturing leaders, without allowing decisions to be driven solely by metrics or statistics.

I can speak from my own experience: when I returned from maternity leave, my partners gave me the trust and flexibility to reintegrate gradually and at my own pace. At the same time, they ensured that I remained involved in key conversations and transactions, while also respecting the moments when I preferred to step back. That combination of trust, flexibility, and support was fundamental in allowing me to successfully resume my professional practice.

TTR: The Colombian M&A market has shown dynamism in sectors such as energy, infrastructure, technology, financial services and natural resources. Are there differences in female presence and leadership depending on the sector? Are there industries where progress is more visible, or where wider gaps still persist?

I have not perceived any significant differences in that regard. Today, women are leading transactions across virtually all sectors. While their numbers remain lower compared to men, this reflects a broader structural reality of the market rather than a dynamic specific to any particular sector.

TTR: Looking ahead over the next ten years, what adjustments should be consolidated within the promotion model of Colombian law firms — including evaluation criteria, availability expectations, internal sponsorship structures, or talent management frameworks — so that women’s access to partnership in M&A ceases to be a statistical exception and becomes a more representative proportion of the available talent?

Probably a combination of all of the above, although this remains, to some extent, a formula that no one has fully managed to decipher. In my view, the most important thing is not to lose momentum in these conversations, to continue measuring progress—while also acknowledging potential setbacks—and, above all, to keep making female talent visible within the sector.

TTR: Looking toward 2026 in Colombia, which sectors do you anticipate will concentrate the greatest M&A activity, and which skills will be decisive in leading those transactions? Do you believe the next transactional cycle could accelerate the consolidation of a new generation of female partners playing a leading role in the country’s strategic mandates?

Looking ahead to 2026, the energy sector is expected to continue showing significant activity, both in conventional energy and in renewable energy. Likewise, sectors such as financial services and technology are anticipated to remain key drivers of market activity.

With respect to consolidating female leadership in the M&A market, the main challenge lies in maintaining and promoting the participation of women in transactions, providing them with real opportunities to lead deals, and, above all, making their work and achievements visible. In this effort, the role of clients is fundamental, as they can become strategic allies in promoting and recognizing female talent within transactions.

Dealmaker Q&A


TTR Dealmaker Q&A con Juan Guillermo Cuervo, Socio de Alzur


Juan Guillermo Cuervo


Alzur


TTR Data: Alzur nació en 2023, pero detrás hay una década de experiencia creando piezas conmemorativas. ¿Cómo surgió la idea de especializarse en tombstones para banca de inversión?

Alzur (Cuervo): Fue una evolución natural. Después de muchos años diseñando y produciendo piezas especiales, notamos que los tombstones del sector financiero se habían vuelto objetos estándar, sin alma. Vimos la oportunidad de devolverles significado: hacer piezas que contaran una historia, con materiales novedosos y formas que conectaran con el logro que representan. Alzur nació con la idea de transformar un objeto tradicional en algo artístico y memorable y es la visión compartida de tres socios: Patricia Escobar, una experimentada ingeniera de producción que lidera nuestra planta en Sabaneta (Antioquia), Carlos Martínez Díez, un banquero de inversión exitoso y apasionado de los tombstones (tiene una de las mejores colecciones de Colombia) y quien les habla, un diseñador gráfico con muchas horas de vuelo en diseño.

TTR Data: ¿Qué diferencia a Alzur frente a otros fabricantes?

Alzur (Cuervo): En Alzur no trabajamos en serie ni reciclamos diseños de proyectos anteriores. Cada proyecto parte de una historia distinta, cada pieza es única. Nos gusta conversar con nuestro cliente, entender qué hay detrás del logro, quiénes son los protagonistas y qué quieren transmitir. Más allá de los materiales, lo esencial es el concepto. Acompañamos muy de cerca a nuestros clientes, casi como parte de su equipo, y eso se nota en el resultado final. Nuestros clientes valoran mucho nuestro proceso de diseño, en el que les invitamos a participar y mejorar nuestros primeros bocetos. Estar ubicados en Colombia, cerca de nuestros clientes y hablar el mismo idioma (a diferencia de otros proveedores internacionales) ayuda mucho en la interacción.

TTR Data: Usted lleva más de 20 años en el mundo del diseño. ¿Cómo llegó a especializarse en este tipo de piezas?

Alzur (Cuervo): Empecé explorando distintos campos — diseño gráfico, interiores, modelado 3D, producción artesanal — hasta que un cliente me pidió crear una pieza conmemorativa para una transacción de M&A. Ese proyecto me reveló un universo fascinante: el de dar forma tangible a un logro intangible. Desde entonces entendí que un tombstone puede ser arte funcional, algo que emociona y perdura. Los banqueros de inversión tienen un carácter y un ego muy característicos, acompañarles en la conceptualización de un logro que ha costado tanto lograr es un desafío extraordinario, y nada fácil… 

TTR Data: ¿Qué valores guían su trabajo y el de Alzur?

Cuervo: Cuidamos la precisión y el detalle porque cada pieza representa un momento irrepetible. Pero más allá de lo técnico, nos importa el simbolismo. Buscamos elegancia, durabilidad y una estética limpia. En el fondo, se trata de crear arte funcional: objetos que comuniquen orgullo, confianza y emoción con el paso del tiempo. Nuestras piezas van a estar en manos de ejecutivos de primer nivel, abogados exitosos y salas de juntas de bancas de inversión donde se discuten las transacciones más importantes de América Latina.

TTR Data: ¿Tiene alguna anécdota que refleje la filosofía de Alzur?

Alzur (Cuervo): Hace pocas semanas ocurrió algo fascinante. Enfrentamos un proceso de producción complicado con fechas de entrega muy apretadas. Nuestro cliente tenía un closing dinner en Cartagena. Estábamos contra el reloj. Enviando las piezas por paquetería no alcanzarían a llegar. La única manera de poder cumplir con los tiempos de entrega fue tomar las piezas conmigo, montarme en un avión y llevarlas personalmente (nos encontramos en el Aeropuerto de Cartagena). Nuestro cliente lo valoró mucho; entendió el esfuerzo y la pasión detrás de Alzur. Esa historia resume lo que somos: un equipo dispuesto a hacer lo que sea necesario para cumplir a nuestros clientes, así la rentabilidad del proyecto no siempre alcance…

TTR Data: Alzur trabaja estrechamente con bancas de inversión y equipos legales que operan en transacciones de alto impacto. ¿Cómo ha cambiado su relación con los dealmakers y cómo influye la actividad del mercado M&A en la demanda y sofisticación de sus piezas?

Alzur (Cuervo): La relación se ha transformado profundamente. Antes, los tombstones eran piezas muy estándar, producidas casi en serie. Hoy los dealmakers esperan algo más: quieren que capturemos la esencia de la transacción, no solo la descripción y montos. Ese cambio ha elevado la conversación creativa. Ya no llegamos desde la forma, sino desde el concepto industrial, desde el alma del proyecto.

Mi formación en diseño industrial ha sido clave para esto. Nos permite explorar materiales más allá del acrílico tradicional: metales, maderas, resinas, piezas ensambladas, elementos cromáticos que dialogan con la identidad de cada institución. También trabajamos técnicas que antes no se utilizaban en este segmento: composiciones multicapa, uniones integradas, contrastes de textura y color.

Cuando el mercado M&A está dinámico, los clientes no solo buscan más piezas; buscan piezas más sofisticadas. Hoy la banca de inversión quiere tombstones que reflejen la complejidad de una transacción, la cultura de la firma y la historia detrás del cierre. Eso nos exige estar siempre un paso adelante, innovando desde el diseño y la ingeniería.

TTR Data: Mientras continúan su expansión regional, ¿están explorando soluciones a mayor escala para servir a bancas de inversión globales y firmas de abogados que operan múltiples jurisdicciones en LatAm? ¿Cuál es su visión para consolidarse como referente regional en el sector?

Alzur (Cuervo): Nuestro camino es claro: reforzar nuestras capacidades propias. En lugar de alianzas externas, estamos preparando nuevas inversiones en equipos de producción, maquinaria especializada y procesos internos que nos permitan atender una demanda creciente sin perder nuestro sello artesanal.

En Latinoamérica hay muy pocos proveedores especializados en tombstones, y eso nos pone en una posición única. Competimos “en casa”, con cercanía, con grupos estadounidenses y asiáticos que no conocen el territorio ni la cultura transaccional de la región. Esa proximidad —entender cómo trabajan los equipos, sus ritmos, sus códigos— es un diferencial enorme.

En los últimos dos años hemos atendido proyectos en Panamá, México, República Dominicana y Guatemala, además de colaborar con las principales bancas colombianas. Hoy estamos prospectando activamente Chile y Perú, mercados donde vemos una clara necesidad de un proveedor regional que combine creatividad, cumplimiento y conocimiento profundo del mundo M&A.

Nuestra visión es convertirnos en el referente latinoamericano: un estudio que diseña y produce piezas con el nivel de un atelier, pero con la capacidad operativa para servir a bancas globales que manejan múltiples jurisdicciones en la región.

TTR Data: ¿Cómo ha evolucionado el diseño de tombstones en América Latina?

Alzur (Cuervo): Hace unos años casi todas las piezas eran iguales: rectas, transparentes y sin narrativa, con predominio del acrílico y ensamblajes básicos. Hoy los clientes se merecen algo mucho mejor, son mucho más exigentes, buscan diseño, historia y conexión emocional. El tombstone se ha convertido en una extensión del branding y del orgullo corporativo.

TTR Data: ¿Y qué papel cumple hoy el diseño en la comunicación de los logros financieros?

Alzur (Cuervo): El diseño humaniza los logros. En un entorno dominado por números y contratos, ayuda a transmitir emoción y sentido. Un buen tombstone comunica confianza, trabajo en equipo y propósito. Detrás de cada pieza hay cientos de horas de trabajo para lograr que el deal se cierre exitosamente. No es solo una pieza bonita: es una forma de celebrar visualmente el cierre exitoso.

TTR Data: ¿Qué tendencias están marcando el futuro del diseño conmemorativo?

Alzur (Cuervo): Estamos explorando materiales más sostenibles y procesos más limpios. La impresión 3D también nos ha abierto nuevas posibilidades: estructuras más ligeras, precisas y expresivas. La innovación técnica siempre debe estar al servicio de la historia que queremos contar. Estamos empezando a incorporar IA en nuestros procesos, si bien todavía el componente humano y artesanal predomina en nuestros procesos.

TTR Data: Alzur ya trabaja con clientes en varios países. ¿Cómo ha sido esa expansión regional?

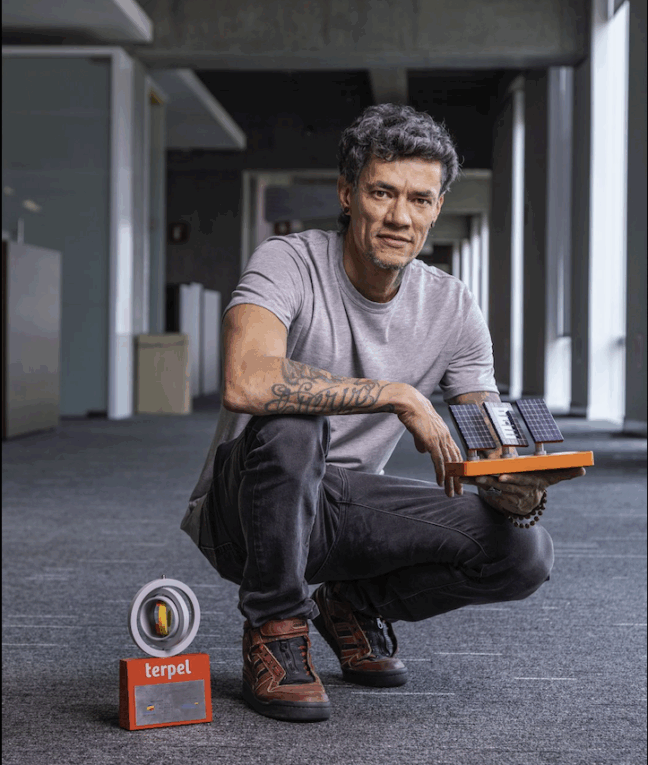
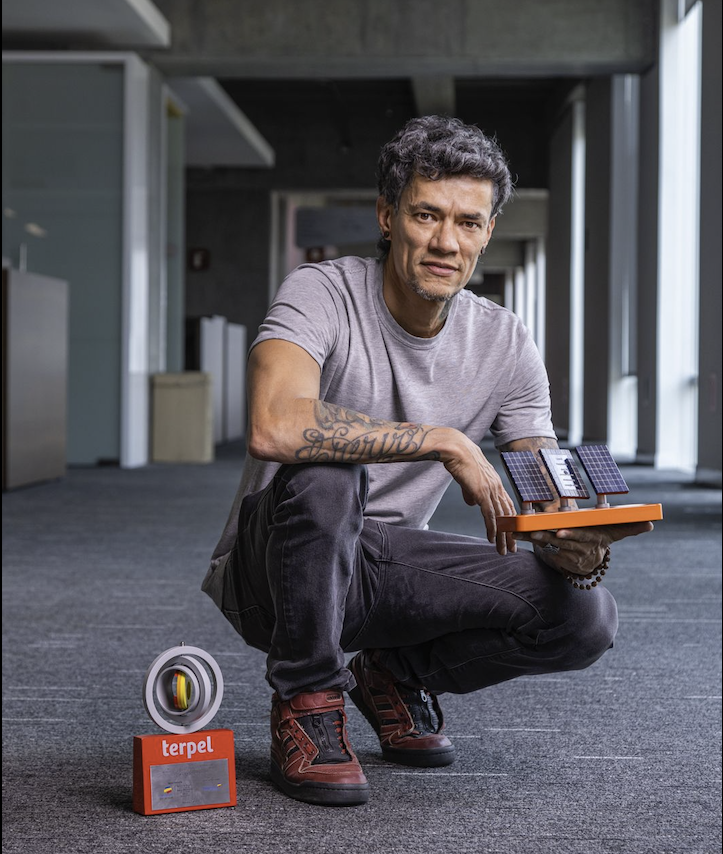
Alzur (Cuervo): Nuestros principales proyectos están en Colombia, pero en los últimos meses hemos incursionado exitosamente en Panamá, Guatemala, El Salvador, México y República Dominicana. Con muchos clientes ya existe una relación cercana y de confianza: saben que cuidaremos cada detalle. Un ejemplo que recuerdo con especial cariño es el trabajo con Bancolombia y su cliente Terpel (foto adjunta). Nos piden piezas que se muevan, que inviten a descubrir. Es un reto constante y lo disfrutamos mucho.

TTR Data: Usted mencionó que uno de los socios de Alzur, Carlos Martínez Díez, es banquero de inversión y coleccionista de tombstones. ¿Qué papel jugó su experiencia en la decisión de enfocarse en el mercado de M&A y cómo ha influido en su relación con los dealmakers?

Alzur (Cuervo): La influencia de Carlos ha sido enorme. Tiene más de 20 años en banca de inversión y una de las colecciones de tombstones más impresionantes que he visto. Esa sensibilidad —saber qué representa un cierre, qué valor simbólico tiene para un equipo, qué significa recibir la pieza — ha marcado la filosofía corporativa de Alzur.

Carlos es extraordinariamente exigente con la calidad: materiales, acabados, ensamblajes, cromáticas, equilibrio visual. Y también con los deadlines, que en el mundo M&A son sagrados. Su experiencia nos ha permitido entender el ritmo real de los dealmakers y hablar su mismo idioma. Gracias a eso, Alzur no se percibe como un proveedor, sino como un aliado que entiende los tiempos, la presión y la importancia emocional de cada operación.

TTR Data: Para cerrar, ¿qué mensaje le gustaría dejar a los lectores de TTR?

Alzur (Cuervo): Que un tombstone no es un objeto: es un símbolo. Detrás de cada pieza hay una historia de confianza, esfuerzo y articulación entre equipos. En Alzur creemos en el diseño con propósito, cada detalle —material, color, textura, ensamblaje— debe decir algo. Nuestro objetivo es que cada tombstone tenga alma y que, con el tiempo, siga recordando el logro que representa.