Informe trimestral sobre el mercado transaccional latinoamericano – 3T26
Posted on
El mercado M&A en América Latina disminuye un 26% en el tercer trimestre de 2026, según TTR Data
En 2026, se han registrado 1.720 transacciones de M&A por un importe de USD 78.812m
Capital movilizado en Private Equity aumenta un 97% en el tercer trimestre del año
Argentina, Brasil, Perú y Colombia, únicos países con crecimiento en importe en 2026
Deal del trimestre: USA Rare Earth completa adquisición del 100% de Serra Verde
Entrevista de TTR Data a Pedro Da Costa, líder de M&A de Aon Latinoamérica
El mercado transaccional de América Latina ha registrado hasta el tercer trimestre de 2026 un total de 1.720 fusiones y adquisiciones, entre anunciadas y cerradas, por un importe agregado de USD 78.812m, según el más reciente informe de TTR Data (www.ttrdata.com), en colaboración con Datasite y Aon.
Estas cifras suponen una disminución del 26% en el número de transacciones y un descenso del 5% en su valor, con respecto a las cifras registradas en el tercer trimestre de 2025.
Private Equityy Venture Capital
Hasta el tercer trimestre de 2026, se han contabilizado un total de 109 transacciones de Private Equity, de las cuales 24 tienen un valor no confidencial agregado de USD 14.566m, lo cual supone una disminución del 20% en el número de transacciones y un aumento el 97% en su valor, con respecto al mismo periodo de 2025.
En cuanto al segmento de Venture Capital, en los primeros nueve meses del año se han llevado a cabo 272 transacciones, de las cuales 230 tienen un valor no confidencial agregado de USD 3.525m, lo que supone una disminución del 36% en el número de transacciones y un descenso del 1% en el capital movilizado, en términos interanuales.
Asset Acquisition
Hasta el tercer trimestre de 2026, se han contabilizado un total de 411 transacciones de adquisición de activos, de las cuales 215 tienen un valor no confidencial agregado de USD 14.878m. Esto supone un descenso del 7% en el número de transacciones y una disminución del 5% en su importe, con respecto al mismo periodo de 2025.
Rankingde transacciones por países
En 2026, por número de transacciones, Brasil lideró el ranking de países más activos de la región con 968 deals (descenso del 31%) y un aumento del 31% en el capital movilizado (USD 49.190m), en términos interanuales, lo cual convierte al país , junto con Argentina, Perú y Colombia, en los únicos con resultados positivos en la región en términos de capital movilizado.
Por su parte, Chile sube en el ranking, con 239 transacciones (un descenso del 12%) y con una disminución del 24% en el capital movilizado (USD 5.556m). Le sigue en el ranking Argentina, con 203 transacciones (aumento del 4%) y con un crecimiento del 31% en su valor (USD 6.515m), con respecto al mismo periodo del año pasado, lo que convierte al país en el único con crecimiento positivo tanto en importe como en número de transacciones.
Entre tanto, México desciende un lugar en el ranking, con 200 transacciones que representan un descenso del 12% en el número de transacciones, además de una disminución del 25% en su valor (USD 14.549m), en términos interanuales. Sigue Colombia, que registra con 164 transacciones (descenso del 20%), pero un aumento del 59% en capital movilizado (USD 11.462m).
Perú, por su parte, ha registrado 91 transacciones (descenso del 19%) y un aumento del 122% en su capital movilizado (USD 6.066m), con respecto al tercer trimestre de 2025.
Ámbito Cross-Border
En el ámbito cross-border, se destaca el apetito inversor de las compañías latinoamericanas en el exterior hasta el tercer trimestre de 2026, especialmente en Europa y Norteamérica, donde se han llevado a cabo 58 y 33 transacciones, respectivamente.
Por su parte, las compañías que más han realizado transacciones estratégicas en América Latina proceden de Norteamérica, con 283, Europa (225), y Asia (59).
Transacción Destacada
Para el tercer trimestre de 2026, TTR Data ha seleccionado como transacción destacada la adquisición del 100% de Serra Verde, anteriormente controlada por los fondos de capital privado Denham Capital, Energy and Minerals Group y Vision Blue, por parte de USA Rare Earth, una empresa estadounidense especializada en tierras raras. El importe de la operación asciende a USD 2.800m.
La transacción ha contado con el asesoramiento jurídico de Demarest Advogados, Latham & Watkins, White & Case y A&O Shearman. Los asesores financieros han sido Goldman Sachs y Moelis & Company.
Rankingde Asesores Financieros y Jurídicos
El informe publica los rankings de asesoramiento financiero y jurídico de 2026 de transacciones de M&A, Private Equity, Venture Capital y Mercado de Capitales en América Latina, donde se informa de la actividad de las firmas destacadas por número de transacciones y por su valor.
DealmakersQ&A con Aon
TTR Data ha entrevistado en exclusiva a Pedro da Costa, líder de M&A y soluciones transaccionales de Aon, para conocer las perspectivas del mercado de Fusiones y Adquisiciones en 2026: “Las transacciones destacadas durante el período refuerzan la relevancia de los sectores de energía, minería e infraestructura de telecomunicaciones para el M&A latinoamericano. Estos sectores deberían seguir ocupando un lugar central en las decisiones de inversión durante el cierre de 2026 y a lo largo de 2027, aunque el peso de cada uno dependerá de la evolución de las condiciones de financiación, del entorno regulatorio y de la capacidad de compradores y vendedores para llegar a un acuerdo sobre el valor de los activos”.
Relatório trimestral sobre o mercado transacional português – 3Q26
Posted on
O capitalmobilizado no mercado português de Venture Capitalcresce 36% em 2026, segundo o relatório TTR Data
Número de transações regista queda de 27% em comparação a 2025
O setor de Real Eatate foi o mais ativo em 2026 en M&A, com 62 transações
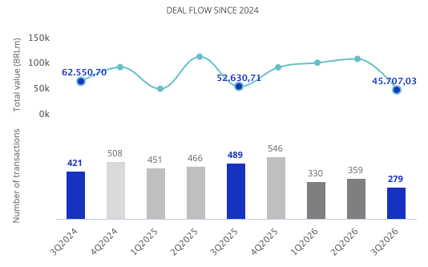
Até terceiro trimestre de 2026, o mercado transacional português viu a concretização de 379 operações, totalizando EUR 7,8bi. Destas, 33% revelaram seus valores, conforme aponta o mais recente relatório do TTR Data (ttrdata.com).
Estes números representam uma queda de 27% no número de transações em comparação com o mesmo período de 2025, tal como uma diminuição de 45% no capital mobilizado.
Em termos setoriais, o setor de Real Eatate foi o mais ativo em 2026, com 62 transações.
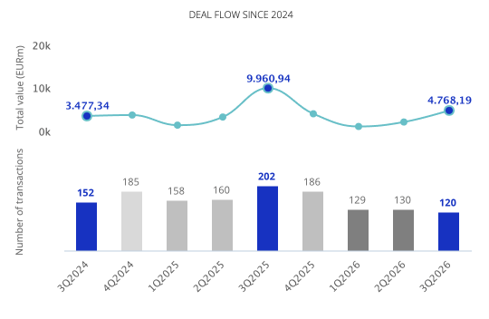
No terceiro trimestre, 120 fusões e aquisições foram registadas, entre anunciadas e concluídas, e um valor total de EUR 4,7bi.
Operações do mercado transacional de 3Q2024 a 3Q2026 Fonte: TTR Data.
Âmbito Cross-Border
No âmbito Cross-Border, quanto à número de transações, a Espanha foi o país que mais investiu em Portugal no período, contabilizando 28 transações.
As empresas portuguesas escolheram a Espanha e o Reino Unido como principal destino de investimento, com 37 e nove transações, respetivamente.
As aquisições estrangeiras no setor de Tecnologia e Internet caíram em 16% em comparação ao mesmo período de 2025.
Private Equity, Venture Capital e Asset Acquisitions
Em 2026, foram contabilizadas 53 transações de Private Equity, representando uma queda de 40% no número de operações em comparação ao mesmo período de 2025.
Em Venture Capital, foram realizadas 76 rodadas de investimentos e um total de EUR 872m, representando um crescimento de 35% no total investido.
No segmento de Asset Acquisitions, foram registadas 86 transações com um valor de EUR 3,8bi, representando um aumento de 3% no capital mobilizado.
Transação do trimestre
A transação destacada pelo TTR Data no terceiro trimestre de 2026, foi a conclusão da aquisição da Data Center Covilhã peloAsterion Industrial Partners. O valor da transação é de EUR 120.
A operação contou com a assessoria jurídica em lei portuguesa do escritório Morais Leitão, Galvão Teles, Soares da Silva & Associados; e Uría Menéndez Portugal. A EY realizou a assessoria financeira e due diligence.
Ranking de consultores financeiros e jurídicos
O relatório publica os rankings de assessoria financeira e jurídica até setembro de 2026 em M&A, Private Equity, Venture Capital e Mercados de Capitais, onde a atividade dos assessores é refletida pelo número de transações e pelo valor total.
Quanto ao ranking de assessores jurídicos, por número de transações lidera o escritório Cuatrecasas Portugal, com 23 operações. Em valor, lidera o escritório Morais Leitão, Galvão Teles, Soares da Silva & Associados contabilizando um total de EUR 1,1bi. No que se refere ao ranking de assessores financeiros, por número de transações lideram o Accuracy, Houlihan Lokey e Savills Portugal, com duas operações, cada. Em valor lidera o BTG Pactual contabilizando EUR 698,66m.alor lidera o BTG Pactual com uma operação e contabilizando EUR 698,66m.
Relatório trimestral sobre o mercado transacional brasileiro – 3Q26
Posted on
O capital mobilizado no mercado brasileiro de M&A cresce 19% em 2026, segundo o relatório TTR Data
Estados Unidos é o país que mais investiu no Brasil, com 101 aquisições
Capital mobilizado registra crescimento em 18%
Entrevista con Barreto Veiga Advogados, con perspectivas del mercado M&A en 2026
O cenário transacional brasileiro foi objeto de análise no relatório trimestral do TTR Data, que revelou 968 transações movimentando um total de BRL 251,6bi em 2026.
Esses números representam uma queda de 31% no número de transações em relação ao mesmo período de 2025, no entanto o houve um aumento no capital mobilizado em 18%. Do total das transações, 44% possuem os valores revelados e 78% das operações já estão concluídas.
O setor de Internet, Sofware & IT Services é o mais ativo com 161 transações, seguido pelo setor de Real Estate, com 147 transações.
Operações do mercado transacional de 3Q2024 a 3Q2026 Fonte: TTR Data.
Âmbito Cross-Border
Empresas brasileiras voltaram-se principalmente para os Estados Unidos e Colômbia, realizando 13 e oito transações, respectivamente.
Por outro lado, os Estados Unidos lideram os investimentos no Brasil, com 101 operações.
Empresas norte-americanas que adquirem negócios brasileiros registraram uma diminuição de 19%. As aquisições estrangeiras no setor de Tecnologia e Internet diminuiram em 8%.
Em relação aos fundos estrangeiros de Private Equity e Venture Capital que investem em empresas brasileiras, houve uma queda de 3% em 2026.
Private Equity, Venture Capital e Asset Acquisitions
No segmento de Private Equity, houve 62 transações totalizando BRL 54,9bi, com um crescimento de 189% no capital mobilizado.
Em Venture Capital, 167 rodadas de investimento movimentaram BRL 9,6bi, representando uma queda de 21% no total investido.
O segmento de Asset Acquisitions registrou 223 transações e BRL 42,1bi, refletindo uma queda de 15% no volume de operações.
Transação do trimestre
A transação destacada pelo TTR Data no terceiro trimestre de 2026 foi a conclusão da venda da CPC pela Motiva para a ASUR. O valor da transação é de BRL 5,1bi.
A operação contou com a assessoria jurídica em lei brasileira dos escritórios Pinheiro Neto Advogados; e BMA Advogados. O Banco Itaú BBA,J.P. Morgan e Lazard realizaram a assessoria financeira.
Entrevista comBVA – Barreto Veiga Advogados
Ranking de assessores financeiros e jurídicos
O relatório publica os rankings de assessoria financeira e jurídica até setembro de 2026 em M&A, Private Equity, Venture Capital e Mercados de Capitais, onde a atividade dos assessores é refletida pelo número de transações e pelo valor total.
Quanto ao ranking de assessores financeiros, por número de transações lidera em 2026 o BTG Pactual com 32 operações. Em valor, lidera o Banco Bradesco BBI com um total de BRL 78,2bi.
No que se refere ao ranking de assessores jurídicos, por número de transações e em valor lidera o escritório Mattos Filho, com 71 operações e contabilizando um total de BRL 84,4bi.
Dealmaker Q&A
Posted on
TTR Dealmaker Q&A con Pedro da Costa, especialista en M&A y Transaction Solutions en Aon
Pedro Costa
Aon Latinoamérica
Con formación en Ingeniería Civil, Pedro desempeña el cargo de M&A and Transaction Solutions Leader de Aon en Latinoamérica. Con nueve años de experiencia en el mercado de Fusiones y Adquisiciones, está especializado en la debida diligencia de riesgos y seguros, con profundo conocimiento en la transferencia de riesgos de M&A a través de soluciones de Reps y Warranties, Warranties & Indemnities, Tax y Contigent.
Su experiencia se extiende a través de diversas industrias y sectores, incluyendo Infraestructura, Petróleo y Gas, Tecnología, Manufactura, Energía Renovable, entre otros.
TTR: Los datos de TTR Data hasta agosto reflejan 1.457 transacciones (-29%) por USD 67.372m (-3%) en América Latina, un mercado que sigue ajustando en volumen mientras el valor se estabiliza. ¿Cuál es su balance de los tres primeros trimestres de 2026 y cuáles son los principales insights que dejan estos nueve meses de actividad para inversores y aseguradoras?
El mercado latinoamericano de M&A no se ha detenido, pero se ha vuelto más selectivo. Hasta agosto, el número de transacciones cayó algo más del 28% frente al mismo período de 2025, mientras que el valor agregado divulgado disminuyó alrededor del 3%. Es una dinámica que resumimos como “Deal Value over Deal Flow”: menos operaciones, pero capital todavía dirigido a transacciones de mayor tamaño. Estas cifras, por sí solas, no permiten afirmar que los inversores hayan cambiado sus criterios; sí muestran por qué la calidad del activo, la due diligence y la capacidad de cerrar la operación deben ocupar un lugar central en la conversación.
En este contexto, la asignación de riesgos posteriores al cierre cobra mayor importancia. El seguro de declaraciones y garantías, o R&W, puede formar parte de la estructura de indemnización negociada entre comprador y vendedor, ofreciendo protección frente a determinadas pérdidas cubiertas. Como trusted advisor, Aon apoya a sus clientes a identificar y gestionar esos riesgos desde una etapa temprana y a evaluar soluciones de transferencia al mercado asegurador, según las características de cada operación
TTR: El mapa regional se ha reordenado. Brasil concentra el 61% del valor de la región (USD 41.129m, +23%), Argentina sube posiciones con un aumento del 49% en capital movilizado, y Colombia y Perú crecen un 56% y un 125% en valor pese a perder volumen. En cambio, México retrocede un 17% en ambas métricas y Chile un 9% en valor. ¿Qué explica que los mercados con mayor riesgo percibido —Argentina, Colombia, Perú— estén atrayendo los tickets grandes mientras México, el mercado del nearshoring, pierde tracción? ¿Cómo se refleja esta reasignación en el apetito de las aseguradoras internacionales por cada jurisdicción?
No debemos interpretar el avance de las operaciones de mayor valor en Argentina, Colombia y Perú como el reverso de la pérdida de tracción del mercado mexicano. Lo que observo es un inversor cada vez más atento a los riesgos y oportunidades específicos de cada mercado. Las cifras no necesariamente demuestran una percepción de seguridad en Sudamérica, ni que las inversiones se hayan desplazado de México hacia esos países.
En Argentina, la perspectiva de continuidad de las reformas ha reavivado el interés por activos de largo plazo, especialmente en energía, minería e infraestructura, aunque la estabilización económica todavía enfrenta desafíos importantes. En Perú, existe la expectativa de una mayor confianza de los inversores y de avances en proyectos mineros y de infraestructura. En Colombia, los mercados financieros reaccionaron positivamente ante la perspectiva de un cambio en la política económica, pero la situación fiscal sigue siendo un motivo de cautela. En cada país, los riesgos políticos, macroeconómicos y sociales deben evaluarse según las características de la operación, sin generalizaciones.
En México, la dinámica es distinta. La tesis del nearshoring sigue siendo relevante, pero las inversiones orientadas al mercado norteamericano dependen de una mayor previsibilidad sobre los aranceles y las futuras reglas comerciales del T-MEC, el acuerdo entre Estados Unidos, México y Canadá. En un reportaje publicado en septiembre, Reuters recogió testimonios de empresarios que estaban reconsiderando sus planes de inversión ante estas incertidumbres. Esto no explica por sí solo la caída de las transacciones de M&A, pero ayuda a entender por qué algunos proyectos pueden permanecer en espera. Si aumenta la claridad comercial, parte de ellos podría volver a considerarse; no es posible anticipar en qué medida eso se traducirá en operaciones cerradas.
Para el mercado asegurador, el apetito no se define únicamente por el país. Las operaciones en minería, energía o logística requieren análisis específicos de licencias, contratos y exposiciones regulatorias y fiscales. Ahí Aon actúa como trusted advisor: conecta el conocimiento de los equipos locales con los mercados aseguradores globales, presenta con mayor precisión los riesgos de cada transacción y ayuda a evaluar soluciones de transferencia adecuadas, en lugar de basar la decisión únicamente en la geografía.
TTR: Private Equity muestra la divergencia más acusada del año: 97 transacciones (-19%) por USD 10.359m (+59%). Venture Capital cae un 41% en número, aunque mantiene el valor. Con las gestoras globales concentrando capital en menos operaciones de mayor tamaño, ¿qué cambia en la estructuración y en la due diligence de estos deals? ¿Está el seguro de R&W siendo ya un requisito de los comités de inversión en operaciones de Private Equity en la región, como ocurre en EE.UU. y Europa?
En las operaciones de private equity, la discusión no se limita a cómo invertir, sino que también incluye cómo preparar una salida eficiente. En el sell-side, el clean exit es uno de los principales motivos para evaluar el seguro de Representations & Warranties: el fondo busca recibir y distribuir los recursos de la venta con menor dependencia de escrows, retenciones del precio y obligaciones de indemnización posteriores al cierre. En el buy-side, el objetivo es mantener la protección frente a pérdidas cubiertas sin exigir necesariamente que el vendedor mantenga retenida una parte significativa del valor de la operación.
N No hay como afirmar que el seguro de R&W ya sea una exigencia universal de los comités de inversión en América Latina. Sin embargo, las gestoras acostumbradas a utilizarlo en Norteamérica y Europa están trasladando esa experiencia a sus operaciones en la región. Cuando se considera desde la estructuración de la transacción, el seguro puede ayudar a conciliar los intereses del comprador y del vendedor y, en procesos competitivos, hacer que una oferta resulte más atractiva. Su utilidad, no obstante, depende de la due diligence, de los términos de la póliza y de los riesgos específicos de cada operación.
TTR: Los principales deals del tercer trimestre apuntan a energía, minería e infraestructura de telecomunicaciones: Boliden–Nexa (USD 1.310m), Edenor–MetroGAS (USD 780m), Macquarie–IHS Towers (USD 685m) o Maurel & Prom–Gran Tierra. ¿Qué sectores serán determinantes en el cierre de 2026 y cuáles ven consolidándose de cara a 2027? ¿Existen sectores donde la capacidad aseguradora aún es limitada o el underwriting es más restrictivo, como recursos naturales, activos regulados o negocios con exposición cambiaria elevada?
Las operaciones destacadas durante el período refuerzan la relevancia de los sectores de energía, minería e infraestructura de telecomunicaciones para el M&A latinoamericano. Estos sectores deberían seguir ocupando un lugar central en las decisiones de inversión durante el cierre de 2026 y a lo largo de 2027, aunque el peso de cada uno dependerá de la evolución de las condiciones de financiación, del entorno regulatorio y de la capacidad de compradores y vendedores para llegar a un acuerdo sobre el valor de los activos. La presencia de transacciones de gran envergadura no permite, por sí sola, proyectar una expansión uniforme de la actividad en todos los mercados.
Desde la perspectiva aseguradora, es importante distinguir entre la disponibilidad de capacidad y el apetito por un riesgo específico. En recursos naturales y activos regulados, la suscripción suele requerir un análisis más profundo de licencias, obligaciones medioambientales, contratos, contingencias fiscales y dependencia de decisiones regulatorias. Las operaciones con una elevada exposición cambiaria añaden complejidad a la valoración económica de la transacción, pero esa exposición no debe confundirse con un riesgo automáticamente transferible mediante un seguro de Representations & Warranties. Los límites y las condiciones de cobertura dependerán de la jurisdicción, de la calidad de la due diligence y de las características de cada operación.
En este contexto, el papel de Aon consiste en combinar su conocimiento local con el acceso a los mercados aseguradores internacionales para presentar los riesgos con precisión e identificar, desde la estructuración de la transacción, qué exposiciones pueden abordarse mediante soluciones aseguradoras. Este enfoque permite evaluar cada activo en función de sus fundamentos, sin reducir la decisión de suscripción a una clasificación genérica por sector o país.
TTR: Brasil llega a las elecciones de octubre siendo el motor del valor regional, y en su última entrevista señalaban que los inversores internacionales seguían de cerca el escenario político. Con el calendario electoral de Colombia y Perú ya despejado y el nuevo marco en Chile, ¿esperan un cuarto trimestre de aceleración en Brasil una vez resuelta la incertidumbre, o los procesos en curso seguirán extendiendo sus plazos hasta 2027? ¿Ha cambiado durante el año la forma en que los compradores están cubriendo el riesgo político y regulatorio en la documentación de los deals?
Brasil sigue siendo un mercado central para el valor de las transacciones en la región.Si se produce un cambio de gobierno, es plausible que parte de los inversores adopte una postura más cautelosa hasta las primeras decisiones de la nueva administración. Si el gobierno actual continúa, la continuidad administrativa podría favorecer el mantenimiento de los niveles actuales de inversión, sin garantizar por sí sola una aceleración de los cierres. En ambos escenarios, la financiación, la valoración de los activos y las autorizaciones regulatorias seguirán influyendo en el ritmo de las operaciones.
La conclusión de los ciclos electorales en Colombia y Perú, así como el nuevo contexto político en Chile, tampoco elimina la necesidad de evaluar cómo se implementarán las políticas anunciadas. En M&A, conocer el resultado de una elección no es lo mismo que conocer sus efectos sobre cada inversión.
Esta distinción también orienta la estructuración de las operaciones. Compradores y vendedores deben separar los riesgos ya identificables en el activo de aquellos asociados a decisiones futuras y abordarlos, según corresponda, mediante la due diligence, el precio, las condiciones de cierre y la asignación contractual de responsabilidades. Pueden evaluarse soluciones aseguradoras para exposiciones específicas, pero el seguro de Representations & Warranties no constituye una protección general frente a futuros cambios políticos o regulatorios.
TTR: En el ámbito cross-border, Norteamérica (237 deals) y Europa (192) siguen siendo los principales inversores en la región, mientras las compañías latinoamericanas también salen al exterior. En un entorno global marcado por la política monetaria de la Fed, las tensiones comerciales y la volatilidad geopolítica, ¿cuáles son los principales desafíos para cerrar operaciones cross-border en LatAm en los próximos meses? ¿Cómo está evolucionando el rol del LatAm Desk de Aon en la coordinación entre asesores locales y mercados aseguradores globales?
En las operaciones cross-border, el principal desafío no consiste únicamente en identificar activos atractivos, sino en estructurar transacciones capaces de resistir cambios en las condiciones de financiación, comercio y regulación. La política monetaria estadounidense influye en el coste del capital, mientras que las tensiones comerciales pueden alterar las proyecciones de ingresos, las cadenas de suministro y la valoración de negocios expuestos a mercados externos. En el caso de México, por ejemplo, el USMCA sigue vigente, pero su revisión mantiene en discusión reglas relevantes para las decisiones de inversión. Estos factores no afectan a todas las operaciones por igual; su impacto depende de la exposición específica de cada activo.
Para compradores y vendedores, esto exige una mayor coordinación entre la due diligence local, las hipótesis de valoración y la asignación contractual de riesgos. Una exposición regulatoria o fiscal que parece gestionable en una jurisdicción puede ser interpretada de forma distinta por un inversor o asegurador internacional si no se presenta con el contexto adecuado. La calidad de este análisis, y no solo la disponibilidad de capital, puede influir en la capacidad de cerrar la transacción.
Es en este punto que las capacidades globales de Aon adaptadas a las necesidades de la región resultan esenciales, puesconecta el conocimiento de los equipos locales con el acceso a los mercados aseguradores internacionales desde las primeras etapas de la operación. Comprendemos las particularidades de cada jurisdicción, identificamos mercados con apetito por la transacción y presentamos los riesgos con precisión técnica, para que las posibles soluciones aseguradoras se evalúen junto con la estructura contractual. De este modo, Aon busca reducir la distancia entre la realidad del activo latinoamericano y el análisis de los mercados globales, con el objetivo de ampliar el apetito asegurador y fomentar condiciones más competitivas.
TTR: De cara a 2027, ¿cuál es su escenario base para el M&A en América Latina? ¿Ven espacio para que el volumen de transacciones recupere terreno o el mercado se consolidará en un modelo de menos operaciones y mayor ticket? ¿Qué tres factores —macroeconómicos, políticos o de mercado— marcarán la diferencia entre un buen y un mal año para la región?
La perspectiva para 2027 es de una recuperación gradual del número de transacciones. El mercado podría volver a registrar más operaciones si los proyectos actualmente aplazados encuentran condiciones para avanzar. Por tanto, la concentración del valor observada en 2026 no tiene por qué convertirse en una característica permanente del mercado.
Tres factores determinarán la intensidad de esa recuperación: el coste del capital, que influye en la viabilidad de las adquisiciones; la previsibilidad de las reglas económicas y comerciales, que sustenta las decisiones de inversión a largo plazo; y la distancia entre las expectativas de precio de compradores y vendedores, que determina cuántos procesos llegan a convertirse en transacciones. Si estos factores evolucionan favorablemente, 2027 podría combinar la continuidad de las grandes operaciones con una base más amplia de transacciones.
Portugués version
Pedro Costa
Aon Latinoamérica
Com formação em Engenharia Civil, Pedro ocupa o cargo de M&A and Transaction Solutions Leader da Aon na América Latina. Com nove anos de experiência no mercado de Fusões e Aquisições, é especializado em due diligence de riscos e seguros, com profundo conhecimento na transferência de riscos de M&A por meio de soluções de Representations & Warranties, Warranties & Indemnities, Tax & Contingent.
Sua experiência abrange diversas indústrias e setores, incluindo Infraestrutura, Petróleo e Gás, Tecnologia, Manufatura, Energia Renovável, entre outros.
TTR: Os dados do TTR Data até agosto mostram 1.457 transações (-29%) no valor de USD 67.372m (-3%) na América Latina, um mercado que continua a ajustar-se em volume enquanto o valor se estabiliza. Qual é o seu balanço dos três primeiros trimestres de 2026 e quais são os principais insights deixados por estes nove meses de atividade para investidores e seguradoras?
O mercado latino-americano de M&A não parou, mas tornou-se mais seletivo. Até agosto, o número de transações recuou pouco mais de 28% em relação ao mesmo período de 2025, enquanto o valor agregado divulgado caiu cerca de 3%. É uma dinâmica que resumimos como “Deal Value over Deal Flow”: menos operações, mas capital ainda direcionado a negócios de maior porte. Esses números, por si só, não permitem afirmar que os investidores mudaram seus critérios; mostram, porém, por que qualidade do ativo, diligência e capacidade de concluir a transação devem estar no centro da conversa.
Nesse contexto, a alocação dos riscos pós-fechamento ganha importância. O seguro de declarações e garantias, ou R&W, pode integrar a estrutura de indenização negociada entre comprador e vendedor, oferecendo proteção para determinadas perdas cobertas. Como trusted advisor, a Aon ajuda seus clientes a identificar esses riscos desde cedo e a avaliar soluções de transferência ao mercado segurador, de acordo com as características de cada operação.
TTR: O mapa regional foi reorganizado. O Brasil concentra 61% do valor da região (USD 41.129m, +23%), a Argentina sobe posições com um aumento de 49% no capital movimentado, e a Colômbia e o Peru crescem 56% e 125% em valor, apesar da queda no volume. Em contrapartida, o México recua 17% em ambas as métricas e o Chile 9% em valor. O que explica que os mercados com maior risco percebido — Argentina, Colômbia e Peru — estejam atraindo as operações de maior valor enquanto o México, mercado do nearshoring, perde tração? Como essa realocação se reflete no apetite das seguradoras internacionais por cada jurisdição?
Não devemos interpretar o avanço das operações de maior valor na Argentina, na Colômbia e no Peru como o reverso da perda de tração do mercado mexicano. O que observo é um investidor cada vez mais atento aos riscos e às oportunidades específicos de cada mercado. Os números não comprovam uma melhora generalizada da percepção de segurança na América do Sul, nem que investimentos tenham migrado do México para esses países.
Na Argentina, a perspectiva de continuidade das reformas reacendeu o interesse por ativos de longo prazo, especialmente em energia, mineração e infraestrutura, embora a estabilização econômica ainda enfrente desafios importantes. No Peru, há expectativa de maior confiança dos investidores e de avanço de projetos de mineração e infraestrutura. Na Colômbia, os mercados financeiros reagiram positivamente à perspectiva de mudança na política econômica, mas a situação fiscal continua sendo um fator de cautela. Em cada país, riscos políticos e sociais precisam ser avaliados à luz da operação concreta, sem generalizações.
No México, a dinâmica é diferente. A tese de nearshoring continua relevante, mas investimentos voltados ao mercado norte-americano dependem de maior previsibilidade sobre tarifas e regras comerciais futuras do USMCA, o acordo entre Estados Unidos, México e Canadá. Em reportagem publicada em setembro, a Reuters ouviu empresários que estavam reavaliando seus planos de investimento diante dessas incertezas. Isso não explica, por si só, a queda nas transações de M&A, mas ajuda a entender por que alguns projetos podem permanecer em compasso de espera. Caso haja maior clareza comercial, parte deles poderá voltar a ser considerada; não é possível antecipar em que medida isso se traduzirá em negócios concluídos.
Para o mercado segurador, o apetite não é definido apenas pelo país. Operações em mineração, energia ou logística exigem análises próprias de licenças, contratos e exposições regulatórias e fiscais. É nesse ponto que a Aon atua como trusted advisor: conecta o conhecimento das equipes locais aos mercados seguradores globais, apresenta os riscos de cada transação com maior precisão e ajuda a avaliar soluções de transferência adequadas, em vez de deixar que a decisão seja baseada apenas na geografia.
TTR: O Private Equity apresenta a divergência mais acentuada do ano: 97 transações (-19%) no valor de USD 10.359m (+59%). O Venture Capital cai 41% em número, embora mantenha o valor. Com as gestoras globais concentrando capital em menos operações de maior porte, o que muda na estruturação e na due diligence desses deals? O seguro de R&W já está se tornando uma exigência dos comitês de investimento em operações de Private Equity na região, como ocorre nos EUA e na Europa?
Nas operações de private equity, a discussão não é apenas como investir, mas também como preparar uma saída eficiente. No sell-side, o clean exit é um dos principais motivadores para avaliar o seguro de Representations & Warranties: o fundo busca receber e distribuir os recursos da venda com menor dependência de escrows, retenções de preço e obrigações de indenização após o fechamento. No buy-side, o objetivo é preservar proteção contra perdas cobertas sem necessariamente exigir que o vendedor retenha uma parcela relevante do valor da operação.
Não diria que o R&W já é uma exigência universal dos comitês de investimento na América Latina. Mas gestoras habituadas a utilizá-lo na América do Norte e na Europa vêm trazendo essa experiência para as transações da região. Quando considerado desde a estruturação do negócio, o seguro pode ajudar a conciliar os interesses de comprador e vendedor e, em processos competitivos, tornar uma proposta mais atraente. Seu papel, contudo, depende da diligência, dos termos da apólice e dos riscos específicos de cada operação.
TTR: Os principais deals do terceiro trimestre apontam para energia, mineração e infraestrutura de telecomunicações: Boliden–Nexa (USD 1.310m), Edenor–MetroGAS (USD 780m), Macquarie–IHS Towers (USD 685m) ou Maurel & Prom–Gran Tierra. Quais setores serão determinantes no encerramento de 2026 e quais deverão se consolidar em 2027? Existem setores em que a capacidade seguradora ainda é limitada ou o underwriting é mais restritivo, como recursos naturais, ativos regulados ou negócios com elevada exposição cambial?
As operações destacadas no período reforçam a relevância de energia, mineração e infraestrutura de telecomunicações para o M&A latino-americano. Esses setores devem continuar no centro das decisões de investimento no encerramento de 2026 e ao longo de 2027, embora o peso de cada um dependa da evolução das condições de financiamento, do ambiente regulatório e da capacidade de compradores e vendedores de convergir quanto ao valor dos ativos. A presença de transações expressivas, por si só, não permite projetar uma expansão uniforme da atividade em todos os mercados.
Do ponto de vista segurador, é importante distinguir disponibilidade de capacidade de apetite para um risco específico. Em recursos naturais e ativos regulados, a subscrição tende a exigir maior profundidade na análise de licenças, obrigações ambientais, contratos, contingências fiscais e dependência de decisões regulatórias. Negócios com exposição cambial elevada acrescentam complexidade à avaliação econômica da transação, mas essa exposição não deve ser confundida com um risco automaticamente transferível por meio do seguro Representations & Warranties. Os limites e as condições de cobertura dependerão da jurisdição, da qualidade da diligência e das características de cada operação.
Nesse contexto, o papel da Aon é de combinar expertise local e acesso aos mercados seguradores internacionais para apresentar os riscos com precisão e identificar, desde a estruturação da transação, quais exposições podem ser objeto de soluções de seguro. Essa abordagem permite avaliar cada ativo por seus fundamentos, sem reduzir a decisão de subscrição a uma classificação genérica por setor ou país.
TTR: O Brasil chega às eleições de outubro como motor do valor regional e, em sua última entrevista, vocês destacaram que os investidores internacionais acompanhavam de perto o cenário político. Com o calendário eleitoral da Colômbia e do Peru já definido e o novo contexto no Chile, vocês esperam uma aceleração no quarto trimestre no Brasil após a resolução das incertezas ou os processos em andamento continuarão se estendendo até 2027? A forma como os compradores tratam o risco político e regulatório na documentação dos deals mudou ao longo do ano?
O Brasil permanece central para o valor transacionado na região, mas não esperamos uma aceleração automática do M&A após a definição eleitoral. A disputa presidencial seguirá para um segundo turno em 25 de outubro de 2026, e o resultado da votação não se confunde com a transferência de poder: o próximo mandato terá início apenas em 5 de janeiro de 2027. Caso haja mudança de governo, é plausível que parte dos investidores adote uma postura mais cautelosa até a posse e os primeiros movimentos da nova administração. Caso o governo atual seja mantido, a continuidade administrativa poderá favorecer a manutenção dos atuais patamares de investimento, sem garantir, por si só, uma aceleração dos fechamentos. Em ambos os cenários, financiamento, avaliação dos ativos e aprovações regulatórias continuarão a influenciar o ritmo das operações.
A conclusão dos ciclos eleitorais na Colômbia e no Peru, assim como o novo contexto político no Chile, tampouco elimina a necessidade de avaliar como as políticas anunciadas serão implementadas. Para o M&A, conhecer o resultado de uma eleição é diferente de conhecer seus efeitos sobre cada investimento.
Essa distinção também orienta a estruturação das operações. Compradores e vendedores precisam separar os riscos já identificáveis no ativo daqueles associados a decisões futuras, tratando-os, conforme o caso, na diligência, no preço, nas condições de fechamento e na alocação contratual de responsabilidades. Soluções de seguros podem ser avaliadas para exposições específicas, mas o seguro de Representations & Warranties não constitui proteção geral contra mudanças políticas ou regulatórias futuras.
TTR: No âmbito cross-border, a América do Norte (237 deals) e a Europa (192) continuam sendo os principais investidores na região, enquanto as empresas latino-americanas também investem no exterior. Em um ambiente global marcado pela política monetária do Fed, pelas tensões comerciais e pela volatilidade geopolítica, quais são os principais desafios para concluir operações cross-border na América Latina nos próximos meses? Como está evoluindo o papel do LatAm Desk da Aon na coordenação entre assessores locais e mercados seguradores globais?
Nas operações cross-border, o principal desafio não é apenas identificar ativos atrativos, mas estruturar transações capazes de resistir a mudanças nas premissas de financiamento, comércio e regulação. A política monetária norte-americana influencia o custo de capital, enquanto tensões comerciais podem alterar projeções de receita, cadeias de suprimento e a avaliação de negócios expostos a mercados externos. No caso do México, por exemplo, o USMCA permanece em vigor, mas sua revisão mantém em discussão regras relevantes para decisões de investimento. Esses fatores não afetam todas as operações da mesma forma; seu impacto depende da exposição concreta de cada ativo.
Para compradores e vendedores, isso exige maior alinhamento entre a diligência local, as premissas de avaliação e a alocação contratual de riscos. Uma exposição regulatória ou fiscal que parece administrável em uma jurisdição pode ser interpretada de maneira diferente por um investidor ou segurador internacional se não for apresentada com o contexto adequado. A qualidade dessa análise, e não apenas a disponibilidade de capital, pode influenciar a capacidade de concluir a transação.
É nesse ponto que o papel do LatAm Desk da Aon passa a ser essencial, conectando o conhecimento das equipes locais ao acesso aos mercados seguradores internacionais desde as etapas iniciais do negócio. Compreendemos as particularidades de cada jurisdição, identificamos mercados com apetite para a operação e apresentamos os riscos de forma tecnicamente precisa, para que possíveis soluções de seguro sejam avaliadas em conjunto com a estrutura contratual. A Aon, portanto, busca reduzir a distância entre a realidade do ativo latino-americano e a análise dos mercados globais, aumentando o apetite e a competitividade de mercado.
TTR: Olhando para 2027, qual é o seu cenário-base para o M&A na América Latina? Há espaço para que o volume de transações volte a crescer ou o mercado se consolidará em um modelo de menos operações e tickets maiores? Quais três fatores — macroeconômicos, políticos ou de mercado — farão a diferença entre um ano bom e um ano ruim para a região?
A perspectiva para 2027 é de recuperação gradual do número de transações. O mercado pode voltar a ter mais negócios se projetos hoje adiados encontrarem condições para avançar e, portanto, a concentração de valor observada em 2026 não precisa se tornar um padrão permanente de mercado.
Três fatores definirão a intensidade dessa recuperação: o custo do capital, que determina a viabilidade das aquisições; a previsibilidade das regras econômicas e comerciais, que sustenta decisões de investimento de longo prazo; e a distância entre as expectativas de preço de compradores e vendedores, que determina quantos processos efetivamente se convertem em transações. Se esses fatores evoluírem favoravelmente, 2027 poderá combinar a continuidade dos grandes negócios com uma base mais ampla de operações.
Dealmaker Q&A
Posted on
TTR Dealmaker Q&A con Álvaro Bruzon Barreras, socio director de West Oak Partners
Álvaro Bruzon es Socio Director de West Oak Partners, una boutique de referencia en el sector inmobiliario español.
Desde su creación, West Oak Partners ha construido una práctica centrada en Real Estate, Corporate y M&A. El despacho asesora a inversores, promotores, fondos y compañías nacionales e internacionales y trabaja con una amplia variedad de activos, entre ellos residenciales, oficinas, locales comerciales, activos industriales y logísticos, hoteles, residencias y centros comerciales y de ocio.
El resultado es un modelo de asesoramiento multidisciplinar, práctico y orientado al negocio, basado en un conocimiento profundo del mercado y en una relación cercana y personalizada con el cliente.
La especialización del equipo y la experiencia acumulada se reflejan en el volumen de trabajo desarrollado durante 2026: al cierre de septiembre, West Oak Partners ha asesorado en más de 108 operaciones de compraventa y ha cerrado más de 57 operaciones de arrendamiento, incluyendo operaciones sobre activos y carteras de distinta naturaleza y operaciones para algunos de los principales inversores, promotores, fondos y compañías nacionales e internacionales presentes en el mercado español.
TTR: Los datos de TTR Data hasta agosto reflejan 1.938 transacciones por EUR 63.787m en el mercado español, un 17% menos en número y un 9% menos en importe respecto a 2025. En este contexto, el sector inmobiliario se mantiene como el más activo del año, con 454 operaciones. ¿Cuál es su valoración sobre el desempeño del mercado de M&A y, en particular, del segmento inmobiliario en los primeros meses de 2026? ¿Qué dinámicas están marcando la pauta para inversores y asesores?
Aunque los datos agregados reflejan una cierta moderación en el número de operaciones e importe, el mercado español de M&A sigue mostrando una notable resiliencia. Tras años de elevada actividad, creemos que es lógico observar una fase de mayor selectividad por parte de los inversores. En nuestra opinión, la reducción en el número de operaciones no debe interpretarse necesariamente como una pérdida de dinamismo, sino como un proceso de ajuste hacia transacciones de mayor calidad, en un entorno que cada vez es más sofisticado, con un análisis más riguroso de riesgos, estructuras y expectativas de creación de valor.
Este ajuste en el número de operaciones también refleja un entorno financiero más exigente, marcado por un repunte en los costes de financiación que obliga a los inversores a ser más selectivos y a priorizar activos con retornos más claros y estructuras más robustas.
En el ámbito inmobiliario, España continúa mostrando fundamentos muy sólidos. El inmobiliario continúa siendo el sector más activo, gracias a una clara recuperación del apetito inversor apoyada en factores estructurales como el atractivo turístico, el dinamismo demográfico de determinadas áreas, la fortaleza del consumo y la existencia de oportunidades de reposicionamiento de activos.
Estamos observando además un mercado cada vez más sofisticado, en el que la especialización resulta determinante. Los inversores demandan asesores con conocimiento profundo de cada tipología de activo y capacidad para gestionar procesos ágiles y complejos. En nuestro caso, desde West Oak Partners hemos observado una actividad particularmente intensa en operaciones de retail, especialmente en porfolios y activos con potencial de reposicionamiento o mejora de gestión.
TTR: Las Asset Acquisitions muestran una divergencia clara: 584 transacciones hasta agosto, un 8% menos en número, pero con un capital movilizado que crece un 40%, hasta EUR 10.963m. ¿Qué tipologías de activo —retail, logístico, residencial, hotelero, oficinas— están concentrando la inversión en España este año y qué está explicando este aumento del tamaño medio de las operaciones inmobiliarias?
El mercado presenta un comportamiento heterogéneo según la clase de activo. El sector logístico continúa beneficiándose de tendencias estructurales vinculadas al comercio electrónico y a la reorganización de cadenas de suministro. El hotelero mantiene una elevada atracción gracias a la fortaleza del turismo en España. El residencial sigue siendo muy dinámico, especialmente en segmentos como living, flex living o student housing.
Especialmente en retail estamos observando un renovado interés inversor, particularmente en activos dominantes, parques comerciales, medianas superficies y establecimientos en ubicaciones high-street de primer nivel. El retail está mostrando un comportamiento especialmente interesante, impulsado por la fortaleza del consumo, la evolución positiva de las rentas en determinadas ubicaciones y el interés por activos con arrendatarios sólidos y rentabilidades atractivas.
El incremento del volumen medio de las operaciones responde, en nuestra opinión, a varios factores: la vuelta de grandes inversores institucionales, una progresiva normalización del mercado de financiación, pese al reciente encarecimiento del coste de la deuda, que está llevando a los inversores a concentrarse en activos de mayor escala y calidad y la existencia de procesos competitivos sobre activos de gran calidad. También estamos viendo un mayor número de operaciones de porfolio, lo que naturalmente eleva el tamaño agregado de las transacciones.
TTR: Como despacho destacado en el sector de real estate español, ¿cuáles diría que son los principales retos regulatorios, de financiación o de estructura que enfrentan hoy las transacciones inmobiliarias en España? ¿En qué tipo de operaciones están observando mayor sofisticación o sensibilidad en la negociación?
Las operaciones inmobiliarias son hoy en día más complejas que hace unos años, y esta evolución es algo que hemos vivido de primera mano en West Oak Partners. Los años 2025 y 2026 están resultando ser años históricos para el despacho. Hemos tenido la oportunidad de asesorar en algunas de las transacciones más importantes del sector; participamos en un número récord de operaciones y, hoy en día, nos hemos consolidado como una firma boutique líder en asesoramiento inmobiliario.
Los procesos de adquisición están más regulados en todas sus fases. Los inversores exigen un análisis mucho más detallado no sólo de cuestiones técnicas del activo sino también de cuestiones inmobiliarias, organizativas, arrendaticias, urbanísticas, medioambientales y fiscales. Además, el repunte de los costes de financiación está impulsando estructuras más sofisticadas, con mayor peso del equity, combinaciones de financiación bancaria y privada, y mecanismos de mitigación de riesgo que permitan cerrar operaciones en un entorno más exigente.
Entre los principales retos destacan la seguridad jurídica, la diversidad regulatoria entre comunidades autónomas y ayuntamientos, la creciente importancia de los criterios ESG y la necesidad de estructurar adecuadamente operaciones con distintos perfiles de riesgo.
Desde una perspectiva jurídica, también apreciamos una sofisticación creciente en las estructuras contractuales. Es cada vez más frecuente negociar mecanismos específicos de ajuste de precio y estructuras de earn-out vinculadas al desarrollo o reposicionamiento de activos, regímenes de declaraciones y garantías muy desarrollados, garantías específicas, y seguros de warranty & indemnity (W&I).
TTR: Las empresas españolas han elegido Estados Unidos y Reino Unido como principales destinos de inversión en 2026, mientras el inversor internacional sigue siendo protagonista en el real estate nacional. ¿Han notado desde West Oak Partners un cambio en el perfil del comprador predominante en el sector inmobiliario en lo que va de año? ¿Qué rol están jugando los fondos e inversores institucionales frente al capital privado y los compradores corporativos?
España continúa siendo uno de los principales destinos de inversión inmobiliaria en Europa y el capital internacional mantiene un papel predominante, especialmente en operaciones de cierto volumen.
Estamos viendo una combinación muy interesante entre grandes inversores institucionales fondos, aseguradoras, gestoras de activos y capital soberano y operadores especializados que buscan nichos concretos de mercado. Al mismo tiempo, el capital privado y los family offices siguen siendo actores muy relevantes, especialmente en operaciones de tamaño medio y en estrategias de valor añadido.
Los inversores institucionales suelen buscar plataformas, porfolios o activos de gran escala, mientras que el capital privado y determinados compradores corporativos muestran una gran agilidad para identificar oportunidades concretas o ejecutar estrategias de valor añadido.
Más que un cambio radical en el perfil del comprador, lo que apreciamos es una mayor especialización. Hoy los inversores conocen mejor los distintos segmentos del mercado español; son más exigentes en el análisis y buscan activos alineados con tesis de inversión muy definidas.
Desde nuestra experiencia, el retail ha sido uno de los segmentos con mayor actividad, con un elevado número de procesos competitivos y una creciente sofisticación de los inversores, tanto nacionales como internacionales.
TTR: ¿Qué perspectivas manejan para el último tramo de 2026 y el inicio de 2027 en el mercado inmobiliario español? ¿Cuáles son los factores locales o globales —tipos de interés, valoraciones, marco regulatorio, contexto geopolítico— que podrían impulsar o frenar la actividad transaccional en el sector?
Las perspectivas son razonablemente positivas. Si los tipos de interés se estabilizan tras el reciente repunte en los rendimientos de los bonos, no se producen disrupciones geopolíticas relevantes y continúa existiendo liquidez en el mercado, es previsible que la actividad transaccional siga siendo sólida.
España continúa siendo un mercado con gran capacidad de atracción de capital internacional gracias a sus fundamentos: crecimiento económico relativo, fortaleza del sector turístico, capacidad para atraer capital internacional, profundidad del mercado inmobiliario y amplitud de oportunidades en diferentes clases de activos.
No obstante, seguirán siendo factores relevantes la evolución macroeconómica, el contexto geopolítico, las políticas monetarias y cualquier cambio regulatorio que pueda afectar a la seguridad jurídica o a la rentabilidad esperada de las inversiones. Además, la evolución del coste de la financiación será un factor crítico: un entorno más caro favorece operaciones con menor apalancamiento, inversores con acceso a capital institucional y estrategias de creación de valor más sofisticadas.
En conjunto, creemos que el mercado continuará siendo muy activo, aunque probablemente con inversores cada vez más selectivos y con un mayor peso de operaciones complejas, procesos competitivos y estrategias de creación de valor. En cualquier caso, creemos que la tendencia de fondo es clara: el mercado inmobiliario español está entrando en una etapa de mayor profesionalización y sofisticación, en la que la especialización sectorial y la capacidad de ejecución serán elementos diferenciales para inversores y asesores.
Álvaro Bruzon is the Managing Partner of West Oak Partners, a leading boutique firm in the Spanish real estate sector.
Since its inception, West Oak Partners has built a practice centred on Real Estate, Corporate and M&A, with solid experience in the Spanish real estate market. The firm advises investors, developers, funds, and national and international companies, and works with a wide variety of assets, including residential properties, offices, retail premises, industrial and logistics assets, hotels, residential care facilities, and shopping and leisure centres.
The result is a multidisciplinary, practical, and business-oriented advisory model, based on in-depth market knowledge and a close, personalised relationship with the client.
The team’s specialisation and accumulated experience are reflected in the volume of work carried out during 2026: as at the end of September, West Oak Partners had advised on more than 108 sale and purchase deals and had completed more than 57 lease transactions, including deals involving assets and portfolios of various kinds and transactions for some of the leading national and international investors, developers, funds, and companies operating in the Spanish market.
TTR: Data from TTR Data up to August shows 1,938 transactions totalling EUR 63,787m in the Spanish market, down 17 per cent in number and 9 per cent in value compared with 2025. Against this backdrop, the real estate sector remains the most active of the year, with 454 deals. What is your assessment of the performance of the M&A market and, in particular, the real estate segment in the first few months of 2026? What dynamics are setting the tone for investors and advisers?
Although the aggregate data reflect a certain moderation in the number of transactions and total value, the Spanish M&A market continues to show remarkable resilience. Following years of elevated activity, we believe it is logical to see a period of greater selectivity among investors. In our view, the decline in the number of deals should not necessarily be interpreted as a loss of momentum, but rather as an adjustment towards higher-quality transactions in an increasingly sophisticated environment characterised by more rigorous analysis of risks, structures, and value-creation expectations.
This adjustment in the number of transactions also reflects a more challenging financial environment, characterised by a rise in funding costs which is forcing investors to be more selective and to prioritise assets with clearer returns and more robust structures.
In the real estate sector, Spain continues to demonstrate very solid foundations. Property remains the most active sector, thanks to a clear recovery in investor appetite underpinned by structural factors such as the country’s appeal to tourism, the demographic dynamism of certain areas, resilient consumer spending, and the availability of asset repositioning opportunities.
We are also seeing an increasingly sophisticated market, in which specialisation is a key factor. Investors are seeking advisers with in-depth knowledge of each asset class and the ability to manage complex processes efficiently and effectively. At West Oak Partners, we have observed particularly intense activity in retail transactions, especially in portfolios and assets with potential for repositioning or improved management.
TTR: Asset acquisitions show a clear divergence: 584 transactions up to August, 8 per cent fewer in number, but with capital mobilised rising by 40 per cent to EUR 10,963m. Which asset classes – retail, logistics, residential, hospitality, offices – are attracting the most investment in Spain this year, and what is driving this increase in the average size of property transactions?
The market is performing unevenly depending on the asset class. The logistics sector continues to benefit from structural trends linked to e-commerce and the reorganisation of supply chains. The hotel sector remains highly attractive, supported by the strength of tourism in Spain. The residential sector also remains very dynamic, particularly across segments such as living, flex living, and student housing.
In retail, in particular, we are seeing renewed investor interest, especially in anchor assets, retail parks, mid-sized retail units, and premises in prime high-street locations. The retail sector is performing particularly well, driven by strong consumer spending, positive rental growth in certain locations, and interest in assets with solid tenants and attractive yields.
In our view, the increase in average transaction volume is due to several factors: the return of major institutional investors; a gradual normalisation of the financing market, despite the recent rise in the cost of debt, which is leading investors to focus on larger-scale, higher-quality assets; and the existence of competitive bidding processes for high-quality assets. We are also seeing a greater number of portfolio transactions, which naturally increases the aggregate size of the transactions.
TTR: As a leading law firm in the Spanish real estate sector, what would you say are the main regulatory, financing or structural challenges facing property transactions in Spain today? In what types of transactions are you observing greater sophistication or sensitivity in negotiations?
Real estate transactions are more complex today than they were a few years ago, and this evolution is something we have experienced first-hand at West Oak Partners. 2025 and 2026 are proving to be historic years for the firm. We have had the opportunity to advise on some of the most significant transactions in the sector; we are involved in a record number of transactions, and we have now established ourselves as a leading boutique in real estate advice.
Acquisition processes are more heavily regulated at every stage. In addition, investors demand a much more detailed analysis not only of technical aspects of the asset but also of property-related, organisational, tenancy, town planning, environmental and tax issues. Furthermore, the rise in financing costs is driving the adoption of more sophisticated structures, with a greater proportion of equity, combinations of bank and private financing, and risk mitigation mechanisms that enable deals to be finalised in a more challenging environment.
Key challenges include legal certainty, regulatory diversity across autonomous communities and local councils, the growing importance of ESG criteria, and the need to structure transactions appropriately according to different risk profiles.
From a legal perspective, we are also seeing greater sophistication in contractual structures. It is becoming increasingly common to negotiate specific price adjustment mechanisms and earn-out structures linked to the development or repositioning of assets, highly developed representations and warranties regimes, specific guarantees, and warranty and indemnity (W&I) insurance.
TTR: Spanish companies have chosen the United States and the United Kingdom as their main investment destinations for 2026, whilst international investors continue to play a leading role in the domestic real estate market. Has West Oak Partners noticed a change in the profile of the predominant buyer in the real estate sector so far this year? What role are funds and institutional investors playing compared to private equity and corporate buyers?
Spain remains one of Europe’s leading destinations for property investment, and international capital continues to play a predominant role, particularly in larger transactions.
We are seeing a very interesting mix of large institutional investors including funds, insurers, asset managers, and sovereign wealth funds — and specialised operators targeting specific market niches. At the same time, private capital and family offices remain key players, particularly in mid-sized transactions and value-added strategies.
Institutional investors tend to seek out platforms, portfolios, or large-scale assets, while private capital and certain corporate buyers demonstrate considerable agility in identifying specific opportunities or executing value-added strategies.
Rather than a radical shift in the buyer’s profile, what we are seeing is greater specialisation. Today, investors have a better understanding of the various segments of the Spanish market; they are more rigorous in their analysis and seek assets aligned with clearly defined investment theses.
From our experience, retail has been one of the most active segments, with a high number of competitive processes and increasing sophistication among both domestic and international investors.
TTR: What is your outlook for the final part of 2026 and the start of 2027 in the Spanish real estate market? What local or global factors — interest rates, valuations, the regulatory framework, the geopolitical context — could drive or hinder transaction activity in the sector?
The outlook is reasonably positive. If interest rates stabilise following the recent rise in bond yields, there are no significant geopolitical disruptions, and market liquidity persists, transaction activity is expected to remain solid.
Spain continues to be a highly attractive market for international capital, supported by strong fundamentals, including relative economic growth, the strength of the tourism sector, its ability to attract international capital, the depth of the real estate market, and the breadth of opportunities across different asset classes.
Nevertheless, macroeconomic developments, the geopolitical context, monetary policies, and any regulatory changes that may affect legal certainty or the expected return on investments will remain key factors. In addition, the trend in the cost of funding will be a critical factor: a more expensive environment favours transactions with lower leverage, investors with access to institutional capital, and more sophisticated value-creation strategies.
Overall, we expect the market to remain highly active, although investors are likely to become increasingly selective, with a greater emphasis on complex transactions, competitive processes, and value-creation strategies.
In any case, we believe the underlying trend is clear: the Spanish real estate market is entering a phase of greater professionalisation and sophistication, in which sector-specific expertise and the ability to execute deals will be key differentiators for investors and advisers.
Subscribe to our free newsletter:
This website uses cookies. By continuing to browse the site, you are agreeing to our use of cookies