Dealmaker Q&A

TTR Data Dealmaker Q&A con Carolina Albuerne, socia de Uría Menéndez
Uría Menéndez

Carolina Albuerne

Carolina Albuerne se incorporó a Uría Menéndez en septiembre de 2005. Es abogada del equipo de Corporate-M&A de la oficina de Madrid, ha estado desplazada en las oficinas de Barcelona y Nueva York y es socia de la firma desde 2022. Carolina ha adquirido una amplia experiencia en el ámbito societario, M&A, mercado de valores así como en el área regulatorio bancario. Nombrada mejor abogada de España menor de 40 años por Forbes en 2019, en 2020 la reconocida publicación británica Global Banking Regulation Review (GBRR) nombró a Carolina una de las 45 mejores abogadas del mundo en regulación bancaria menores de 45 años. Carolina Albuerne asesora en grandes operaciones de fusiones y adquisiciones y en reorganizaciones y reestructuraciones corporativas transfronterizas y nacionales en las que participan bancos españoles.

Carolina también asesora en operaciones que implican deuda híbrida y otros instrumentos de capital cualificados según la normativa bancaria, así como en el diseño de estructuras de capital eficientes desde una perspectiva regulatoria. Proporciona también asesoramiento jurídico de forma recurrente a los bancos en materia de gobierno corporativo y en la aplicación de la normativa de resolución.


¿Cuáles son las tendencias más destacadas que están moldeando el mercado de fusiones y adquisiciones en España y Europa en 2025? ¿Cómo crees que estas tendencias influirán en la estrategia de las firmas legales en los próximos años?

Las tensiones geopolíticas y, más recientemente, las comerciales están marcando la agenda. El anuncio de tarifas de Estados Unidos está teniendo un efecto devastador en la confianza del mercado. En este contexto, la reacción de muchos inversores a la incertidumbre es la habitual: protegerse y wait and see, y eso se ve en el menor apetito inversor.

El marco global favorece —al menos parcialmente— los procesos de renacionalización de las cadenas de producción y suministro. Quizás también con un menor énfasis global en la descarbonización. Es difícil que la Unión Europea pueda ser ajena a estas macrotendencias.

Una solución rápida y satisfactoria de la crisis tarifaria sería muy positiva para la confianza del mercado en Europa. Si se logra, los grandes programas de inversión pública europeos, especialmente el de Alemania, puede tener efectos muy positivos en ciertas industrias, como la de defensa o la de telecomunicaciones.

Para el sector bancario quizás la perspectiva sea más mixta. Por un lado, los mayores programas de inversión pública y las mayores tarifas comerciales pueden tener efectos inflacionarios a medio plazo, pero a corto plazo la volatilidad del mercado podría obligar a los bancos centrales a moderar o bajar los tipos de interés.

¿Qué sectores económicos están mostrando mayor dinamismo y oportunidades en términos de operaciones de M&A en España? ¿Qué factores están impulsando este crecimiento en dichos sectores?

Como apuntaba, quizás los sectores relacionados con defensa, telecomunicaciones, minería y sector financiero son aquellos con un entorno previsiblemente más favorable; pero todo puede cambiar rápidamente.

¿Qué impacto podría tener la actividad del mercado transaccional en el sector bancario en España y en la consolidación del mercado financiero europeo?

Los programas de gasto público ligados a la defensa podrían previsiblemente tener un efecto inflacionario que provoque un entorno con tipos de interés más elevados de los esperados hace unos meses.

Y esto sería positivo para el sector financiero, y en particular para el bancario. En ese entorno, cabría esperar en la Unión Europea nuevos procesos de M&A, buscando mayores economías de escala, en un entorno donde la mayor parte de los bancos europeos están fuertemente capitalizados, con baja morosidad y, por fin, con una elevada rentabilidad.

Sin embargo, no es menos cierto que la enorme volatilidad del mercado en los últimos días puede incrementar la mentalidad defensiva en el sector bancario y provocar un nuevo retraso en estos procesos de consolidación.

Las perspectivas para 2025 y para 2026 podrá depender, además del componente macro (que no es menor), de la evolución de los procesos de concentración bancaria que actualmente protagonizan las entidades italianas, y en particular Unicredit. Habrá que ver si tiene éxito en su operación con Commerzbank, porque se trataría de la primera integración bancaria transfronteriza en muchos años, un verdadero breakthrough. No es un secreto que las instituciones comunitarias, como la Comisión Europea o el Banco Central Europeo, están muy interesadas en los procesos de concentración transfronterizos en la Unión para crear entidades con escala para competir globalmente con las entidades americanas o chinas.

Creo también que la posible desaparición de la incertidumbre regulatoria puede ayudar a dar mayor claridad a los inversores bancarios. Y parece que la música ha cambiado por primera vez en casi veinte años: por primera vez se habla seriamente de desregulación. Esto puede actuar como un incentivo adicional para el M&A en este sector.

Considerando tu participación en grandes operaciones internacionales, ¿cuáles son los principales desafíos que enfrentan las firmas legales al asesorar en transacciones transfronterizas? ¿Cómo se pueden superar estos obstáculos para garantizar el éxito de las operaciones?

Lo primero es que para un buen delivery en estas operaciones no se necesita tener una oficina en cada país. De hecho, una de las cosas que nos da más flexibilidad, y que en despachos como Uría Menéndez podemos hacer, es elegir —para cada jurisdicción— los despachos que queremos tener en nuestro equipo para cada operación, típicamente nuestra red de best friends, despachos de elite en los principales países europeos.

Pero tenemos muchas otras opciones en el caso, por ejemplo, de que estén conflictuados o por la razón que sea consideremos que otro asesor encaja mejor en una determinada operación. Además de buenos abogados locales en los que confíes, necesitas flexibilidad, experiencia y, por encima de todo, la capacidad para coordinar grandes equipos en múltiples geografías, a veces en husos horarios distintos. Y esto último (la coordinación para que el trabajo sea homogéneo y acorde a nuestro estándar) es, en mi opinión, lo más complicado, pero donde se marca la diferencia para el cliente.

Desde 2021, has sido reconocida como una de las principales asesoras legales en el mercado de fusiones y adquisiciones en España. Mirando hacia atrás en tu trayectoria, ¿Qué factores consideras que han sido clave para tu crecimiento y reconocimiento en un sector tradicionalmente dominado por perfiles jurídicos masculinos?

Es difícil resumirlo. En mi caso, si tuviera que destacar algunos factores clave, serían la perseverancia y la fiabilidad. Tener una base sólida de conocimientos jurídicos se da por sentado en una firma como la nuestra. Pero lo que marca la diferencia es estar siempre preparada, dar lo mejor de una misma y dejarse la piel por los clientes y por los compañeros. Creo que eso ha sido determinante para ganarme su confianza y para que me involucraran en operaciones relevantes.

A lo largo de los años, no todo ha salido siempre como esperaba, pero cuando tienes claras tus prioridades, es más fácil mantener el rumbo y seguir trabajando con determinación.

En relación con la diversidad, en Uría Menéndez nunca me han hecho sentir “de menos” —tampoco “de más”— por ser mujer. Mi recomendación para cualquier mujer que se plantee una carrera en un despacho es trabajar duro, y los resultados llegarán

Con la evolución constante del entorno económico y regulatorio, ¿qué cambios anticipas en el mercado de fusiones y adquisiciones en el corto y mediano plazo? ¿Cómo deberían prepararse las firmas legales para adaptarse a estos cambios?

Por ahora, no se vislumbran grandes cambios, aparte de los potenciales sectores que pueden ser más protagonistas en el M&A. Todo parece indicar que el private equity seguirá siendo el protagonista de las operaciones de inversión y desinversión, pero habrá que estar a la incierta evolución del mercado.

Previsiblemente, a medida en que se avance en la integración del mercado común, veremos más y más operaciones transfronterizas, así que el perfil de abogado con capacidad de liderar operaciones internacionales es clave. Tampoco se puede ignorar el papel de la inteligencia artificial en el sector legal, con capacidad para automatizar las tareas más rutinarias y de menor valor añadido. Pero no olvidemos una cosa, un buen abogado tiene que ser por encima de todo un asesor de la operación, alguien en quien el cliente confíe. Nuestro rol nunca debe ser el de un mero redactor de contratos.

Por eso, para nosotros, es fundamental seguir invirtiendo en nuestro principal activo, nuestros abogados. En los tiempos que corren, no hay excusas para que un buen abogado no solo tenga que saber de derecho, hablar idiomas y vivir cómodamente en la tecnología; tiene que tener capacidades comerciales y el conocimiento del mercado para ganarse la confianza de sus clientes
Dealmaker Q&A

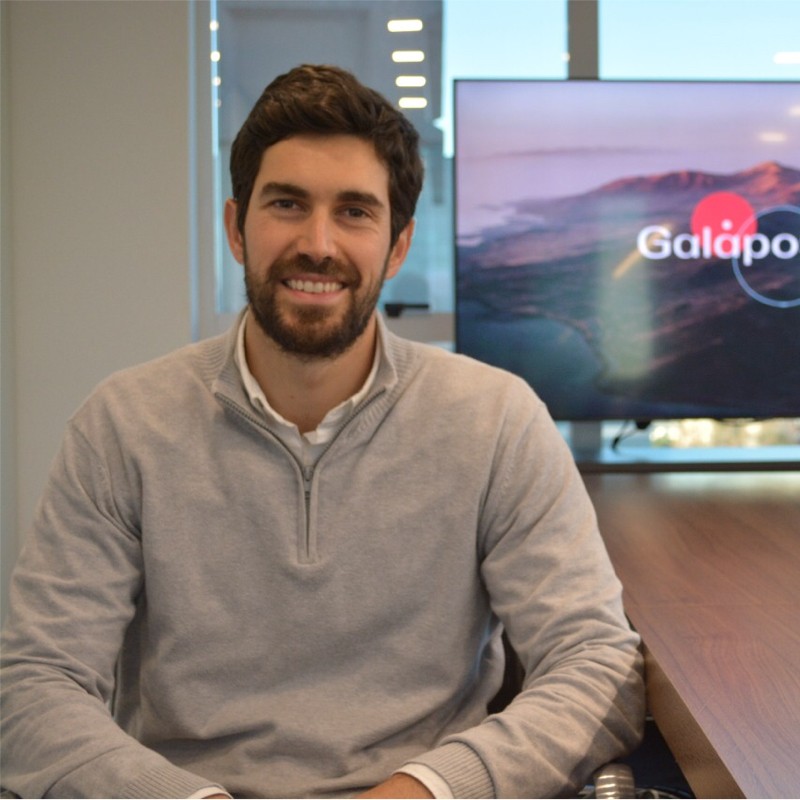
TTR Data Dealmaker Q&A com Maurício Bergamaschi Co-Founder e VP de M&A da Galapos

Maurício Bergamaschi

Sócio fundador da Galapos e responsável pela área de M&A. Formado em economia pela Universidade Federal do RS e certificado pela Alliance of Merger & Aqcquisition Advisors, carrega mais de 30 transações concretizadas nos últimos anos.


Considerando o atual cenário de maior seletividade nos investimentos, como a Galapos está equilibrando seu foco nos segmentos de M&A, Private Equity e Venture Capital no Brasil em 2025? Quais setores vocês identificam como mais promissores nesse contexto?

Vivemos um momento de juros elevados e instabilidades políticas, o que não é novidade no Brasil. Mesmo em anos mais turbulentos, a atividade de M&A permanece ativa, com cerca de 1.500 transações anunciadas por ano. Esse momento, porém, aumenta a seletividade e percepção de risco dos investidores, por isso nos mantemos flexíveis nos diferentes segmentos — M&A, Private Equity e Venture Capital — justamente por entender que boas oportunidades sempre podem surgir.

Fundos de private equity e venture capital, por exemplo, normalmente trabalham com regras de retorno mais agressivas, exigindo evidências claras de crescimento consistente e acelerado das empresas avaliadas.

Já com players estratégicos, há sempre espaço para alavancar sinergias e criar valor de forma mais imediata, o que tende a tornar essas transações mais atrativas em cenários turbulentos.

Em relação aos setores promissores para 2025, a tecnologia segue em destaque, com ênfase em SaaS, cibersegurança e inteligência artificial. Além deles, corretagem de seguros, varejo alimentar, produtos biológicos e geração de energia aparecem como áreas relevantes para buscar oportunidades. O agronegócio, em especial, vem sendo o grande propulsor da nossa economia e deve passar por grandes transformações, o que abre mais espaço para transações. Esses segmentos combinam crescimento projetado, potencial de inovação e economias de escala, fatores que costumam atrair capital mesmo em períodos de maior cautela.

O ambiente regulatório brasileiro tem evoluído significativamente nos últimos anos. Quais são os principais desafios que a Galapos enfrenta atualmente em relação à regulação ao assessorar transações de M&A? Como fatores como a Lei Geral de Proteção de Dados (LGPD) e as diretrizes do CADE impactam suas operações?

Nossa atividade sempre foi baseada no extremo sigilo, além disso, como fazemos parte de uma grande instituição financeira, seguimos diretrizes extremamente rígidas em termos de compliance e confidencialidade em geral. Por tudo isso, sempre enxergamos incrementos regulatórios com bons olhos, pois isso ajuda a filtrar o mercado e evidenciar os prestadores de serviços que atuam com seriedade.

Quanto ao CADE, entendemos que existe espaço para que o órgão evolua em relação a prazos e processos. Além disso, seria saudável categorizar melhor as transações: não faz sentido uma transação meramente imobiliária percorrer o mesmo rito que a venda de uma empresa que representa um ato de concentração de fato. Por vezes, essa generalização acaba encarecendo e alongando demasiadamente o prazo de transações bastante simples.

O Brasil tem mantido uma posição de destaque no mercado de M&A da América Latina. Quais fatores você acredita que consolidaram esse protagonismo? Como você enxerga a evolução da participação do Brasil no mercado regional nos próximos anos?

O tamanho do seu mercado consumidor — quase metade da população do continente — é fator impossível de ser desconsiderado. Além disso, a resiliência da economia atrai quem pensa em longo prazo, mesmo em ambiente de instabilidade política, jurídica, fiscal e cambial. Seguimos sendo um país de oportunidades, do futuro, muito pela nossa incapacidade de preencher esses gaps claros em produtividade, infraestrutura, logística… O investidor vê o copo meio cheio, ou seja, quem preencher esses gaps vai gerar muito valor.

Se conseguirmos avançar em reformas jurídicas e tributárias que garantam competitividade e um ambiente de negócios mais estável, teremos muita pista para geração de negócios, investimentos de Fundos, VC e estrangeiros, novas consolidações. Caso contrário, corremos o risco de perder parte desse protagonismo para outros países da América Latina que vêm se esforçando para atrair esses capitais.

Questões ambientais, sociais e de governança (ESG) estão ganhando relevância no universo dos investimentos. Como esses critérios estão sendo incorporados nas avaliações e assessorias de M&A da Galapos? Vocês percebem um impacto significativo das práticas ESG na precificação e no fechamento de negócios?

Nossa atuação é focada no middle market, segmento que muitas vezes não consegue acompanhar todas as agendas corporativas pois vive focado na operação, nas margens, nas pessoas. Aqui o espaço é menor para ações que não impactam diretamente o resultado.

As práticas ESG até podem ser avaliadas como requisitos em transações, mas as principais discussões para preço e evolução de deals não passam por elas.

Se considerarmos os controles internos e transparência de operações como o G do ESG, aí sim, fundamental para sobreviver a uma due diligence (auditoria) por exemplo, mas considero isso mais um valor de empresa do que uma “nova regra” da sigla.

Nessa discussão fico com a visão do papa do valuation, Aswath Damodaran: à medida que incorporamos mais restrições a um sistema, a quantidade de soluções diminui – e não aumenta. Aplicado aos negócios, restringindo operações, a chance de upside por novas práticas ou novas linhas de negócio diminui, o que restringe o futuro, ou seja, preço para baixo, a menos que o cliente pague um sobrepreço às empresas aderentes às regras mais restritivas de ESG.

Não é o que estamos vendo na prática. Grandes empresas e fundos têm desembarcado desse compromisso ESG (principalmente nas políticas afirmativas), focando no que realmente sabem fazer: entregar serviços e soluções satisfatórias aos clientes, obviamente que respeitando todas as regras da legislação.

Olhando para o futuro, quais são as principais tendências que você antecipa para o mercado de M&A no Brasil?

Pelo menos desde a última década, temos visto empreendedores e empresários mais abertos ao tema de fazer seu exit, agregar mais sócios, se unirem. Muitos já iniciam seus novos negócios pensando na venda. Essa consciência favorece a atividade de M&A, tanto pela abertura das empresas ao falar sobre o tema, como ao direcionamento da governança para preferir práticas corretas desde sua fundação, seja na organização dos números, regularidades fiscais e sociais, o que é crucial para não surgir “um esqueleto no armário” ao longo das auditorias, o que derruba negócios.

Uma outra visão que temos é o entendimento de M&A como janelas setoriais que se abrem e fecham. Cada segmento assiste, normalmente em ciclos de poucos anos, à abertura de uma temporada de consolidações (aquisições dos players do segmento), seu pico e depois e retorno a poucas transações naquele setor. Há exceções (como tem sido tecnologia, que é mais perene), mas o grosso da economia é assim.

Nosso desafio como advisors na Galapos XP é estarmos atentos e anteciparmos essas janelas, de forma que ajudemos os empresários a estarem preparados para surfarem suas ondas. Como dizemos, melhor não deixar uma janela de oportunidades passar sem ao menos enxergar alguma proposta que possa ser um bom negócio. Depois que a janela se fecha, não dá para saber quando o “cavalo encilhado” passará novamente.

Dealmaker Q&A

TTR Data Dealmaker Q&A con Pedro Gonçalves da Costa, socio de AON Brasil

Aon Brasil

Pedro Gonçalves da Costa

Con formación en Ingeniería Civil, Pedro  desempeña
el cargo de M&A and Transaction Solutions Leader de Aon en Brasil. Con nueve años de experiencia en el mercado de Fusiones y Adquisiciones, está especializado en la debida diligencia de riesgos y seguros, con profundo conocimiento en la transferencia de riesgos de M&A a través de soluciones de Reps y Warranties, Warranties & Indemnities, Tax y Contigent.
Su experiencia se extiende a través de diversas industrias y sectores, incluyendo Infraestructura, Petróleo y Gas, Tecnología, Manufactura, Energía Renovable, entre otros.


TTR Data: Dado el panorama actual y las tendencias observadas en primer trimestre, ¿cuáles son tus expectativas para el mercado de fusiones y adquisiciones en América Latina durante 2025? ¿Qué factores crees que impulsarán o desafiarán la actividad en este mercado?

Ciertamente las incertidumbres políticas y regulatorias afectan y afectarán la decisión de los inversores externos en América Latina. Diversos países en la región enfrentarán elecciones presidenciales, legislativas y/o parlamentarias, como México, que pasará por la primera elección para el Poder Judicial tras la aprobación de la reforma constitucional en 2024.

Chile tendrá elecciones presidenciales a finales del año y, a pesar de que sectores como energía e infraestructura siguen siendo atractivos, la cautela de los inversores puede afectar el resultado de la valoración de los activos, lo que retrasa la toma de decisiones. Por otro lado, Colombia y Perú, aunque no tienen elecciones previstas para este año, mantienen un escenario de volatilidad política y económica, aunque los sectores de minería y salud continúan generando espacio para fusiones y adquisiciones estratégicas.

México, impactado por políticas arancelarias establecidas por Estados Unidos, sufre presión en sus sectores exportadores, con el sector automotriz posiblemente reduciendo el volumen de transacciones. Por otro lado, el movimiento de nearshoring sigue atrayendo inversores, además de los sectores portuarios, logística y servicios financieros.

Brasil y Argentina, aunque en menor escala, también sufrirán impactos por las nuevas políticas arancelarias establecidas por Estados Unidos en las industrias del acero, granos, petróleo y proteínas debido a la disminución del volumen de exportación. En contrapartida, este movimiento también puede ser una puerta de entrada para inversores interesados en activos desvalorizados. El mercado interno sigue enfocado en salud y tecnología, pero no podemos dejar de considerar la influencia de la inflación, que sigue sin un rumbo claro.

TTR Data: La transición hacia energías renovables ha sido un motor clave para las inversiones en la región en los últimos periodos de estudio. ¿Cómo prevés que evolucionará este sector en 2025 y qué oportunidades específicas podrían surgir para los inversores interesados en proyectos sostenibles?

El Hidrógeno Verde, la Energía Solar, la Generación Distribuida y los Sistemas de Almacenamiento de Baterías están guiando el sector de Energías Renovables en América Latina, con un fuerte posicionamiento en Chile. Otros países como Perú y Colombia están avanzando considerablemente en este sentido, abriendo espacio para nuevos proyectos, refinanciamiento de proyectos existentes e incluso expansión de operaciones.

Brasil presenta desafíos regulatorios más complejos, siendo inclusive un modelo para algunos países como Chile. Con una matriz energética muy diversa, el país lidera la región en inversiones en energía eólica, solar y bioenergía. Las nuevas políticas tarifarias establecidas por Estados Unidos pueden ser positivas para estos sectores, acelerando la búsqueda de proyectos sostenibles que busquen reducir la dependencia de las materias primas.

México, por otro lado, vive cierta tensión al mantener políticas energéticas nacionalistas frente a la demanda internacional de energía limpia. Esto termina limitando las inversiones en este sector.

TTR Data: Considerando los cambios en políticas fiscales y regulaciones en varios países latinoamericanos y también los cambios climáticos, ¿cuáles son los principales desafíos que las empresas enfrentan actualmente en términos de gestión de riesgos en transacciones de M&A? ¿Cómo puede Aon apoyar a sus clientes para navegar estos desafíos en 2025?

Hay dos escenarios que influyen en la toma de decisiones de los inversores: por un lado, los constantes cambios en las políticas fiscales y regulatorias que aumentan las incertidumbres legales en la región. Por otro, los efectos del cambio climático imponen desafíos operacionales y reputacionales cada vez más complejos. Estos factores son fundamentales para la correcta estructuración de los negocios, impactando directamente en la valoración de los riesgos asumidos durante una transacción de fusiones y adquisiciones (M&A).

Aon ha estado ayudando a sus clientes de diversos sectores con un conjunto de soluciones integradas que apoyan la mitigación de riesgos y brindan mayor previsibilidad a los acuerdos de fusiones y adquisiciones. Para reducir el impacto de los eventos climáticos adversos, contamos con la aplicación de modelos predictivos avanzados que ayudan en la evaluación de la exposición de los activos y operaciones al cambio climático, además de soluciones en Seguros Paramétricos que ofrecen cobertura para eventos generados por las inclemencias del clima.

Para viabilizar transacciones de M&A más fluidas y seguras, se recomienda la solución de Seguro de Reps & Warranties, que garantiza un nivel de certeza aún mayor al acuerdo. Además, la Due Diligence de Riesgos y Seguros y Due Diligence de Capital Humano han sido soluciones constantes para inversores estratégicos y corporativos que buscan integraciones más ágiles y predecibles.

TTR Data: Con la evolución constante del mercado y la aparición de nuevos riesgos, ¿qué innovaciones o tendencias en soluciones de seguros para transacciones de M&A anticipas para 2025? ¿Cómo está Aon adaptando sus servicios para satisfacer las necesidades cambiantes de sus clientes en este entorno dinámico?

A pesar de que los seguros siguen siendo el centro de las discusiones cuando hablamos de la mitigación de riesgos en M&A, hemos observado un cambio importante en la forma en que nuestros clientes abordan el tema. Cada vez más, el enfoque está en la previsibilidad a través de soluciones analíticas, especialmente en momentos de incertidumbre política, cambios regulatorios y también riesgos emergentes como climáticos y reputacionales.

Entender profundamente los riesgos antes de concluir una transacción de M&A, da luz a los potenciales impactos y trae alternativas viables para transferir estas amenazas.

En este contexto, Aon actúa como consultor estratégico en el mapeo, transferencia y gestión de riesgos, basado en datos y análisis profundos.

Dealmaker Q&A

TTR Dealmaker Q&A com a Mariana Zelmanovits, advogada sênior do Mello Torres Advogados

Mello Torres Advogados

É advogada Sênior na área de Mercado de Capitais do Mello Torres Advogados, com formação em Direito pela Fundação Armando Álvares Penteado e Mestrado em Direito e Mercados Financeiros pela NOVA School of Law e NOVA Information Management School.

Com uma vasta experiência no setor, Mariana é especialista na estruturação de operações, abrangendo debêntures, notas comerciais, Certificados de Recebíveis (CRs, CRAs, CRIs), Fundos de Investimento em Direitos Creditórios (FIDCs), Fundos de Investimento em Participações (FIPs) e Ofertas Públicas Iniciais (IPOs).


TTR Data: O mercado de crédito privado Brasileiro cresceu 62% em 2024, de acordo com nosso mais recente relatório anual de Fixed Income, da TTR Data. Quais fatores jurídicos contribuíram para essa expansão e quais desafios regulatórios ainda precisam ser enfrentados?

O crescimento de 62% no mercado de crédito privado, conforme indicado no relatório anual de Fixed Income da TTR Data, reflete, a meu ver, uma combinação de fatores jurídicos e conjunturais. Do ponto de vista regulatório, os benefícios advindos da Resolução CVM nº 160, que alterou o regime de ofertas públicas, já vêm sendo verificados desde 2023. Ao longo de 2024, pudemos observar as mudanças positivas decorrentes da Resolução CVM nº 175, o marco regulatório dos fundos de investimento, que trouxe uma série de mudanças importantes para a indústria e para os investidores. 

Entendo que o fator regulatório que mais contribuiu para a expansão do crédito privado foi a Lei nº 14. 801/2024, que criou as debêntures de infraestrutura e alterou as regras relacionadas às debêntures incentivadas e aos fundos de investimento no setor. Além disso, a lei incluiu diretrizes tributárias e promoveu incentivos para captação de recursos via emissão de títulos de dívida no exterior. Em termos de crescimento, houve um aumento de mais de 75% em relação a 2023 em emissões de debêntures incentivadas. 

Adicionalmente, outros três fatores contribuem para o aumento de debêntures incentivadas e de infraestrutura foram as mudanças instituídas pela Resolução CMN nº 5.119, pela Resolução CMN nº 5.118 e pela Lei nº 14.754/2023. Essas mudanças incluem a restrição à liquidez das LCIs e LCAs, as limitações ao lastro das operações envolvendo CRIs e CRAs e a mudança na regra de tributação de fundos exclusivos, favorecendo a procura por debêntures incentivadas e de infraestrutura ainda mais por ser um título isento de Imposto de Renda para as pessoas físicas. Além disso, as debêntures de infraestrutura contam com benefícios fiscais para os emissores. 

De forma geral, a evolução regulatória mencionada deixou os títulos ainda mais atraentes e acessíveis para os investidores e para as companhias que buscam captar recursos via mercado de capitais. Em relação aos desafios regulatórios, entendo que o destaque é a reforma tributária, principalmente no que diz respeito aos fundos de investimento.


TTR Data: O setor de “Power Transmission & Distribution” liderou as emissões de debêntures com R$ 59 bi captados.  Como você enxerga a alta demanda das empresas desse setor por captação de recursos via emissão desse tipo de ativo? Há alguma particularidade regulatória que impulsiona esse setor em relação a outros? 

Como mencionado anteriormente, houve um aumento geral na emissão de debêntures incentivadas e de infraestrutura no último ano, especificamente em relação ao setor de energia elétrica, que concentrou um volume de quase 40% do volume total emitido de debêntures incentivadas. Nesse sentido, a alta demanda nesse setor tem a ver com as mudanças regulatórias já citadas. Destaco o Decreto nº 12.068/2024 que definiu condições para as licitações e para as prorrogações das concessões envolvendo o setor de “Power Transmission & Distribution”, com o objetivo de modernizar as concessões. Também é importante mencionar o Decreto nº 11.964/2024, que buscou simplificar o procedimento de enquadramento para os projetos prioritários, reduzindo a burocracia para a emissão de debêntures incentivadas. Além disso, como a alternativa de buscar financiamento além do BNDES e de bancos regionais de desenvolvimento, os emissores passaram a buscar o financiamento via mercado de capitais. 

A particularidade regulatória que impulsiona não somente esse setor, mas todos os setores de infraestrutura, são os benefícios fiscais. Especificamente em relação ao setor elétrico é a abertura do mercado livre de energia. De modo geral, a previsibilidade da receita por ser indexada à inflação favorece muito o investimento, tornando as emissões de debêntures mais atrativas se comparadas com outros setores de infraestrutura. 

Em resumo, em comparação com outros setores, as empresas de energia elétrica se beneficiam de um arcabouço regulatório mais estável e de um forte suporte governamental para infraestrutura, resultando em menor percepção de risco e maior atratividade para investidores.


TTR Data: A captação de recursos via debêntures incentivadas (Lei 12.431) apresentou crescimento de 99% em relação ao ano anterior. Na sua visão, quais os principais fatores que influenciaram esse aumento expressivo? Você acredita que o arcabouço regulatório atual é suficiente para atrair mais emissões ou são necessárias novas medidas?

Os principais fatores que influenciaram diretamente o aumento de 99% na captação via debêntures incentivadas foram as mudanças regulatórias introduzidas pela Lei nº 14.754/2023, pelo Decreto nº 11.964/2024, além do pipeline de projetos. Os governos estadual e federal ampliaram o cronograma de obras e concessões nos últimos anos, especialmente nos setores de rodovia e saneamento. Indiretamente, as alterações nas LCI, LCA, CRI e CRA, decorrentes da Resolução CMN nº 5.119 e da Resolução CMN nº 5.118, também contribuíram para esse crescimento, além da atratividade fiscal que tem beneficiado essa classe de ativo no cenário macroeconômico atual. A restrição no mercado de equity também favoreceu a busca por captação via mercado de capitais.

Quanto ao atual arcabouço regulatório, existe uma estrutura relativamente consolidada para debêntures incentivadas e, além da regulamentação mencionada para o setor de energia elétrica, destaca-se o Novo Marco Legal do Saneamento, que colaborou para que 2024 fosse um ano muito positivo para o setor de infraestrutura. No entanto, alguns pontos merecem atenção para atrair ainda mais emissões, como os projetos relacionados à energia limpa e à transição energética, que podem se beneficiar de maior clareza sobre critérios de enquadramento em debêntures incentivadas. Ademais, empresas de menor porte enfrentam desafios para cumprir todos os requisitos para emissão de debêntures.

TTR Data: Apesar da queda de 13,5% no volume captado no último ano, o mercado de securitização segue como um importante pilar do financiamento via crédito privado no Brasil. Como a regulação atual impactou a estruturação de operações envolvendo CRI e CRA em 2024? Quais mudanças você acredita serem necessárias para que esse mercado tenha mais relevância no panorama de crédito privado brasileiro em 2025?

Apesar da queda de 13,5% no volume de captação em 2024, o mercado de securitização (via CRI e CRA) ainda representa um canal significativo. As alterações introduzidas pela Resolução CMN nº 5.118 trouxeram mudanças relevantes que impactaram o mercado de securitização, restringindo uma série de estruturas realizadas anteriormente no mercado de capitais. Os principais desafios dizem respeito à elegibilidade dos emissores e à questão do lastro. Além disso, o duration também foi afetado. 

Ademais, a queda no volume de emissões de CRAs se deve, em parte, às mudanças climáticas que impactaram as safras, bem como aos pedidos de recuperação judicial das empresas do setor do agronegócio. Para que o mercado de securitização tenha mais relevância no panorama de crédito privado brasileiro em 2025, é necessário enfrentar desafios que vão além da regulação. Com a alta da taxa de juros, o ano começou com um volume menor de emissões, mas acredito que ainda exista espaço para as emissões de CRI e CRA, além das estruturas de fundos de investimento.


TTR Data: Com o avanço das práticas ESG no mercado financeiro, como os aspectos regulatórios influenciam a emissão de títulos verdes e sustentáveis? Existe espaço para novas regulamentações que incentivem essas captações?

A regulação desempenha um papel crucial na emissão de títulos verdes e sustentáveis, pois estabelece garantias e critérios que os investidores esperam quando buscam esse tipo de investimento. Há, de fato, espaço para novas regulamentações que incentivem essas captações, especialmente em termos de padronização de critérios ESG e à criação de incentivos fiscais para emissores de títulos verdes. Um grande avanço nesse sentido são as novas regras e procedimentos para estruturação de ofertas de títulos sustentáveis, que foram incluídos no Código de Ofertas Públicas da ANBIMA que passará a valer a partir de 24 de março. 

Nesse sentido, será fundamental monitorar se os compromissos assumidos pelas empresas durante a emissão atrelados à destinação de recursos e/ou vinculados as metas de sustentabilidade, estão sendo cumpridos. Esse monitoramento será essencial para fortalecer a verificação das métricas ao longo da vida do título. Além disso, será observado se a emissão é para uso de recursos ou vinculado a metas ESG. Para proporcionar maior segurança aos investidores, deverá ser emitido um parecer de segunda opinião emitido por uma entidade independente que avaliará se a oferta está alinhada com os critérios de sustentabilidade, além de haver normas para divulgação de informações aos investidores. 

Com o avanço das práticas ESG, a regulação exerce papel fundamental para conferir legitimidade e evitar o “greenwashing”. Apesar deste progresso, é importante destacar que ainda há uma ausência de padronização global, o que permite que as companhias utilizem diferentes frameworks sem um critério unificado, impactando na eficácia das medidas apresentadas.

TTR Data: Considerando o cenário econômico e regulatório para 2025, quais tendências jurídicas você prevê para o mercado de crédito privado e quais pontos merecem mais atenção por parte dos investidores e emissores?

Para 2025, em termos de tendências econômicas, o ano começou em um cenário de alta de juros. Nesse contexto, o mercado de crédito privado apresenta um número reduzido de emissões, e as empresas que planejam captar recursos têm considerado emitir papéis com prazos mais curtos. A meu ver, a perspectiva para este ano é que o ritmo de emissões via mercado de capitais siga mais lento, tendo em vista o quadro macroeconômico. Sendo assim, o ano de 2025 deve ser um ano direcionado para investimentos em infraestrutura, conforme dito anteriormente, e companhias que necessitam refinanciar suas dívidas. 

Em termos de tendências jurídicas, espera-se um aumento no acesso de companhias de menor porte através do mercado de capitais por meio do regime FÁCIL, que está entre as prioridades da CVM para este ano. Além disso as novas regras e procedimentos para estruturação de ofertas de títulos sustentáveis, que foram incluídos no Código de Ofertas Públicas da ANBIMA, indicam uma maior intersecção entre regulação ESG e mercado de crédito privado. Por fim, no final do ano passado, a CVM anunciou a flexibilização dos requisitos de emissão e divulgação de debêntures, que irá alterar pontualmente as Resoluções CVM nº 80 e 160.

Dealmaker Q&A

TTR Dealmaker Q&A com o Guilherme Tossulino, sócio do Questum

Questum

É partner da Questum e possui uma sólida trajetória no mercado de tecnologia e inovação. Foi Diretor de Estratégia e M&A na Softplan, onde liderou a estruturação da área de M&A e integrações, conduzindo mais de 10 transações de aquisição e investimentos em empresas de software. Formado em Sistemas de Informação pela UNISUL e com MBA em Gerenciamento de Projetos pela FGV, Tossulino traz sua ampla experiência em crescimento inorgânico para apoiar startups e empresas de tecnologia em suas jornadas estratégicas de fusões e aquisições.


TTR Data: Em meio a um cenário de maior seletividade nos investimentos, como a Questum tem equilibrado sua atuação nos segmentos de M&A, Private Equity e Venture Capital no Brasil em 2024?

O mercado de 2024 segue desafiador para M&A, Private Equity e Venture Capital, com avaliações mais conservadoras e um custo de capital elevado. Apesar disso, a Questum tem estruturado transações estratégicas, com destaque para o setor de tecnologia, que segue como um dos mais ativos.

No segmento de M&A, empresas de software empresarial (ERP/TI) lideraram o volume de transações, refletindo a busca por eficiência operacional e transformação digital. Para mitigar riscos e alinhar interesses entre compradores e vendedores, a Questum tem utilizado earn-outs e a composição de transações com ações, garantindo maior flexibilidade e alinhamento de longo prazo.

Em Private Equity e Venture Capital, o mercado está mais seletivo, mas os fundos continuam ativos, especialmente em rodadas de crescimento para empresas com previsibilidade de receita e resiliência operacional. O amadurecimento do ecossistema e a busca por modelos de negócios sustentáveis fazem com que os investidores priorizem startups com caminhos claros para a rentabilidade e empresas com teses bem estruturadas para consolidação de mercados fragmentados.

Mesmo com as incertezas, há uma retomada gradual do apetite por aquisições e captações, com empresas se preparando para o próximo ciclo econômico e fortalecendo seus fundamentos financeiros. Esse movimento tende a se acelerar nos próximos meses, à medida que investidores ajustam suas teses ao novo cenário de mercado.

TTR Data: Quais os principais desafios regulatórios que a Questum tem enfrentado no mercado de M&A no Brasil?

O ambiente regulatório no Brasil tem se tornado cada vez mais relevante para transações de M&A, exigindo preparação antecipada das empresas.

O CADE continua sendo um fator crítico, especialmente para setores concentrados como tecnologia e serviços financeiros, exigindo mais transparência e mitigação de riscos concorrenciais. Recentemente, o órgão revisou critérios de notificação de transações, tornando o processo mais rigoroso. Empresas que antecipam essa análise e trabalham na mitigação de riscos regulatórios aumentam suas chances de uma aprovação mais ágil.

A LGPD também tem impactado transações, principalmente em setores que lidam com grandes volumes de dados sensíveis, como fintechs e healthtechs. O compliance rigoroso já influencia o valuation e pode ser um critério decisivo para a viabilidade do deal.

Além disso, as exigências de ESG estão se tornando parte das due diligences. Governança, impacto ambiental e transparência regulatória passaram a ser considerados, ainda que não sejam um fator decisivo na maioria das transações.

A preparação regulatória tornou-se um diferencial competitivo. Empresas que antecipam esses desafios conseguem reduzir riscos, acelerar o processo de M&A e atrair investidores com mais confiança.

TTR Data: O Brasil concentrou aproximadamente 60% das transações de M&A na América Latina. Quais são os drivers mais relevantes para consolidar esse protagonismo?

O Brasil se mantém como o principal mercado de M&A na América Latina, impulsionado por fatores estruturais e estratégicos:

  1. Atividade consistente de Private Equity (PE) e Venture Capital (VC) – Fundos institucionais seguem ativos, principalmente em tecnologia, saúde e serviços financeiros, aproveitando oportunidades de consolidação.
  2. Crescimento do Middle Market – Empresas de médio porte estão mais maduras e estruturadas para M&A, buscando aquisições para escalar negócios e expandir mercados.
  3. Expansão do Corporate Venture Capital (CVC) – Grandes empresas estão acelerando a inovação por meio de CVC, tornando essa estratégia um motor importante para M&A.
  4. Transformação digital e adoção tecnológica – O Brasil tem uma forte cultura de digitalização, impulsionando M&A em SaaS, fintechs e plataformas de eficiência operacional.
  5. Maturidade do buy-side – Empresas compradoras estão mais estruturadas, facilitando a execução e integração de transações.

Esses fatores fortalecem a posição do Brasil como hub de M&A na América Latina, atraindo investidores regionais e internacionais.

TTR Data: Quais setores além de tecnologia e finanças terão alta financiabilidade em 2025?

Em 2024, tecnologia e finanças lideraram o mercado de M&A no Brasil. O setor de tecnologia teve um aumento expressivo no volume de transações, impulsionado por softwares empresariais (ERP/TI), fintechs e inteligência artificial. No setor financeiro, as fintechs se consolidaram como protagonistas, atraindo investimentos e acelerando a digitalização dos serviços financeiros.

Para 2025, outros setores com alto potencial de M&A incluem:

  • Saúde e Healthtechs – O envelhecimento populacional e a adoção de tecnologia, como telemedicina e monitoramento remoto, impulsionam investimentos e fusões.
  • Energias Renováveis – A transição energética, impulsionada por políticas governamentais e compromissos ambientais, aumenta o interesse em projetos de energia solar, eólica e hidrogênio verde.
  • Agronegócio e Agrotechs – A busca por eficiência na cadeia produtiva estimula investimentos em automação e digitalização do setor.
  • Varejo e E-commerce – A digitalização do consumo e novas plataformas logísticas aumentam o interesse em M&A nesse setor.

A confiança dos investidores e a maior previsibilidade econômica devem aumentar o volume de M&A nesses setores estratégicos.

TTR Data: Como evoluirá o segmento de Private Equity e Venture Capital no Brasil nos próximos meses?

O mercado de Private Equity (PE) e Venture Capital (VC) no Brasil está retomando dinamismo, impulsionado pela queda dos juros e pelo aumento da participação de investidores estrangeiros.

Nos próximos meses, espera-se que os fundos de PE e VC adotem uma abordagem mais seletiva, focando em empresas com unit economics robustos e modelos de negócios resilientes. Os setores mais atrativos incluem tecnologia, saúde e agronegócio, devido à sua capacidade de inovação e adaptação às mudanças do mercado.

Além disso, os critérios Ambientais, Sociais e de Governança (ESG) se tornaram parte essencial das estratégias de investimento. Investidores estão priorizando empresas que combinam crescimento sustentável com práticas responsáveis e governança sólida.

Apesar dos desafios regulatórios, as perspectivas para PE e VC no Brasil são positivas, com oportunidades relevantes para investidores estratégicos e gestores de fundos que se ajustarem às novas dinâmicas do mercado.

TTR Data: Quais serão os principais desafios do mercado transacional brasileiro em 2025?

Em 2025, o mercado de M&A no Brasil exigirá adaptação a tendências tecnológicas e econômicas. Os principais desafios incluem:

  1. Digitalização e inovação – Empresas precisarão identificar oportunidades de M&A em IA, fintechs e healthtechs para capturar valor estratégico.
  2. Consolidação setorial e crescimento inorgânico – Oportunidades de fusões devem surgir para ganho de escala e eficiência operacional.
  3. Internacionalização das transações – O aumento do interesse de investidores estrangeiros exigirá maior preparo para transações cross-border e compliance regulatório.
  4. Gestão de riscos econômicos e regulatórios – A volatilidade econômica e a evolução das exigências do CADE, LGPD e ESG exigirão maior planejamento e mitigação de riscos.

Empresas bem preparadas para esses desafios seguirão como protagonistas no mercado de M&A, maximizando oportunidades em um ambiente dinâmico e competitivo.