Dealmaker Q&A

Content available in English and Spanish

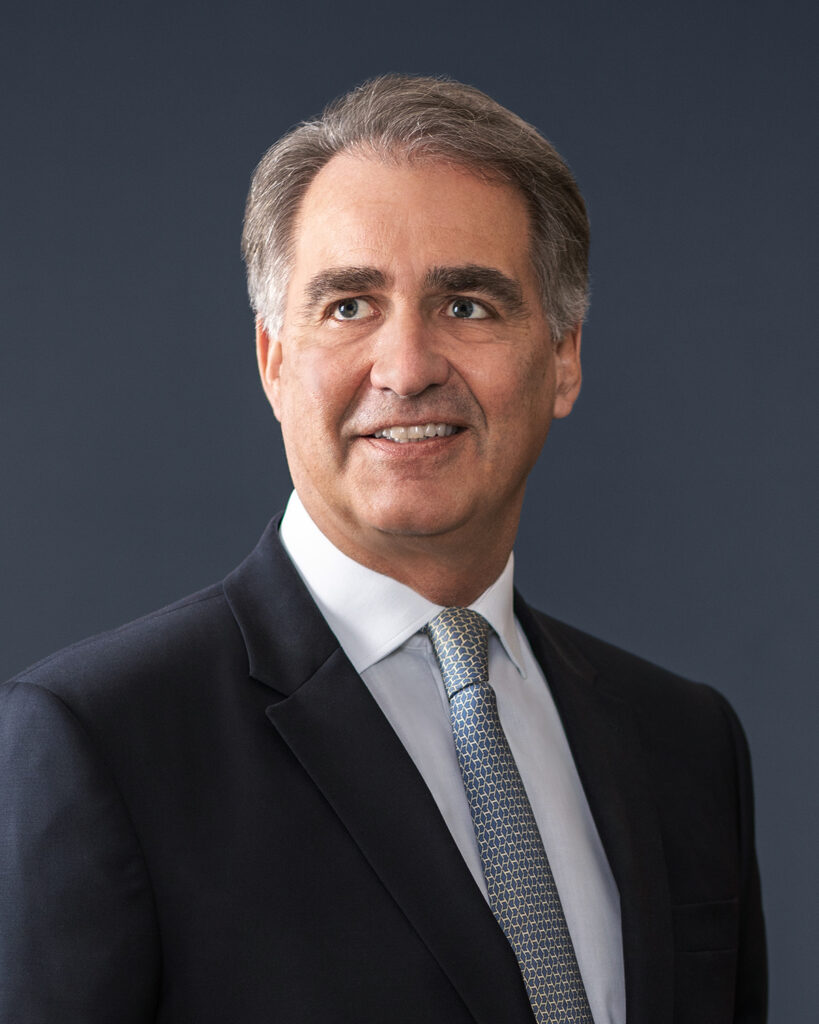
TTR Data Dealmaker Q&A with 414 Capital RIóN M&A Partner Alexander von Griesheim
414 Capital RióN M&A

Alexander von Griesheim

Alexander von Griesheim joined 414 Capital in 2024 through the acquisition of RIóN, where he began in 2005. With a successful track record, he has advised and closed over 60 transactions, encompassing sell-side and buy-side mandates, valuations, and public offerings across various sectors including education, pharmaceuticals, automotive, finance, business services, manufacturing, oil & gas, consumer products, and food and beverage. His clientele spans families, private equity funds, and corporate entities. Prior to joining RIóN, Alex initiated his M&A career at Aguilar Portilla y Asociados in 1998, advising clients in industries such as bottling, agribusiness, publishing, outdoor advertising, and healthcare. Alex has been actively engaged in numerous international arbitration proceedings for several years, representing the interests of both Mexico and the Dominican Republic. He holds an International MBA from Instituto de Empresa (IE) Business School in Madrid and a BA in Business Administration with special honors from Universidad Iberoamericana (UIA).


TTR Data: How has Rion handled the current situation in terms of advice and what opportunities have you found in Mexico in recent months?

The M&A market in Mexico, and in general in the world, has been affected mainly by three factors: Post-pandemic, many Mexican companies show atypical results, either up or down, derived from the pandemic impact,  high interest rates and the strong peso. Certain sectors and industries were not able to pass on price increases to end customers, negatively affecting their usual margins, and therefore reducing the value of the companies. Not in all cases the effects have been reversed, which has made it difficult to close transactions. Although there is liquidity in the market, there has been resistance from company owners who have not assimilated the change in the sector and do not accept lower valuations. On the other hand, in cases where the impacts on margins were very positive, buyers do not accept that this trend will last, so they are not willing to pay for higher valuations, also complicating the closings, challenging advisors to become creative and find formulas and build bridges.

What are the perspectives for the M&A market in Mexico in 2024? What other countries could have a positive dynamic in this segment?

During election years, normally during the first quarter there is a lot of M&A activity, due to the interest of closing transactions and not suffering from possible uncertainty. During the second and third quarters the volume decreases, since being very close to the event – and especially when there may be significant changes in government – both sellers and buyers prefer to wait for the results of the elections to decide whether to move forward, correct or adjust some parameters, or not continue with the possible transaction.

In 2024, the M&A market expectations are good, since there seems to be a consensus that interest rates should begin to decrease towards the end of the year. This phenomenon probably generates good expectations, the possibility of leveraging M&A transactions a bit more, and for buyers to be somewhat more flexible in increasing valuations, achieving a higher number of closings. This effect would surely be triggered in the last quarter of the year, so during the third quarter the volume of closed deals would not be that significant.

TTR Data:  In which sectors might international investors find the biggest opportunities in Mexico in the next months?, Why? 

Without a doubt one of the most interesting sectors in Mexico today is the industrial sector, derived from the nearshoring effect. The relocation of global companies to have a presence close to clients, or regionally, generates a great appetite to seek investments in Mexico. Transactions in the logistics, services and health sector are also of interest and show relevant activity.

TTR Data: Continuing with the Private Equity and Venture Capital segment, we see that, after the boom of 2021, the emergence of unicorns is slowing down and some are disappearing. What is your evaluation for this industry in Spain in 2024? What can we foresee for the next months?

In recent years, both Private Equity and Venture Capital funds have been more cautious with their investments. This is derived on the one hand from the demand for additional capital in portfolio companies due to post-pandemic effects such as variations in margins and inflation, as well as greater discipline in terms of leverage, derived from the high cost of debt. This has made company valuations become more realistic, and even VC funds are seeking to invest in companies with positive or slightly negative EBITDAs.

TTR Data: What will Rion’s main challenges be in Mexico during 2024?

The electoral issue in Mexico and a few months later in the United States, generates uncertainty about what the new governments that take control will do. Anticipating some changes in foreign relations policy, trade, etc., investors can delay purchase/investment decisions, or even stop them until they know the electoral results, the plans of each elected government and their effects on the countries’ economies.  


Spanish version


414 Capital RIóN M&A

Alexander von Griesheim

Alexander von Griesheim se incorporó a 414 Capital a través de la adquisición de RIóN, firma a la cual unió en 2005. Alex ha asesorado y cerrado con éxito más de 60 transacciones, trabajando en mandatos de compra y venta, así como valuaciones, en sectores como el farmacéutico, inmobiliario, financiero y seguros, servicios, manufactura, petróleo y gas, productos de consumo, alimentos y bebidas, entre otros. Sus clientes van desde familias, fondos de capital privado hasta corporativos. Antes de incorporarse a RIóN, Alexander inicio su carrera en fusiones y adquisiciones en Aguilar Portilla y Asociados en 1998, cerrando transacciones dentro del sector embotellador, agroindustrial, editorial, educación, publicidad exterior y salud. Desde hace varios años, Alex ha participado en la elaboración de dictámenes en diversos procedimientos de Arbitraje Internacional, en representación de los Estados Unidos Mexicanos y la República Dominicana. Obtuvo su MBA por el Instituto de Empresa (IE) Business School en Madrid, y su título de Administración de Empresas, con mención especial, por la Universidad Iberoamericana (UIA).


TTR Data: ¿Cómo ha manejado Rion la coyuntura actual en términos de asesoramiento en este mercado y qué oportunidades ha encontrado en México en los últimos meses?

El mercado de M&A en México, y en general en el mundo, se ha visto afectado principalmente por tres factores: Post-pandemia muchas de las empresas mexicanas muestran resultados atípicos, ya sea al alza o a la baja, derivado de la coyuntura de la pandemia, las elevadas tasa de interés y el peso fuerte. Ciertos sectores e industrias no lograron trasladar incrementos de precios a clientes finales, afectando negativamente sus márgenes habituales, y por ende reduciendo el valor de las compañías. No en todos los casos los efectos se han revertido, lo que ha dificultado cerrar transacciones.  Sin bien hay liquidez en el mercado, ha habido resistencia de propietarios de las compañías que no han asimilado el cambio en el sector y no aceptan valuaciones mas bajas. Por el otro lado, en los casos que los impactos en márgenes fueron muy positivos, los compradores no aceptan que ésta tendencia perdure, por lo que no aceptan pagar valuaciones más elevadas, también complicando el cierre de las operaciones, provocando a los asesores a buscar fórmulas creativas para crear puentes y lograr cerrar transacciones..

TTR Data: ¿Cuáles son las perspectivas del mercado de M&A en México en este 2024? ¿Qué otros países podrían tener una dinámica positiva en este segmento?

Durante años de elección, normalmente durante el primer trimestre hay mucha actividad de M&A, por el interés de cerrar transacciones y no sufrir posible incertidumbre. Durante el segundo y tercer trimestres baja el volumen, ya que al estar muy cerca del evento – y sobre todo cuando puede haber cambios de gobierno significativos – tanto vendedores como compradores prefieren esperar al resultado de las elecciones para decidir si seguir adelante, corregir o ajustar algunos parámetros, o no continuar con la posible transacción.  

En 2024 las expectativas del mercado en general son buenas, ya que parece haber consenso en el hecho que las tasas de interés deben empezar a bajar hacia finales el año. Este fenómeno probablemente genere buenas expectativas, posibilidad de apalancar un poco mas las transacciones de M&A, y por parte de los compradores ser algo mas flexibles en elevar valuaciones, logrando mayores cierres. Este efecto seguramente se detonaría en el último trimestre del año, por lo que durante el tercer trimestre el volumen de cierres no sería tan alto.

TTR Data: ¿Cuáles serían los sectores que podrían ofrecer las mayores oportunidades en México a los inversores internacionales en los próximos meses y por qué?

Sin duda uno de los sectores más interesantes en México hoy en día es el industrial, derivado del efecto del nearshoring. La reubicación de empresas globales a tener presencia cerca de los clientes, o de manera regional, genera un gran apetito para buscar inversiones en México.  Transacciones en el sector de logística, servicios y sector salud, también muestran mucho apetito y actividad.

TTR Data: Continuando con el segmento de Private Equity y Venture Capital vemos que, después del ‘boom’ de 2021, el surgimiento de unicornios está disminuyendo y algunos están desapareciendo. ¿Cuál es la evaluación de estas industrias en 2024 y qué podemos esperar para los próximos meses? 

En los años recientes, tanto los fondos de Private Equity, como los de Venture Capital, han sido mas cautos con sus inversiones. Esto derivado por un lado por la demanda de capital adicional en compañías de portafolios por efectos post pandemia como variación de márgenes e inflación, así como una mayor disciplina en términos de apalancamiento, derivado del elevado costo de la deuda. Esto ha hecho que las valuaciones de las compañías se vuelvan más realistas, y que incluso los fondos de VC busquen invertir en empresas con EBITDAs positivos o ligeramente negativos.   

TTR Data: ¿Cuáles serán los principales retos de Rion en México durante 2024?

El tema electoral en México y unos meses más adelante en Estados Unidos, genera incertidumbre de qué harán los nuevos gobiernos que tomen control. Anticipando algunos cambios en política de relaciones exteriores, comercio, etc., los inversionistas pueden retardar las decisiones de compra/inversión, o incluso detenerlas hasta no conocer los resultados electorales, los planes de cada gobierno electo y sus efectos en las economías de los países.
Dealmaker Q&A

TTR Data Dealmaker Q&A com
a Renata Simon sócia do VBSO

VBSO Advogados

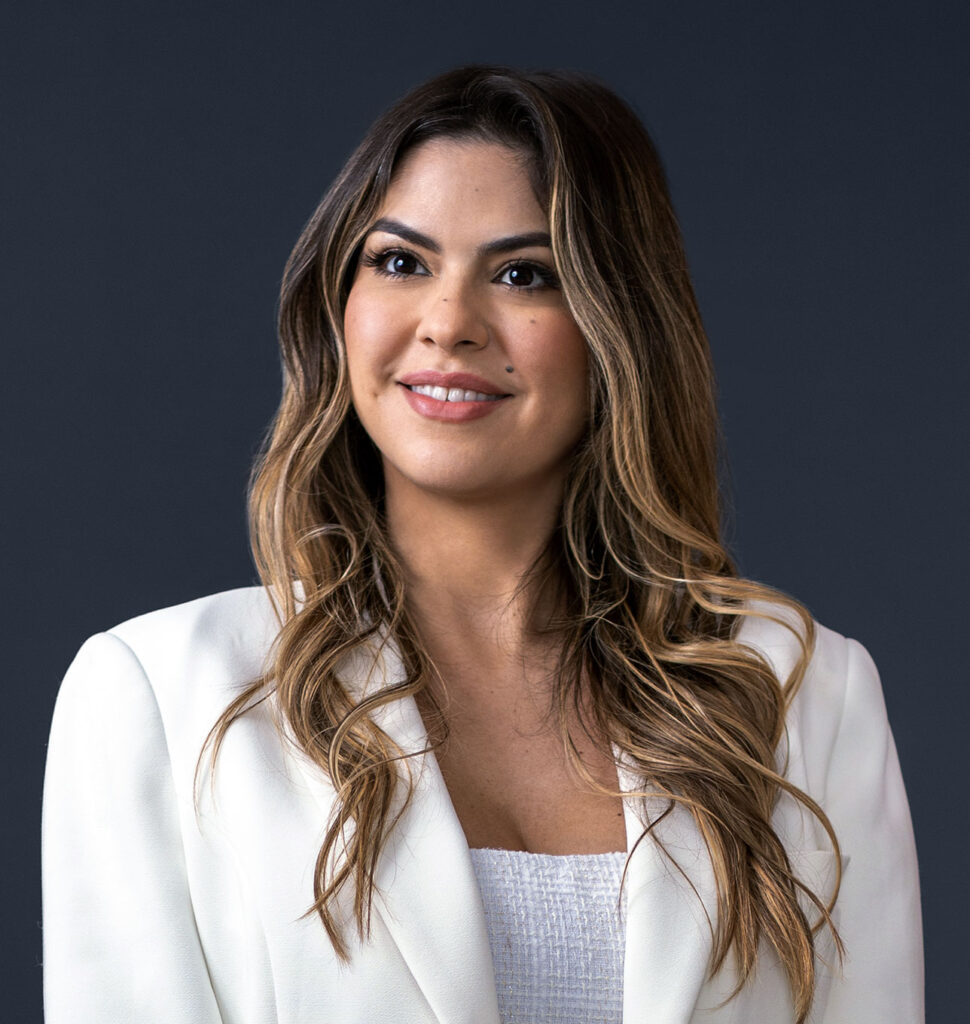
Renata Simon

Renata é sócia da área de M&A e Societário do escritório, atuando em parceria com a sócia Amanda Visentini Rodrigues. Renata Simon possui mais de 20 anos de experiência na coordenação de operações de fusões e aquisições e transações cross-borders, Private Equity e mercado de capitais. Também conta com experiência no desenvolvimento e implementação de programas de compliance e de práticas ESG internas e externas nas companhias. 
A atuação de Renata é reconhecida pelas principais publicações e rankings nacionais e internacionais na área jurídica. O IFLR 1000 posiciona a sócia como profissional altamente conceituada na área de fusões e aquisições. Ranqueada no Latin Lawyer 250, também integra a lista das advogadas mais admiradas do país pelo anuário Análise Advocacia e Análise Advocacia Mulher.


TTR Data: A desaceleração da economia, a incerteza geopolítica e os problemas de fluxo de capitais influenciaram significativamente a dinâmica do mercado de M&A desde 2022, não apenas no Brasil, mas na América Latina em geral. Em meio a esse panorama de incertezas nos investimentos, quais as perspectivas que o VBSO faz em 2024 para o mercado transacional no Brasil?

Em 2023, o mercado de fusões e aquisições internacional adotou uma postura conservadora, principalmente em razão das altas taxas de juros e da desaceleração das economias globais.  Isso refletiu na redução significativa do número e volume das operações no Brazil, que foram, respectivamente, 22% e 28% menores do que em 2022 (Fonte TTR).  Apesar de muitos fatores econômicos persistirem em 2024 ou melhorarem timidamente, há uma expectativa que 2024 seja um ano melhor do que 2023 em termos de número e volume de transações de M&A, uma vez que os investidores estão mais preparados para tomar decisões de investimento ou desinvestimento já considerando certas premissas macroeconômicas em suas avaliações. Historicamente, vemos uma retomada rápida tanto na confiança dos gestores quanto do valor das transações logo após as recessões/crises e isso não deve ser diferente. Se não tivermos nenhuma notícia que vá na contramão das projeções econômicas atuais, espera-se que haja um crescimento gradual das operações ao longo de 2024 e um ano de 2025 melhor ainda. 

TTR Data: O Brasil concentrou aproximadamente 60% de todas as transações de M&A anunciadas na América Latina nos últimos anos. Quais são os drivers mais relevantes para continuar a consolidar o mercado brasileiro na América Latina no curto e médio prazo?

São diversos fatores que influenciam a liderança do Brasil nesse ranking e distanciar-se dos países vizinhos, entre eles o tamanho do mercado consumidor e o fato do país ser uma democracia estável, além de ter uma política econômica que mantém a inflação em níveis aceitáveis e capital nacional relevante disposto a manter investimentos no país. Além disso, se comparado com outros países em desenvolvimento no mundo, o Brasil está geograficamente bem-posicionado, longe de conflitos e guerras que poderiam interferir na tomada de decisão de investimento. Atrelado a tudo isso temos um câmbio favorável para investidores estrangeiros. Por isso, o Brasil continua sendo uma ótima opção para investidores internacionais a curto e médio prazo. 

TTR Data: O setor de tecnologia, assim como o setor financeiro, têm sido os dois mais ativos no mercado transacional brasileiro em número de transações. No entanto, a nível regional, outros setores estão em expansão, como energias renováveis ​​e recursos naturais. Em meio ao atual cenário de investimentos, qual o papel do mercado de energia renovável para impulsionar os investimentos no mercado de M&A no Brasil? Que outros setores parecem altamente financiáveis ​​neste momento?

O Brasil está muito bem-posicionado do ponto de vista de transição energética, tendo investido aproximadamente US$35 bilhões em 2023 em projetos de energia renovável. É o sexto país do mundo que mais investiu uma transição energética e líder da América Latina. Nesse sentido, o setor de energias renováveis tende a estar bastante movimentado não apenas através de programas de financiamentos do governo, mas principalmente na forma de investimento por capital privado. Vale ressaltar que essas operações de M&A se configuram muitas vezes na forma de compra de ativos ao invés de equity.  Outro setor importante para a economia e que deve ter um movimento expressivo é o setor de infraestrutura, principalmente transporte e saneamento básico.

TTR Data: Atualmente, o VBSO é líder no ranking feminino de assessorias jurídicas de M&A por número de transações. Na sua opinião, e como líder deste ranking, a diversidade de género ao nível da gestão influencia em alguma medida os tipos de aquisições realizadas e os principais indicadores de sucesso das transações de M&A. Que medidas proativas o VBSO toma para oferecer condições iguais para mulheres em questões de liderança empresarial?

R:Muito me orgulha de estarmos nesse ranking junto com tantas mulheres/advogadas incríveis! Trabalho há mais de 20 anos na área e é nítido como as mulheres têm assumido cada vez mais papéis de liderança na área de M&A, não apenas nos escritórios de advocacia, mas também em assessorias financeiras, fundos de Private Equity, empresas e bancos. E esse fenômeno é mérito nosso (mulheres) e das instituições que permitem esse crescimento. E instituições são feitas de pessoas. Portanto, cabe a nós a escolha de trabalhar em uma instituição onde as pessoas acreditem de fato em igualdade de gênero!   

VBSO é uma dessas instituições.   A área de M&A é coordenada por duas mulheres, eu e pela minha sócia Amanda Visentini; e 60% da nossa equipe é formada por mulheres. Temos políticas sobre igualdade de gênero (assédio, remuneração, etc.) e promovemos debates internos e treinamentos exclusivamente para mulheres sobre temas para auxiliá-las nessa trajetória profissional, como empoderamento feminino, comunicação, negociação. Esse ano vamos lançar o curso só para mulheres com foco em liderança. Ano passado nos tornamos  membro do WEP – Women’s Empowerment Principles criado pela ONU e estamos em crescente evolução nesse tema. 

TTR Data: Acompanhando o segmento de Private Equity e Venture Capital, vemos que o aparecimento de unicórnios vem diminuindo há aproximadamente dois anos e alguns estão desaparecendo. Como evoluirá essa indústria no Brasil em 2024 e quais as perspectivas para os próximos meses?

A indústria do Venture Capital no Brasil teve um crescimento exponencial há alguns anos, impulsionado em grande parte pelo excesso de liquidez no mercado. Os investimentos naquele momento foram feitos mirando a “escalabilidade” dos negócios o que criou uma distorção de valuations “distorcidos” se comparados com a geração de caixa das empresas. Com a postura cautelosa adotada nos últimos 2 anos pelos investidores, o que vamos ver no cenário de Venture Capital no país para 2024 serão movimentos de consolidação de mercado (principalmente as empresas de tecnologia) e os corporate ventures. Além, claro, das avaliações estarem muito mais alinhadas com geração de caixa e lucratividade futura dos negócios.

TTR Data: Quais serão os principais desafios do VBSO no Brasil em 2024 no mercado transacional?

Estamos muito atentos a tecnologia e acho que esse será o grande desafio para esse ano. Com o crescimento das inteligências artificiais generativas, a gama de ferramentas disponíveis para o mercado transacional é gigantesca. E só tende a crescer. O Vale do Silício está equiparando essa transformação à invenção da eletricidade, de tão disruptivo que eles estimam que seja. Nós do VBSO já estamos implementando algumas ferramentas no nosso dia a dia que tem facilitado enormemente o trabalho, além de trazer mais eficiência e confiabilidade para as transações. Algumas frentes que estamos trabalhando são: VBSO Conecta, nossa plataforma de gestão das operações de M&A, e ferramentas para elaboração e revisão de documentos. O futuro chegou, e é bem estimulante fazer parte dele! 

Dealmaker Q&A

Content available in English and Spanish

TTR Data Dealmaker Q&A with Squire Patton Boggs Spain Partner Rocío García

Squire Patton Boggs Spain

Rocío García

Rocío is a partner of the Corporate, M&A and Private Equity practice of Squire Patton Boggs Spain, and the youngest partner of the Madrid office.
She advises on all aspects of corporate law, with particular emphasis on domestic and cross-border mergers and acquisitions and gather a wide experience through her participation in a broad range of transactions, advising large industrial groups and private equity firms and their portfolio companies in the context of acquisition and sale transactions, LBOs and MBOs. Her expertise also includes advising on complex corporate reorganisations and restructurings, joint ventures and special situations and distressed transactions. She also devotes part of her practice to working on growth and venture capital financing and corporate governance.
She is the lawyer of reference in Spain for clients such as Globant, a renowned international company in the TMT sector, or Groupe Colisée, a leading global group in the sociosanitary sector, for whom Rocío led the expansion of the group in Spain, Portugal and now in Italy.


TTR Data: How has Squire Patton Boggs handled the current situation in terms of advice and what opportunities have you found in Spain in recent months?

The M&A market, both in Spain and internationally, is mathematically aligned with the economic situation at any given time. In the last quarter of 2022 and the first three quarters of 2023, there was a decline in transactions and an increase in the complexity of existing transactions due to the macroeconomic situation in terms of lack of certainty in valuations and returns. Far from witnessing a flood of bankruptcies and distressed transactions, as might have been predicted, the M&A market has been surprisingly resilient and since the last quarter of 2022 the number and volume of transactions has returned to a growth path that will have little to envy to the boom of 2021, albeit with different economic parameters. The rules of the market have changed, and traders have recalculated the risks by incorporating new criteria for selecting and evaluating opportunities. Success in the M&A market ultimately lies in adapting to the economic scenario and in accepting its own cyclicality. M&A in Spain is extremely dynamic, especially mid-market, which has started with a very high number of transactions in 2023 and is less sensitive to the macro environment than high-cap due to the volume of transactions, the lower leverage, and the wider margin for returns and investment periods. 2024, at least until the third quarter, looks set to be dominated by mid-market operations and we will have to wait a little longer to start seeing movement in the high-cap arena.

TTR Data: What are the most relevant drivers to consolidate the M&A market in Spain for 2024? 

M&A is an already consolidated and mature market in Spain, so the main driver now is, as mentioned above, its adaptation to the cyclicality of the economy. This applies both to market operators and to the law firms that support them. 2023 was a good case in point. Traders adopted new investment parameters that incorporate this experience, which has had an impact, fundamentally, on return expectations and more conservative and less inflationary projections than in the previous period. Firms, for our part, have adapted to a more changing trading environment, with more complex pricing and valuation structures and where plain vanilla acquisition and sale structures are no longer the norm, but require greater creativity and sophistication as well as agility in proposing and executing solutions that add value to the transaction and the client.  

TTR Data:  In which sectors might international investors find the biggest opportunities in Spain in the next months? Why? 

Alongside the energy sector, which has continued to grow over the last two years and still has some way to go, the logistics and transport, infrastructure, entertainment, new technologies and social and healthcare sectors are now standing out. For a variety of lifestyle and cultural reasons and, in some cases, with a clear intention to reinvent themselves and adapt to a more sustainable environment. On the other hand, more capital-intensive sectors with a greater dependence on financing, as is clearly the case with real estate and construction, will be on hold for a while longer until, at least, interest rates stabilise and cost margins readjust.

TTR Data: Continuing with the Private Equity and Venture Capital segment, we see that, after the boom of 2021, the emergence of unicorns is slowing down, and some are disappearing. What is your evaluation for this industry in Spain in 2024? What can we foresee for the next months?

It is not so much that the number of unicorns in the startup ecosystem is declining, quite the contrary, Venture Capital investment is going to be a major player in the coming years and “unicorns exist” but it will probably take longer for them to reach the USD 100M mark to qualify as such. What happened in 2021 was precisely the boom of a market peaking with inflated valuations and rounds of investment in a timeframe that has been shown to be poorly matched with sustainable company growth. The element of differential risk taken by Venture Capitalists (versus Private Equity investment) has shifted towards a more conservative but more defensible and resilient trend in the medium term. Venture Capital will continue to differ from Private Equity in terms of investment targets and stage of economic maturity, but has incorporated Private Equity’s own criteria in terms of valuation, returns and projections of the companies invested in. Gone are the days when we attended one or two rounds of investment per year in a start-up. Now it is required that there is not only an idea but also a realistic and sustainable “plan” that allows the company to grow in a more solvent way. It seems that some of the “Venture” is being lost in favour of “Equity”, which will lead us to more spaced rounds but with more investors and higher tickets.

TTR Data: What will FIRM’s main challenges be in Spain during 2024?

The firm’s main challenge in Spain continues to be its consolidation in the M&A mid-market, becoming one of the benchmark firms in this market. This is something we are already achieving. In addition to this, we also firmly intend to position ourselves as one of the leading firms in Litigation and Arbitration – two areas that are essential for the Firm at an international level and which, far from being conflicting, are a clear demonstration that “opposites attract” and come together in a Firm where trust, added and differential value and client service are our main drivers of growth.


Spanish version


Squire Patton Boggs España

Rocío García

Rocío es socia de la práctica de Corporate, M&A y Private Equity de Squire Patton Boggs España, y la socia más joven de la oficina de Madrid.
Asesora en todos los ámbitos del derecho mercantil y societario, con especial énfasis en fusiones y adquisiciones nacionales y transfronterizas, y acumula una amplia experiencia a través de su participación en un elevado número de operaciones, asesorando a grandes grupos industriales y entidades de capital riesgo y a sus empresas participadas en el contexto de operaciones de adquisición y venta, LBOs y MBOs. Su experiencia también incluye el asesoramiento en complejas reorganizaciones y reestructuraciones empresariales, joint ventures y transacciones de special situations y en distressed. También dedica parte de su práctica a trabajar en financiación de venture capital y gobierno corporativo.
Es la abogada de referencia en España para clientes como Globant, reconocida empresa internacional del sector TMT, o Groupe Colisée, grupo líder mundial en el sector sociosanitario, para quien Rocío lideró la expansión del grupo en España, Portugal y ahora en Italia.


TTR Data: ¿Cómo ha manejado la firma la coyuntura actual en términos de asesoramiento en este mercado y qué oportunidades ha encontrado en España en los últimos meses?

El mercado del M&A, tanto en España como a nivel internacional, se alinea de forma matemática con la coyuntura económica de cada momento. En el último trimestre del 2022 y los tres primeros de 2023 se produjo una caída de las operaciones y un incremento de la complejidad de las existentes derivados de la situación económica a nivel macro en términos de falta de certidumbre en las valoraciones y retornos. Lejos de asistir a un aluvión de empresas concursadas y operaciones en distress, como podía vaticinarse, el mercado del M&A se ha mostrado sorprendentemente resiliente y ya desde el último trimestre del 2022 el número y el volumen de operaciones ha vuelto a una senda de crecimiento que nada tendrá que envidiar al boom del 2021 aunque con parámetros económicos distintos. Las reglas del mercado han cambiado y los operadores han recalculado los riesgos incorporando nuevos criterios de selección y valoración de oportunidades. 

El éxito en el mercado del M&A radica al final en la adaptación al escenario económico y en la aceptación de su propia ciclicidad. El M&A en España es extremadamente dinámico, en especial el mid-market que ha arrancado con un número de operaciones muy elevado en 2023 y que es menos sensible al entorno macro que el high-cap por el volumen de las operaciones, el menor apalancamiento y el margen más amplio para los retornos y los períodos de inversión. El 2024, al menos hasta el tercer trimestre, parece que va a estar protagonizado por las operaciones en el mid-market y que habrá que esperar algo más para empezar a sentir movimiento en el ámbito de las high-caps.

TTR Data:¿Cuáles son los drivers más relevantes para consolidar el mercado de M&A en España en 2024?

El M&A es un mercado ya consolidado y maduro en España por lo que el principal driver ahora es, como hemos comentado, su adaptación a la ciclicidad de la economía. Lo anterior vale tanto para los operadores en el mercado y para las Firmas de abogados que los acompañamos. El 2023 fue una buena muestra de ello. Los operadores adoptaron nuevos parámetros de inversión que incorporan esta experiencia y que ha impactado, fundamentalmente, en las expectativas de retornos y en proyecciones más conservadoras y menos inflacionadas que en el período anterior. Las Firmas, por nuestra parte, nos hemos adaptado a un entorno de operaciones más cambiantes, con estructuras de precio y valoración más complejas y donde la norma ya no son las estructuras de adquisición y venta plain vanilla sino que requieren mayor creatividad y sofisticación así como agilidad en la propuesta y ejecución de soluciones que aporten valor a la transacción y al cliente.   

TTR Data: ¿Cuáles serían los sectores que podrían ofrecer las mayores oportunidades en España a los inversores internacionales en los próximos meses y por qué?

Junto al sector de la energía que ha mantenido su estela de crecimiento en los últimos dos años y al que aún le queda recorrido, destacan ahora los sectores de logística y transportes, infraestructuras, entretenimiento, nuevas tecnologías y sociosanitario. Por razones diversas, de estilo de vida y culturales y, en algunos casos, con una clara intención de reinventarse y adaptarse a un entorno más sostenible. En cambio, sectores más intensivos en capital y con mayor dependencia de la financiación, como es el caso claro del Real Estate y la construcción, se encontrarán un tiempo más en la reserva hasta que, al menos, se alcance la estabilización de los tipos de interés y se reajusten los márgenes de costes.

TTR Data: Continuando con el segmento de Private Equity y Venture Capital vemos que, después del ‘boom’ de 2021, el surgimiento de unicornios está disminuyendo y algunos están desapareciendo. ¿Cuál es la evaluación de estas industrias en 2024 y qué podemos esperar para los próximos meses? 

No es tanto que esté disminuyendo el número de unicornios en el ecosistema de las Startups, muy al contrario, la inversión en Venture Capital va a ser una gran protagonista de los próximos años y “los unicornios existen” pero probablemente tarden más tiempo en alcanzar la cifra de los 100M USD para ser calificados como tal. Lo que sucedió en 2021 fue precisamente el boom de un mercado que alcanzaba la cúspide con valoraciones inflacionadas y rondas de inversión en un espacio temporal que se ha mostrado se compadecía mal con un crecimiento sostenible de la empresa. El elemento del riesgo diferencial asumido por los Venture Capitalist (frente a la inversión del Private Equity) ha virado hacia una tendencia más conservadora pero más defendible y resiliente en el medio plazo. El Venture Capital seguirá diferenciándose del Private Equity en cuanto a los targets de inversión y su estado de madurez económico, pero ha incorporado criterios propios del Private Equity en cuanto a los elementos de valoración, retorno y proyecciones de las empresas invertidas. Ya han quedado atrás los tiempos en los que asistíamos a una o dos rondas de inversión por año en una Startup. Ahora se exige que no solo haya una idea sino también un “plan” realista y sostenible que permita a la empresa un crecimiento más solvente. Pareciera que se pierde algo de “Venture” en pos del “Equity” lo que nos llevará a rondas más espaciadas, pero con concurrencia de más inversores y tickets más altos.

TTR Data: ¿Cuáles serán los principales retos de la firma en España durante 2024?

El principal reto de la firma en España sigue siendo su consolidación en el mercado del M&A mid-market, y convertirnos en una de las Firmas de referencia en este mercado. Algo que ya estamos logrando. A esto, se une también la firme intención de posicionarnos como una de las principales Firmas en materia de Litigación y Arbitraje – dos áreas que son fundamentales para la Firma a nivel internacional y que, lejos de lo contradictorio de su maridaje, son una muestra clara de que los “polos opuestos se atraen” y se unen en una Firma donde la confianza, el valor añadido y diferencial y el servicio al cliente constituyen nuestros principales motores de crecimiento.

Dealmaker Q&A

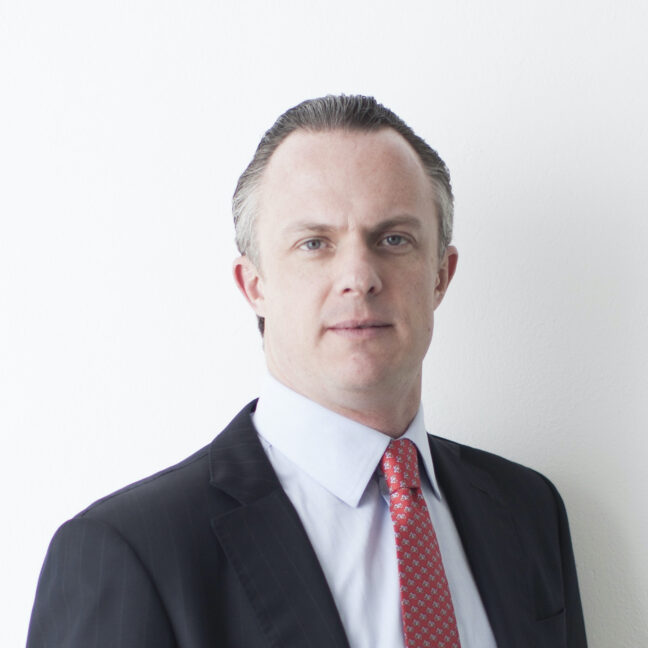
TTR Data Dealmaker Q&A with Aon Brasil Partner Pedro Costa

Aon Brasil

Pedro Costa

With his background in Civil Engineering, serves as leader of Aon M&A and Transaction Solutions team in São Paulo. Bringing eight years of experience in the M&A Market, he specializes in risk and insurance due diligence, demonstrating a profound knowledge in M&A risk transferring through Reps & Warranties, Warranties & Indemnities, Tax and Contingent insurances. Pedro’s expertise extends across various industries and sectors, including Infrastructure, Oil & Gas, Technology, Manufacturing, Renewable Energy, among others. Aligned with Aon’s commitment to Better Decisions, his work reflects a deep dedication to excellence and strategic foresight in his field.


En medio de un panorama de incertidumbre inversionista en M&A, Capital Privado y Venture Capital en América Latina: ¿Cuál es el balance que hace Aon para el primer trimestre de 2024?

Debido al tenso escenario relacionado con conflictos internacionales que terminan afectando la toma de decisiones sobre inversiones en países emergentes, como los que conforman nuestra región, nos enfrentamos a un entorno relativamente inestable en comparación con el último trimestre del año pasado. Cuando miramos el primer trimestre de 2023, donde el escenario de nuevos gobiernos en América Latina trajo incertidumbre para los inversores, notamos un cierto respiro y una paulatina reanudación del movimiento de fusiones y adquisiciones. Aunque con una disminución del 15% en el número de transacciones, vemos un aumento del 25% en el valor agregado de las transacciones con valor declarado, lo que nos muestra un potencial renovado para mantener el negocio en 2024. Estas cifras demuestran que se están ejecutando grandes acuerdos, siendo la infraestructura, la minería y las energías renovables el foco de los inversores.

De esta forma la estrategia es siempre ayudar a nuestros clientes a tomar las mejores decisiones, apoyándolos a transformar el riesgo en oportunidad y retorno.

¿Qué papel está jugando el mercado de energías renovables para impulsar las inversiones en el mercado M&A en América Latina? Cómo has actuado y apoyado este movimiento?

A lo largo de su cadena, desde la generación hasta la distribución, este es un sector extremadamente desafiante. Es importante resaltar que cada tipo de energía tiene características únicas desde el punto de vista del riesgo, y debe ser evaluada cuidadosamente dentro de sus particularidades. Hemos apoyado importantes negociaciones durante los últimos 12 meses en el mercado de Energías Renovables en América Latina, especialmente en generación y transmisión, donde hemos observado un mercado cada vez más favorable, dadas las particularidades del negocio, nivel y tipo de riesgos inherentes y número de interesados con apetito, lo que, por otro lado, suele provocar un mayor nivel de competencia y presión sobre la “valoración” de los activos. En este sentido, hemos actuado como un asesor clave que, en la búsqueda de la mitigación de riesgos, ha desarrollado soluciones que apuntan a incrementar la rentabilidad de los inversionistas, a través de nuestra consultoría en due diligence de riesgos y seguros, negociación de seguros transaccionales y también brindando gobernanza a fondos de inversión. Inversión de capital privado en post-cierre. Cabe destacar que el mercado asegurador ha visto muy favorablemente al sector de las renovables, aplicando generalmente tarifas (costes/prima) y condiciones muy competitivas (a menudo comparables a mercados más maduros como el europeo y amricano) para los seguros Reps&Warranties/Warranties&Indemnities que permiten a los clientes a inclinarse y ser más agresivos y asertivos frente a otros competidores en transacciones competitivas.

¿Cuáles sectores en el mercado de M&A están requiriendo de mayor asesoría por parte de Aon este año y cuál es el motivo? 

Si bien históricamente hemos actuado con más fuerza en sectores con un perfil más “asset heavy”, hoy podemos decir que contamos con una cartera de operaciones asesoradas con un perfil muy heterogéneo, con énfasis en Infraestructuras, Real Estate, Food & Beverage y Logística.

En la misma línea, es significativo el incremento de la búsqueda de soluciones ligadas a la transferencia de riesgos por parte de nuestros clientes tras la realización de Due Diligences cada vez más robustas. Este movimiento comenzó después de la crisis de las hipotecas de alto riesgo de 2008, donde el proceso de análisis de activos se volvió cada vez más sólido, incluidos procedimientos que antes rara vez se utilizaban, como los seguros. Con el objetivo de buscar incrementar la rentabilidad a través de la reducción de riesgos, los seguros de Transacciones de M&A se han vuelto más utilizados, además de buscar mejorar las coberturas.

Hoy podemos decir que el seguro ya no es reconocido como un costo y se ha convertido en un aliado muy fuerte en la búsqueda de retornos cada vez más concretos y tangibles. De este breve análisis vemos un doble movimiento hacia un mayor interés y comprensión de la necesidad de nuestros servicios en sectores más “asset light” y el éxito en el desarrollo del mercado de seguros transaccionales en América Latina, con un aumento significativo de la demanda de este tipo de productos para apoyar las negociaciones en los sectores más diversos, incluidos el tecnológico y el financiero que, consistentemente han demostrado ser el sector más activo de la región.

Concretamente en nuestra área de actividad de seguros transaccionales, observamos un movimiento relevante por parte de grandes actores estratégicos cualificados que cada vez buscan más seguridad para realizar ofertas más agresivas de adquisición de nuevos activos. Además, también vemos que los gestores de capital privado utilizan nuestras soluciones de seguros y consultoría para reducir los riesgos de los fondos y las exposiciones a largo plazo, con el objetivo de una desinversión más asertiva.

¿A qué se debe el comportamiento del mercado transaccional mexicano y chileno, los cuales han sido desplazados por economías como la colombiana o peruana en los últimos meses? , ¿Cuál es su evaluación para cada una de las principales economías de Latam?

De hecho, el mercado peruano destacó significativamente, con un aumento del 172% en el número de transacciones. Aunque el número absoluto aún no es muy significativo en comparación con Chile, México y Brasil, estos países tuvieron poco aumento o incluso una caída porcentual en comparación con el año 2022. Para México el escenario es relativamente complejo, al haber sido impactado directamente por regulaciones y restricciones, además de la implementación en el límite para inversiones extranjeras lo que genera un grado relevante de incertidumbre para los inversionistas.

El mercado chileno tiene importantes particularidades relacionadas principalmente con las reservas mundiales de litio, lo que atrae a inversionistas interesados ​​en el sector minero y también en la actual expansión del mercado de vehículos eléctricos. También pesa a su favor el cierre de numerosos negocios a finales de año, lo que podría desplazar la curva de inicio de año hacia un frente negativo.

Perú, a pesar de seguir navegando en el mercado de M&A  de manera incipiente, demuestra resiliencia frente a las incertidumbres locales y los grandes conflictos globales.

¿Cuáles son las perspectivas de Private Equity y Venture Capital en América Latina en este 2024? ¿Qué países podrían tener una mejor dinámica en este segmento?

Los altos tipos de interés siguen siendo un punto muy relevante para el mercado de Private Equity y Venture Capital, especialmente en lo que respecta al acceso a capital para nuevas inversiones considerando que las tasas de rentabilidad esperadas por los inversores tienden a aumentar. Sin embargo, todavía vemos un gran nivel de “dry powder” en América Latina y un crecimiento relevante en el número de jugadores, en cierta medida desvinculado de la tendencia reciente en el mercado global, lo que demuestra la resiliencia de América Latina frente a este tipo de inversiones alternativas. A diferencia de mercados más maduros como Europa y Estados Unidos, entendemos que América Latina tiene un espacio de desarrollo muy grande, con varias oportunidades con potencial de altos retornos. Aquí salen ganando quienes conocen y siguen de cerca las particularidades de la región, con énfasis en los vaivenes políticos y económicos y utilizan las mejores alternativas para la toma de decisiones y la transferencia de riesgos. Y es exactamente esta cuestión de la transferencia de riesgos en la que nos hemos esforzado por apoyar a nuestros clientes.

¿Cuáles serán las perspectivas y desafíos de Aon para los siguientes meses? 

Seguimos muy positivos con relación al mercado transaccional en América Latina. Como se mencionó anteriormente, nuestro mercado todavía tiene un potencial de crecimiento muy alto. El mayor obstáculo es sin duda el mayor nivel de incertidumbre, pero que premia al inversor más atrevido. En cualquier caso, animamos a los inversores de la región a estudiar y probar alternativas emergentes para transferir riesgos. Como pionero y actor más grande de la industria, en los últimos años Aon se ha dedicado fuertemente a traer soluciones ya establecidas en mercados más maduros a América Latina. Con esto logramos conciliar la experiencia y soluciones que nuestros clientes ya tienen en otras geografías con nuestro mercado emergente que, si bien tiene grandes oportunidades, todavía tiene un mayor nivel de riesgo. ¡Este es el mejor de todos los mundos! A través de nuestros colegas presentes en los principales países de la región junto con especialistas del mercado latinoamericano repartidos en los principales mercados globales (Estados Unidos, Reino Unido y Europa), somos capaces de entregar un excelente nivel de solución. Invitamos a los inversores a probar estas soluciones, buscando que comprendamos a profundidad la oportunidad de apalancamiento que el mercado asegurador puede brindar para cada operación específica, ya sea a través de cotizaciones de seguros para pasivos ocultos (a través de seguros Reps&Warranties/Warranties&Indemnities) o para pasivos contingentes (seguros de litigios). , impuestos, etc.).

Dealmaker Q&A

Content available in English and Portuguese

TTR Data Dealmaker Q&A with Tauil & Chequer Advogados Partners Christian Roschmann and Liv Machado

Tauil & Chequer Advogados Associado a Mayer Brown

Christian Roschmann

Partner in the Corporate and M&A practice at Tauil&Chequer. He has 30 years of experience in cross-border M&A operations, local and international joint ventures and private equity operations, advising companies, funds and financial institutions in their most important operations in Brazil and around the world. Throughout his career, he worked in offices in New York, Frankfurt, Munich and Singapore, in addition to São Paulo. Graduated in Law from the University of Munich, Germany, and the University of São Paulo (USP), he is a program ambassador and member of the selection committee for the German Chancellor Fellowship Program, organized by the Alexander von Humboldt Foundation. He is also vice-president of the Brazilian-German Chamber of Commerce and Industry of São Paulo and senior commissioner for Brazil of LAV – Association for Latin America in Germany (Lateinamerika Verein e.V.).

Liv Machado

Master in Business Law, Liv Machado is a partner in the Restructuring and Bankruptcy practice. She has more than 15 years of experience in the area of judicial recovery and reorganization, advising local and foreign clients in credit and judicial recovery, as well as in extrajudicial and insolvency proceedings. Liv also assists investors in acquiring assets and companies in financial difficulties, as well as working on debt restructuring in DIP financing. She is recognized by Chambers & Partners Brazil 2023 in the area of Restructuring and Bankruptcy and is a member of the Latin America Committee, Future Leaders Committee and Fellows Committee of INSOL International.


TTR Data: How would you describe the current situation of the players in the transactional market in Brazil with the current political and economic situation?, What will Tauil & Chequer Advogados main challenges be in terms of M&A deals in Brazil during 2024?
 
C. R.: At Tauil & Chequer Advogados associated with Mayer Brown, we represent large foreign players interested in the mergers and acquisitions market in Brazil. Therefore, we are always attentive to the local scenario, in Brazil, and globally, thinking about geopolitics as a whole.
Currently, the transactional market in Brazil is facing a challenging environment due to the ongoing political and economic situation. The developments of the Tax Reform and the possibilities of interest cuts, for example, are important variables that can impact M&A market decisions. 
On the international scene, factors such as the wars between Russia and Ukraine and Israel and Palestine and expectations about the presidential elections in the United States generate uncertainty for investors. As a result, it is natural for clients to reevaluate where and how they will invest.
In this context, even with the challenges that Brazil’s current situation can bring to foreign investors, the country is once again considered a place to make medium and long-term investments, especially for some sectors of the economy that bring many opportunities, such as agribusiness (due to its importance for global food security) and infrastructure. 
Our challenge, as consultants, is to help our clients understand internal politics, how the sectors are regulated and which scenario they fit into, helping them feel comfortable in making decisions to make medium and long-term investments in Brazil. 

TTR Data: The renewable energy sector continues to lead the top positions in the volume of M&A transactions in Brazil. As a leader in M&A advisory services in this sector, what does Tauil & Chequer Advogados believe will be the key drivers of consolidation in this sector over the long term?

C. R.: We assess that there are several factors that can contribute to the consolidation of renewable energies. The search for greater energy security, increased awareness of climate change and the need to reduce carbon emissions are factors driving the growth of the sector, especially in Brazil, which has great potential for generating clean energy.

In 2023, for example, 93.1% of the energy generated in the country came from renewable sources, according to data from the Electric Energy Trading Chamber (CCEE). And this attracts the attention of the big players we represent here at the office. 
Furthermore, technological advances and falling costs of installing and operating renewable energy projects help to attract more investment, as does the emergence of new “green financing” models, such as green bonds and crowdfunding. This brings new investment possibilities in the sector.

TTR Data: Which other three sectors present the greatest opportunities for international investors in Brazil 2024, and why?
C. R.: In our view, agribusiness, infrastructure and energy are the three sectors that can offer the most opportunities for foreign investors in Brazil this year. 
Our country has great potential in agribusiness. And there are many trading companies and companies linked to the agribusiness industry, both in terms of equipment and seeds, that are looking closely at Brazil. This is because there is important space, competence and technology for the sector’s growth. 
The infrastructure sector is another segment that attracts the attention of investors. Brazil is seeking investment and financing to improve the country’s infrastructure, which is fundamental for the development of several other sectors of the economy, such as agribusiness. Right now, an important topic that is on the radar is the privatization of ports, which is related to the search for improvements in logistics and infrastructure necessary to meet the country’s import and export demand. 
In addition to these sectors, the energy area, especially renewables, also brings important opportunities, as we pointed out previously. Foreign investors have increasingly looked to the country, looking for solutions and opportunities aimed at the energy transition. And Brazil offers the possibility of investing in renewable energy projects that help foreign companies achieve the sustainability goals defined by national and foreign regulatory bodies and so that companies can also acquire carbon credits.

TTR Data: How do you evaluate the Brazilian restructuring market in 2024?
L. M.: Restructuring is an important topic that we follow closely at Tauil&Chequer Advogados associated with Mayer Brown, relying on the experience of Liv Machado, partner who leads the Business Restructuring area. 
In our assessment, we understand that the Brazilian restructuring market should remain dynamic and heated in 2024, reflecting the impact of several factors on the financial health of companies, such as economic conditions, political discussions and market trends. Changes in fiscal and regulatory policy and the developments of the new Tax Reform, approved last year by the National Congress, are examples of factors that can affect the financial viability of companies and impact restructuring processes, influencing the strategies adopted by companies and their creditors. 
Furthermore, many companies continue to face significant challenges in the post-pandemic scenario, despite the fact that we are witnessing a gradual recovery of the economy. Sectors such as tourism, retail and services have been particularly affected, resulting in an increase in demand for restructuring services. 
It is also important to point out that new approaches and financial instruments are emerging to deal with restructuring situations, including turnaround operations, debt restructuring and contract renegotiation.

TTR: How do you evaluate the Brazilian restructuring market in 2024?
C. R.: Restructuring is an important topic that we follow closely at Tauil&Chequer Advogados associated with Mayer Brown.
In our assessment, we understand that the Brazilian restructuring market should remain dynamic and heated in 2024, reflecting the impact of several factors on the financial health of companies, such as economic conditions, political discussions and market trends. Changes in fiscal and regulatory policy and the developments of the new Tax Reform, approved last year by the National Congress, are examples of factors that can affect the financial viability of companies, culminating in restructuring processes, whether extrajudicial or judicial.
Furthermore, there are great expectations of implications in the area due to the imminent approval of Bill 3/2024, which substantially alters Law 11,101/2005, Business Recovery and Bankruptcy Law. Following the trend of reform brought by Law 14,112/2020, which came into force in January 2021, the main objective of the PL is to speed up insolvency processes, expanding the powers of creditors, aiming to improve the institute and speed up the stage payment of credits.
In this scenario, while the interpretation of the provisions introduced by the reform that came into force in 2021 is still being discussed, a new reform is likely to occur, profoundly impacting the restructuring market.
Furthermore, many companies continue to face significant challenges in the post-pandemic scenario, despite the fact that we are witnessing a gradual recovery of the economy. Sectors such as tourism, retail and services have been particularly affected, resulting in an increase in demand for restructuring services.
In this scenario, the tendency is for 2024 to surpass the exponential growth in requests for judicial recovery seen in 2023, with the prospect that the retail sector will be the most affected, followed by agribusiness, both impacted by the increase in the price of inputs and the high cost to obtain credit. Another trend is the increase in the number of requests for extrajudicial recovery, which was observed in 2023 and is expected to continue in 2024.
It is also important to highlight the expectation of an increase in opportunities for financing companies in crisis in 2024, with an even greater use of new approaches and financial instruments, which were a priority in the reform brought by Law 14,112/2020.

TTR Data: What will be the main challenges for Tauil & Chequer Advogados in Brazil in the coming months?

 C. R.: The main challenges for the office in the coming months is to keep our team always up to date and ready to meet customer demands. It is important to continue monitoring the M&As scenario and the factors that impact this segment, in order to help our clients navigate this market, which is volatile and challenging, but which also brings important investment and growth opportunities in Brazil.


Portuguese version


Tauil & Chequer Advogados Associado a Mayer Brown

Christian Roschmann

Partner in the Corporate and M&A practice at Tauil&Chequer. He has 30 years of experience in cross-border M&A operations, local and international joint ventures and private equity operations, advising companies, funds and financial institutions in their most important operations in Brazil and around the world. Throughout his career, he worked in offices in New York, Frankfurt, Munich and Singapore, in addition to São Paulo. Graduated in Law from the University of Munich, Germany, and the University of São Paulo (USP), he is a program ambassador and member of the selection committee for the German Chancellor Fellowship Program, organized by the Alexander von Humboldt Foundation. He is also vice-president of the Brazilian-German Chamber of Commerce and Industry of São Paulo and senior commissioner for Brazil of LAV – Association for Latin America in Germany (Lateinamerika Verein e.V.).

Liv Machado

Master in Business Law, Liv Machado is a partner in the Restructuring and Bankruptcy practice. She has more than 15 years of experience in the area of judicial recovery and reorganization, advising local and foreign clients in credit and judicial recovery, as well as in extrajudicial and insolvency proceedings. Liv also assists investors in acquiring assets and companies in financial difficulties, as well as working on debt restructuring in DIP financing. She is recognized by Chambers & Partners Brazil 2023 in the area of Restructuring and Bankruptcy and is a member of the Latin America Committee, Future Leaders Committee and Fellows Committee of INSOL International.


TTR Data: Como você descreveria a situação atual dos players do mercado transacional no Brasil com a atual conjuntura política e econômica? Quais serão os principais desafios do Tauil & Chequer Advogados Associado a Mayer Brown em termos de fusões e aquisições no Brasil ao longo de 2024? 
C. R.: No Tauil & Chequer Advogados associado a Mayer Brown, representamos grandes players estrangeiros interessados no mercado de fusões e aquisições no Brasil. Por isso, estamos sempre atentos ao cenário local, no Brasil, e global, pensando na geopolítica como um todo.

Atualmente, o mercado transacional no Brasil está enfrentando um ambiente desafiador devido à conjuntura política e econômica em curso. Os desdobramentos da Reforma Tributária e as possibilidades de corte de juros, por exemplo, são variáveis importantes que podem impactar as decisões do mercado de M&A.
No cenário internacional, fatores como as guerras entre Rússia e Ucrânia e Israel e Palestina e a expectativa sobre as eleições presidenciais nos Estados Unidos geram incertezas para os investidores. Com isso, é natural que os clientes reavaliem onde e como vão investir. 
Neste contexto, mesmo com os desafios que o atual momento do Brasil pode trazer aos investidores estrangeiros, o país voltou a ser considerado um local para se fazer investimentos de médio e longo prazo, especialmente para alguns setores da economia que trazem muitas oportunidades, como o agronegócio (em função de sua importância para a segurança alimentar global) e a infraestrutura. 
Nosso desafio, enquanto consultores, é ajudar nossos clientes a compreender a política interna, como caminha a regulamentação dos setores e em qual cenário eles se enquadram, contribuindo para que se sintam confortáveis na tomada de decisão para fazer investimentos de médio e longo prazo no Brasil.

TTR Data: O setor de energias renováveis continua liderando as primeiras posições do volume de transações de M&A no Brasil. Como líderes em serviços de consultoria em fusões e aquisições neste setor, quais o Tauil & Chequer Advogados acredita serem os principais impulsionadores da consolidação neste setor no longo prazo?
C. R.: Avaliamos que há diversos fatores que podem contribuir para a consolidação das energias renováveis. A busca por uma maior segurança energética, o aumento da conscientização sobre as mudanças climáticas e a necessidade de reduzir as emissões de carbono são fatores que impulsionam o crescimento do setor, especialmente no Brasil, que possui um grande potencial para a geração de energia limpa.
Em 2023, por exemplo, 93,1% da energia gerada no país veio de fontes renováveis, segundo dados da Câmara de Comercialização de Energia Elétrica (CCEE).  E isso chama a atenção dos grandes players que representamos aqui no escritório. 
Além disso, os avanços tecnológicos e a queda dos custos de instalação e operação de projetos de energias renováveis ajudam a atrair mais investimentos, assim como o surgimento de novos modelos de “financiamento verde”, como green bonds e crowdfunding. Isso traz novas possibilidades de investimento no setor.

TTR: Como você avalia o mercado de restructuring brasileiro em 2024?
 L. M.: Restructuring é um tema importante que acompanhamos de perto no Tauil&Chequer Advogados associado a Mayer Brown, contando com a experiência de Liv Machado, sócia que lidera a área de Reestruturação de Empresas.
Em nossa avaliação, entendemos que o mercado de restructuring brasileiro deve continuar dinâmico e aquecido em 2024, refletindo o impacto de diversos fatores na saúde financeira das empresas, como as condições econômicas, as discussões políticas e as tendências de mercado. As mudanças na política fiscal e regulatória e os desdobramentos da nova Reforma Tributária, aprovada no ano passado pelo Congresso Nacional, são exemplos de fatores que podem afetar a viabilidade financeira das empresas e impactar os processos de reestruturação, influenciando as estratégias adotadas pelas empresas e seus credores. 
Além disso, muitas empresas ainda continuam enfrentando desafios significativos no cenário pós-pandemia, apesar de estarmos acompanhando uma recuperação gradual da economia. Setores como turismo, varejo e serviços foram particularmente afetados, resultando em um aumento na demanda por serviços de reestruturação. 
É importante pontuar também que estão surgindo novas abordagens e instrumentos financeiros para lidar com situações de reestruturação, incluindo operações de turnaround, reestruturação de dívidas e renegociação de contratos.

TTR: Como você avalia o mercado de restructuring brasileiro em 2024?

C. R.: Restructuring é um tema importante que acompanhamos de perto no Tauil&Chequer Advogados associado a Mayer Brown. 
Em nossa avaliação, entendemos que o mercado de restructuring brasileiro deve continuar dinâmico e aquecido em 2024, refletindo o impacto de diversos fatores na saúde financeira das empresas, como as condições econômicas, as discussões políticas e as tendências de mercado. As mudanças na política fiscal e regulatória e os desdobramentos da nova Reforma Tributária, aprovada no ano passado pelo Congresso Nacional, são exemplos de fatores que podem afetar a viabilidade financeira das empresas, culminando em processos de reestruturação, sejam extrajudiciais ou judiciais. 
Ainda, há grandes expectativas de implicações na área em razão da iminência de aprovação do Projeto de Lei 3/2024 (“PL”), que altera substancialmente a Lei 11.101/2005, Lei de Recuperação de Empresas e Falência. Seguindo a tendência da reforma trazida pela Lei 14.112/2020, a qual entrou em vigor em janeiro de 2021, o principal objetivo do PL é conferir celeridade aos processos de insolvência, ampliando os poderes dos credores, visando a aprimorar o instituto e agilizar a etapa de pagamento dos créditos. 
Nesse cenário, enquanto ainda se discute a interpretação dos dispositivos trazidos pela reforma que entrou em vigor em 2021, é provável que ocorra uma nova reforma, impactando profundamente o mercado de restructuring.
Além disso, muitas empresas ainda continuam enfrentando desafios significativos no cenário pós-pandemia, apesar de estarmos acompanhando uma recuperação gradual da economia. Setores como turismo, varejo e serviços foram particularmente afetados, resultando em um aumento na demanda por serviços de reestruturação. 
Nesse cenário, a tendência é que 2024 supere o crescimento exponencial dos pedidos de recuperação judicial verificado em 2023, com a perspectiva de que o setor varejista seja o mais afetado, seguido pelo agronegócio, ambos impactados pela majoração do preço de insumos e pelo elevado custo para a obtenção de crédito. Outra tendência é o aumento do número de pedidos de recuperação extrajudicial, que foi observada em 2023 e deverá se manter em 2024. 
É importante pontuar também a expectativa de aumento nas oportunidades para o financiamento das empresas em crise em 2024, com uma ainda maior utilização das novas abordagens e instrumentos financeiros, que foram prioridade na reforma trazida pela Lei 14.112/2020.

TTR: Quais serão os principais desafios para o Tauil & Chequer Advogados no Brasil nos próximos meses?

 C. R.: Os principais desafios para o escritório nos próximos meses é manter nossa equipe sempre atualizada e pronta para atender às demandas dos clientes. É importante seguir acompanhando o cenário de M&As e os fatores que impactam este segmento, de modo a ajudar nossos clientes a navegar neste mercado que é volátil e desafiador, mas que também traz importantes oportunidades de investimento e crescimento no Brasil.