Informe Mensual España – Octubre 2018

El importe de operaciones de M&A en España se incrementa un 16% en 2018 


En el mes se han contabilizado 177 transacciones valoradas en EUR 23.071m 

Octubre registra 14 operaciones de Private Equity y 31 de Venture Capital 

El sector Inmobiliario ha sido el más activo del año, con 563 transacciones 


El mercado transaccional español ha registrado en octubre un total de 177 fusiones y adquisiciones, entre anunciadas y cerradas, por un importe agregado de EUR 23.071m, según el informe mensual de TTR, en colaboración con Intralinks. Estas cifras suponen un aumento del 2,65% en el capital movilizado y una disminución del 9,69% en el número de operaciones con respecto al mismo periodo de 2017.  

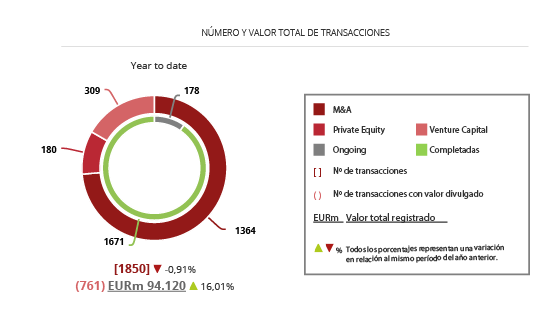
Por su parte, en términos anuales se han contabilizado un total de 1.850 transacciones, de las cuales 761 registran un importe conjunto de EUR 94.120m, lo que implica una disminución del 0,91% en el número de operaciones y un aumento del 16,01% en el importe de éstas, con respecto al mismo periodo del año pasado. Sin duda, el cierre de las operaciones corporativas que dan lugar a la toma de control de Abertis por parte de Atlantia, ACS, y Hochtief, como último paso de un camino que inició con la OPA de Hochtief sobre la compañía española, ha sido determinante en la obtención de estos resultados.  
En términos sectoriales, el Inmobiliario ha sido el más activo del año, con un total de 563 transacciones, seguido por el de Tecnología, con 219, y el de Internet, con 123. 

Ámbito Cross-Border 
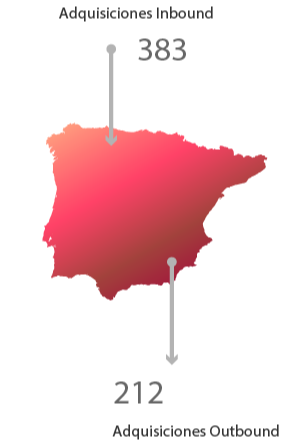
Por lo que respecta al mercado Cross-Border, en el transcurso del año las empresas españolas han elegido como principales destinos de inversión a Estados Unidos, con 32 operaciones, a Portugal, con 29 transacciones, y a Reino Unido, con 22.  

Por otro lado, Estados Unidos (78), Reino Unido (68), Francia (56), y Alemania (36) son los países que mayor número de inversiones han realizado en España. Por importe destaca Estados Unidos, con EUR 12.363,52m. 


Private Equity y Venture Capital 

Hasta octubre de 2018 se han contabilizado un total de 180 operaciones de Private Equity por EUR 26.266,15m, lo cual supone un descenso del 13% en el número de operaciones y una disminución del 34% en el importe de éstas, con respecto al mismo periodo del año anterior.  

Por su parte, en el segmento de Venture Capital se ha contabilizado en los diez primeros meses del año un total de 309 operaciones con un importe agregado de 1.573,88m, lo que implica un aumento del 2% en el número de operaciones y un crecimiento del 29% en el importe de las mismas en términos interanuales. 


Mercado de capitales 

En el mercado de capitales español se han cerrado a lo largo del año 19 salidas a Bolsa y 34 ampliaciones de capital. 


Transacción del mes 
En octubre de 2018, TTR ha seleccionado como transacción destacada la adquisición de un 47,76% adicional en NH Hotel Group por parte de Minor International. 

La operación, que ha registrado un importe aproximado de EUR 1.198,65m, ha estado asesorada por la parte legal por Uría Menéndez España y Baker McKenzie España.  


Ranking de Asesores Legales y Financieros 

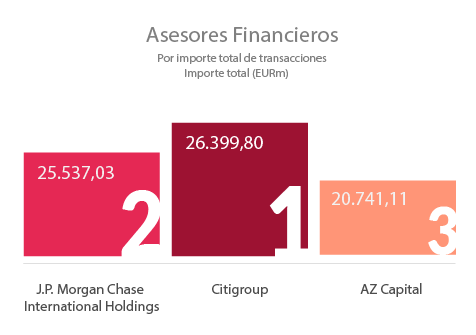
En el ranking TTR de asesores financieros del mercado M&A por número de operaciones, lidera en el transcurso de 2018 Banco Santander, con 10 operaciones. Por importe, se destaca hasta el mes de octubre Citigroup, con EUR 26.399,80m.
 

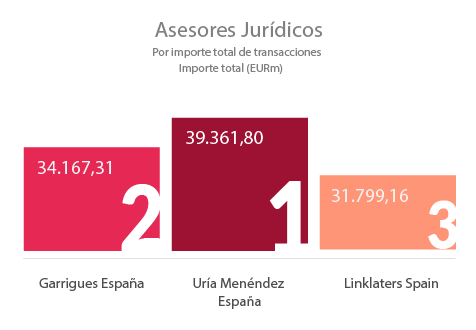
En cuanto al ranking de asesores jurídicos del mercado M&A, por importe, lidera la firma Uría Menéndez España con EUR 39.361,80m; seguido por Garrigues España, con EUR 34.167,31m. Por número de transacciones, el ranking es liderado por Garrigues España con 98 operaciones asesoradas, y le sigue en el listado Cuatrecasas España, con 88 transacciones. 
Si estás interesado en saber cuales son las firmas más destacadas en España en asesoría jurídica y financiera, haz click aquí.
Relatório Mensal Brasil – Outubro 2018

Fusões e Aquisições em queda de 38% no Brasil em outubro

– Mês fecha com 74 transações

– Outubro tem o menor número de operações dos últimos 16 meses

– Investimentos de Venture Capital e Private Equity em alta no mês

O mercado de fusões e aquisições registrou 74 operações no Brasil em outubro, o que equivale a uma queda de 21,28% em relação ao mesmo mês do ano anterior, quando foram anunciadas 94 transações. De acordo com os dados publicados no Relatório Mensal do Transactional Track Record, em parceria com a LexisNexis e TozziniFreire Advogados, os 32 negócios que tiveram seus valores revelados movimentaram em volume financeiro 9,8 bilhões de reais, 38% abaixo do montante somado em outubro de 2017, 15,8 bilhões de reais.

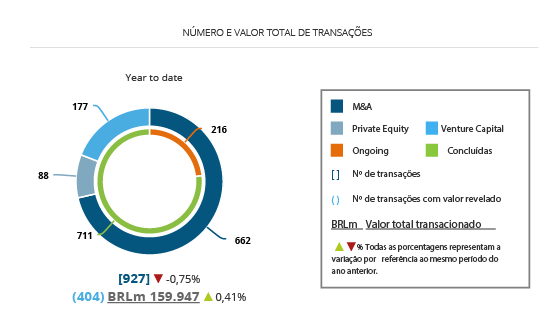
No ano, o TTR já anotou 927 anúncios de operações de compra e venda de participação envolvendo empresas nacionais, número 0,7% inferior às registradas no mesmo intervalo de 2017. Das operações de 2018, 404 revelaram valores que somados chegam a 159,9 bilhões de reais, leve crescimento de 0,4% sobre o mesmo período do ano anterior.

O segmento Tecnologia segue como o mais movimentado do ano, em tendência que se mantem desde de 2014. No mês, foram 21 transações, que somadas às registradas no decorrer de 2018, acumulam o total de 194 operações, um crescimento de 30% sobre os resultados do ano anterior. O crescimento dos investimentos no setor acompanha a alta de 25,6% das aquisições estrangeiras nos segmentos de Tecnologia e Internet.

No apanhado do ano, Financeiro e Seguros aparece na segunda colocação, com 128 operações, alta de 38%,  seguido por Saúde, Higiene e Estética, com crescimento de 19% para 95 transações, e Distribuição e Varejo, 87, em baixa de 6%.


Operações cross-border

Apesar da queda de 17% no número de operações, os Estados Unidos seguem como o principal investidor estrangeiro no mercado nacional. Desde o início de 2018, as empresas norte-americanas já realizaram 63 aquisições, acumulando o total de 6 bilhões de reais investidos no país.  Destas, 16 foram no setor de Tecnologia e 15 no segmento Financeiro e Seguros.

Em termos de valores aportados, o Japão aparece na sequência, totalizando mais de 5,1 bilhões de reais, seguido pela Suíça, com total investido de 3,4 bilhões de reais, e Canadá, com 2,8 bilhões de reais.

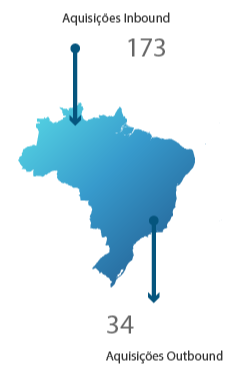
Já as empresas brasileiras realizaram 34 aquisições no mercado externo, tendo como alvo prioritário a América Latina, onde foram realizadas 18 dessas operações, sendo 8 na Argentina, onde foi investido um total de 4,7 bilhões de reais.


Private Equity e Venture Capital

Em 2018, foram contabilizadas 70 operações envolvendo investimentos de fundos de investimentos de Private Equity e Venture Capital estrangeiros em empresas nacionais, crescimento de 40% em comparação ao mesmo período de 2017.

Esses aportes estrangeiros tiveram forte influência no volume financeiro das operações de venture capital registradas pelo TTR desde janeiro. Nessa modalidade de investimentos, foram registradas 177 operações desde o início do ano, 16% acima do reportado no mesmo intervalo do ano anterior. As 115 transações que tiveram seus valores revelados somaram 4 bilhões de reais, crescimento de 67% sobre o período homólogo de 2017. Os fundos de venture capital tiveram como alvos preferidos os segmentos Tecnologia, 97 operações no ano, Financeiro e Seguros, 38, Internet, 29, e Distribuição e Varejo, com 14.

Em outubro, o total aportado teve crescimento de 61%, alcançando 225 milhões de reais, enquanto o mês fechou com 12 transações, queda de 14%.

No panorama dos investimentos de private equity, boas notícias. No decorrer do ano, crescimento de 9% no total aportado, alcançando 19,9 bilhões de reais, e de 6% no número de investimentos anunciados, 89 operações.

Em outubro, os resultados também  foram positivos, apesar da queda de 29% no número de operações, apenas cinco registradas. Destas, três revelaram valores que somados ultrapassaram a casa dos 2 bilhões de reais, fechando o mês com alta de 391% sobre os valores de outubro de 2017, quando foram investidos 420 milhões de reais.


Transação TTR do Mês

A conclusão da aquisição da Somos Educação por 4,1 bilhões de reais foi eleita pelo TTR como a operação de destaque do mês de outubro. A fatia de 73,35% que pertencia à Tarpon Investimentos foi vendida para a Kroton, em operação realizada por meio de sua holding de educação básica, a Saber.

Com a transação, a Saber atenderá a mais de 85 mil professores em escolas próprias e escolas parceiras, mais de 1,7 milhão de professores em escolas públicas, 1,2 milhão de alunos em sistemas de aprendizagem e 33 milhões de alunos com livros didáticos.

A Kroton recebeu assessoria legal na operação do escritório  Mattos Filho, Veiga Filho, Marrey Jr. e Quiroga Advogados, e financeira do Banco BTG Pactual. Enquanto a Tarpon recebeu assessoria financeira do Riza Capital e do Banco Itaú BBA, e jurídica do Barbosa, Müssnich, Aragão.

A transação completa está disponível aqui.


Rankings Financeiros e Jurídicos

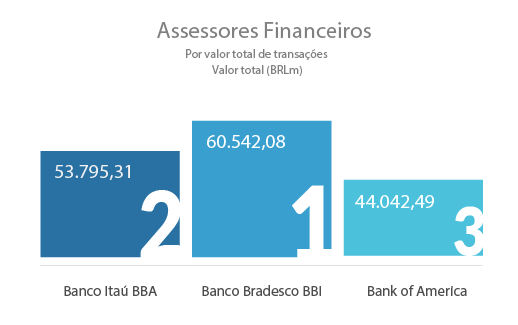
O pódio do Ranking TTR de assessores financeiros por número e valores das transações é liderado em outubro pelo Banco Bradesco BBI, com acumulado de 60,5 bilhões de reais, resultantes da participação em 20 operações. Seguido por Banco Itaú BBA, com 53,7 bilhões de reais, e Bank of America, com 44 bilhões de reais.

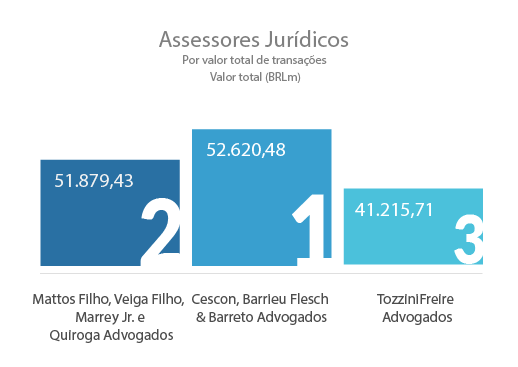
O ranking de assessores jurídicos por valores é liderado pelo escritório Cescon, Barrieu Flesch & Barreto Advogados, com 52,6 bilhões de reais, seguido por Mattos Filho, Veiga Filho, Marrey Jr. e Quiroga Advogados, com 51,2 bilhões de reais, fechando com TozziniFreire Advogados na terceira colocação, que acumulou 41,2 bilhões.

Os Rankings completos estão disponíveis para download aqui.

DealMaker Q&A

DealMaker Q&A with Helena Vaz Pinto, M&A partner at Vieira de Almeida.

According to Helena Vaz Pinto, 2018 has been a quite positive year for M&A in Portugal, even with a “structural problem of financing the Portuguese economy, with repercussions in the M&A market”.

How would you assess the performance of the M&A market in Portugal since the beginning of 2018?

The assessment of the Portuguese M&A market in 2018 is quite positive. It has shown clear signs of maturity. It is a market that is no longer driven by the privatizations of large companies (which seems to be a closed chapter), nor a market predominantly integrated by restructuring processes and distressed M&A.

There is abundant liquidity, in particular from the part of foreign investors, and in a context of low interest rates, the M&A market tends to become more dynamic.
Although the distressed M&A component is still relevant, there has been a significant flow of operations that do not qualify as such and that evidence the existence of a certain development of the Portuguese transactional market. Obviously, the size of the transactions is adjusted to the dimension of the national economy, thus focusing mainly on midcap companies.
There was a clear preponderance of some sectors: real estate, financial (banking and insurance) energy, real estate and infrastructure (transport, health, tourism, education, telecoms, etc.).

In your opinion, what are the biggest constraints to M&A operations in Portugal today?

There are a number of structural factors that affect the Portuguese business ecosystem and that impact on the attractiveness of companies for the purpose of enticing investment. Amongst those factors it is worth mentioning the (still) excessive indebtedness and the limitations and restrictions on access to funding in the national banking system and the limited use of alternative sources of financing, namely via the capital market.

There continues to be a structural problem of financing the Portuguese economy, with repercussions in the M&A market. In M&A operations there is a very significant prevalence of foreign investment (of the most diverse origins) that is funded outside the Portuguese financial system. Obviously, it is also the difficulty to obtain finance and capital that pushes Portuguese companies and groups to rationalize their structures, through the sale of assets, the formation of partnerships with third parties or the sale of businesses, generating a significant part of the Portuguese transactional market workflow.

On the other hand, the majority of transactions are not large enough to attract the major international Private Equity houses who have minimum tickets of much greater value.

From another perspective, the fact that the current governmental solution is centered in an alliance between the socialist minority Government and the leftwing parties, led to the approval in 2018 of new legislation imposing the need to obtain the prior permission of employees in the transfer of businesses structured as asset deals. Depending on how courts will interpret and apply such legislation, this may be a relevant obstacle that may jeopardize or restrict the election for such transactions.

Corporate transactions in regulated sectors (financial, health, infrastructure concessions) still involve a lot of bureaucracy and excessive delay in the authorization processes to which they are subject. The issue of excessive delays is particularly relevant in the health sector where we see transactions that take more than one year to be authorized by the competent authorities. This issue is also present in the transactions of distressed assets carried out in a judicial context.

The performance of Venture Capital funds in Portugal has had quite an interesting year in 2018. How do you see the scenario of Portuguese legislation in the face of international models and practices, both for investors and for those seeking funding?

There is a boom of start-ups, venture capital funds, incubators, accelerators and programs and policies to stimulate this type of investment.

There was, in fact, more activity in Venture Capital in 2018 that is based on an economic and political context of incentive to entrepreneurship and innovation. There is a boom of start-ups, venture capital funds, incubators, accelerators and programs and policies to stimulate this type of investment.

In 2018 Venture Capital investments have been on track, but it is particularly worth mentioning that there has been some successful exits this year (which are an essential element of the Venture Capital investment cycle) and which are breaking the stagnation experienced in recent years in the sector (the most striking illustration of this was the IPO Anglo-Portuguese unicorn Farfetch).

The Venture Capital industry in Portugal has always been and remains extremely open and sensitive to international trends, adhering to US-based models and practices. The existing Portuguese regulatory framework in not however adequate for Venture Capital investment, and the adoption of a specific legal regime for this type of investment would thus be highly recommended.

In fact, the Portuguese legislation – in particular, corporate law with respect to investment models and corporate governance -, is not in line with the Venture Capital Anglo-Saxon based legal system, and the design and structuring of a Venture Capital transaction usually requires some adjustments to cope with international standards and practices. These adjustments are not very well understood by foreign investors and may give room to a certain level of entropy.

In this context, we have seen the relocation of Portuguese companies to other jurisdictions with more “investor friendly” corporate and governance structures, such as the USA, but also other European jurisdictions such as the UK and Luxembourg.

Which transactions would you highlight in terms of importance and complexity this year, whether you have acted directly or with the participation of Vieira de Almeida?

On the team’s work in 2018, in terms of importance I would highlight the following transactions the sale of Alitce/PT’s telecommunication tower businesses in Portugal, creating the first telecommunication tower company in Portugal.

There were also a number of deals in the energy sector (solar and wind) a large number of restructuring transactions that always involve a certain level of complexity.

In terms of complexity, I would also like to highlight the closing of the sale to Mirova Core Infrastructure in the beginning of 2018 of the combined shareholding stakes of two PPP in the road sector in Madeira Island (VIAEXPRESSO and Vialitoral). The sale of the stakes in the two companies was made by two different groups of shareholders with different interests and positions (some sold the entire stake in each different company and some just sold part of its position and remained shareholders of the target companies). Although the sale of the stakes in each company were deal with by two separate agreements, they have been designed in terms that one transaction could not be completed without the other.

Finally, and with regard to the the financial sector, we would like to highlight the sale process launched by CGD (the Portuguese public bank) of its foreign subsidiaries in Spain and South Africa (still ongoing).

DealMaker Q&A

TTR DealMaker Q&A with Bustillo Abogados Partner Javier Bustillo (in EN/ES)


Javier is a Partner of Bustillo Abogados, a boutique commercial law firm that advises startups, private companies and venture capital funds in different types of industries on mergers and acquisitions. His knowledge in this kind of operations and his previous experience in Coca-Cola and Xerox Europe allows him to offer advice in complex operations and to understand the interests of the different parties. 


TTR: How would you describe the transactional market in 2018? Do you consider the records to be positive? 

JB: In the Mid-Market segment in which Bustillo Abogados is operating, we see a significant increase in operations with respect to previous years. This increase is mainly driven by a greater ease of financing and efforts to improve their market share as well as their geographical positioning, mainly through acquisitions in technology or innovation. After many complicated years for companies, they are now seeking to promote inorganic growth in order to strengthen their strategic positioning. It is also important to highlight the increase in the valuations of companies that are in a process of purchase since, on numerous occasions, they are presented with different purchase offers. In addition to the previously mentioned easy access to financing, this is due to an improvement in expectations of profitabilityin light of the economic recovery. However, it is difficult to say for how long this bullish trend will last. 


TTR: More than half of the transactions advised by Bustillo Abogados so far this year are Venture Capital transactions. Do you think that the startup universe in Spain has room for growth or have we already reached the peak? 

JB: The startup universe in Spain is maturing fast although we are still behind other countries that are several years ahead of us with regards to creating new trends, innovation or know-how. We see a clear approach of large and medium-sized companies to innovation through the acquisition of startups that allow them, among other things, to incorporate innovative technology or accelerate the process of digital transformation. Although the value of the larger operations is increasing, most of them are still of a relatively moderate size compared to other European countries. However, in my view, these differences are going to reduce considering the good work being done in the technological ecosystem in Spain.


TTR: After a period of innovative ideas, would you say that we can expect more disruptive ideas or that new startups that are going to emerge will base their development on the improvement or competition of existing projects? 

JB: The technology industry is constantly reinventing itself by seeking to offer innovative products and services that try to respond to the needs generated in our society as is happening now with blockchain for example. In a constantly evolving world, new ideas are emerging every day, attempting to take advantage of business opportunities and fill existing gaps in the market in different areas and sectors. In this context, many startups that are born, seek to simplify processes and jobs that nowadays are too complicated or tedious. However, we cannot forget that many of them bring us closer to realities that were previously unthinkable, such as artificial intelligence or mixed realities, generating at the same time new concerns and desires to which it is necessary to respond.This is why I am convinced that entrepreneurs still have a lot to surprise us with and to revolutionize our lives. 


TTR: And from the point of view of investors, in addition to the traditional funds that have been operating in Spain for several years, the numerous Business Angels, and the commitment to Venture Capital by certain banking institutions, is there room for new market players? 

JB: From my perception, Corporate Venture Capital is spreading rapidly, where companies that have had some previous experience with startups either through acquisitions, startup accelerators, incubators or others, decide to increase their commitment and establish their own investment structure. The most iconic companies in Spain have been implementing this strategy for some time already, nevertheless now there is a trend that non-listed companies are also wanting to professionalize their investments. The rapid advancement of technology and its direct impact on almost all business models we know, is forcing companies to be vigilant against possible disruptions in their industry. The establishment of a Corporate Venture Capital allows companies toanalyse, select and invest in a large number of startups that may be of interest to them, either because of a specific technology, to expand their existing portfolio of products or services or simply to improve internal work processes. At the being able to acquire only those that are really crucial for their business. 


TTR: Do you think that we will see a more specialization within sectors in which these new players may arise? If large companies begin to focus more on areas of investment in Venture Capital internally, could it be the case that the investment criterion is based more on the development of a certain technology necessary for the company than on the economic profitability of the project? Could this be understood as an intermediate step between internal development of technology and outsourcing? 

JB: This is precisely the point of Corporate Venture Capital, profitability is no longer seen in purely economic terms, but in many cases these investments are promoted for strategic, business, innovation or human resource reasons. A few decades ago, innovation was always born in the R&D departments of large companies due to the high volume of investment required and the long creation processes, but the lower cost and access to computers has allowed innovation to be transferred to anyone with access to internet. Therefore, companies must also change how and where they invest in order to innovate.


TTR entrevista

TTR: ¿Cómo describiría la situación del mercado transaccional en el año 2018? ¿Considera usted que los registros son positivos? 

J.B.G.: En el segmento de Mid-Market en el que nos desenvolvemos en Bustillo Abogados, apreciamos un incremento importante de operaciones con respecto a años anteriores impulsado principalmente por una mayor facilidad de financiación y el afán por mejorar la cuota de mercado y el posicionamiento geográfico, fundamentalmente a través de la adquisiciones en tecnología o innovación.  Tras muchos años complicados para las empresas, éstas tratan ahora de potenciar un crecimiento inorgánico con el objetivo de fortalecer su posicionamiento estratégico. También es importante destacar un incremento en las valoraciones de las empresas que se encuentran en proceso de compra al encontrarse, en numerosas ocasiones, con diferentes oferta de compra. Esto se debe, además de por el mencionado acceso a la financiación, por una mejoría en las expectativas de rentabilidad dada la recuperación económica. No obstante, lo que resulta difícil es conocer por cuanto tiempo se podrá mantener esta tendencia alcista.  


TTR: Más de la mitad de las operaciones asesoradas por Bustillo Abogados en lo que va de año son operaciones de Venture Capital. ¿Cree usted que el universo startup en España tiene margen de crecimiento o ya hemos alcanzado el cénit? 

J.B.G.: El universo startup en España madura a un ritmo muy rápido aunque aún estamos lejos de otros países que nos llevan unos años de ventaja en cuanto a generar nuevas tendencias, innovación o conocimiento. Vemos un claro acercamiento de las grandes y medianas empresas a la innovación mediante la adquisición de startups que les permiten, entre otras cosas, incorporar una tecnología innovadora o acelerar el proceso de transformación digital. Aunque crece la cuantía en las operaciones de mayor tamaño, la mayoría siguen siendo de un tamaño moderado en comparación con otros países europeos, unas diferencias que, desde mi punto de vista, se irán reduciendo al considerar la buena labor que se está haciendo en el ecosistema tecnológico español. 


TTR: Tras una etapa de ideas innovadoras, ¿diría usted que cabe esperar más ideas disruptivas, o que las nuevas startups que surjan basarán su desarrollo en la mejora o en la competencia de proyectos existentes? 

J.B.G.: La industria tecnológica se reinventa constantemente buscando ofrecer productos y servicios innovadores que tratan de dar respuesta a las necesidades que se generan en nuestra sociedad como esta ocurriendo ahora con blockchain por poner un ejemplo. En un mundo en constante evolución, cada día surgen nuevas ideas que tratan de aprovechar las oportunidades empresariales y ocupar los huecos existentes en el mercado en áreas y sectores de lo más variado. En este escenario, muchas de las startups que nacen, buscan simplificar procesos y trabajos que puedan resultar complicados o tediosos en la actualidad. Sin embargo, no podemos obviar tampoco que muchas de ellas nos  acercan a realidades que antes eran impensables como la inteligencia artificial o las realidades mixtas, lo que a su vez, genera nuevas inquietudes y deseos a los que será necesario responder. Es por ello que estoy convencido de que los emprendedores aún tienen mucho con lo que sorprendernos y revolucionar nuestras vidas. 


TTR: Y desde el punto de vista de los inversores, además de los fondos tradicionales que llevan varios años operando en España, de los numerosos Business Angels existentes, y de la apuesta por inversiones de Venture Capital que están llevando a cabo determinadas entidades bancarias, ¿hay cabida para nuevos players de mercado? 

J.B.G.: Desde mi percepción, se está extendiendo con fuerza el formato de Capital Riesgo Corporativo, donde las empresas que han tenido algún contacto previo con startups ya sea mediante adquisiciones, aceleradoras de proyectos de startups, incubadoras u otras deciden incrementar su compromiso y establecer su propia estructura de inversión. Las empresas más emblemáticas de España llevan tiempo desarrollando esta estrategia si bien es cierto que ahora se percibe un movimiento en las empresas no cotizadas que también buscan profesionalizar sus inversiones. El rápido avance de la tecnología y su impacto tan directo en casi todos los modelos de negocio que conocemos está obligando a las empresas a estar vigilantes ante posibles disrupciones en su industria. El establecimiento de un Capital Riesgo Corporativo permite a las empresas analizar, seleccionar e invertir en un elevado número de startups que puedan ser de su interés, ya sea por una tecnología determinada, porque amplían la cartera existente de productos o servicios o simplemente para mejorar procesos internos de trabajo, pudiendo adquirir solo aquellas que realmente sean determinantes para su negocio. 


TTR: ¿Cree usted, por lo tanto, que asistiremos a una especialización más acusada por sectores de los nuevos players que puedan surgir? Si las grandes empresas comienzan a habilitar áreas de inversión en Venture Capital a nivel interno, ¿podría darse el caso de que el criterio de inversión se basase más en el desarrollo de una determinada tecnología necesaria para la empresa que en la rentabilidad económica del proyecto? ¿Podría entenderse esto como un paso intermedio entre desarrollo interno de tecnología y externalización? 

J.B.G.: Ese es justo el punto de inflexión en el formato de Capital Riesgo Corporativo dado que ya no se busca únicamente rentabilidad en términos económicos sino que en muchos casos, dichas inversiones vienen promovidas por razones estratégicas, de negocio, de innovación o de recursos humanos. Hace unas décadas la innovación nacía siempre en los departamentos de I+D de las grandes empresas dado el alto volumen de inversión requerido y los largos procesos de creación pero el abaratamiento y el acceso a la computación ha permitido trasladar la innovación a cualquier persona con acceso a internet por lo que las empresas deben también cambiar el cómo y el dónde invierten para innovar. 

DealMaker Q&A

Entrevista com Amir Bocayuva Cunha, sócio da área de Direito Societário e Empresarial do BMA – Barbosa Müssnich Aragão.

Segundo Amir Bocayuva Cunha, a performance do mercado brasileiro de M&A em 2018 está acima das expectativas e as questões mais relevantes para o setor “não estão nem tanto relacionadas com as incertezas ou a instabilidade político-econômica e sim com as consequências da operação Lava-Jato e suas derivadas em termos de compliance, anti-corrupção e lavagem de dinheiro”.  Leia a entrevista completa abaixo:

O mercado brasileiro tem sido muito pautado por temas como instabilidade e incertezas políticas, o que trouxe uma série de consequências para as empresas nacionais. Em termos de assessoria em transações de M&A, quais foram os maiores entraves que essas incertezas provocaram, para além do ritmo de espera?

ABC: Considerando se tratar de um ano de eleições, o que adiciona incerteza a um mercado que já vem sofrendo com a crise política e econômica, a meu ver, até o terceiro trimestre de 2018, o mercado de M&A brasileiro, ficou acima das expectativas considerando-se. Portanto, eu diria que a performance do mercado foi bastante razoável até o fim do terceiro trimestre, e assim deve permanecer até o final do ano.

A meu ver, as principais questão no mercado de M&A em 2018 não estão nem tanto relacionadas com as incertezas ou a instabilidade político-econômica e sim com as consequências da operação Lava-Jato e suas derivadas em termos de compliance, anti-corrupção e lavagem de dinheiro. Tais fatores, embora já existissem no passado, continuam desempenhando um papel relevante nas mesas de negociação de operações de M&A. Essa questão se torna ainda mais relevante quando a operação envolve alguma empresa que, de alguma forma, tenha sido envolvida na Lava-Jato e tenha firmado um acordo de leniência. O risco de descumprimento do acordo de leniência e as consequências daí decorrentes são fatores que tem adicionado complexidade às transações.

O BMA participou de uma série de operações de Private Equity em 2018, incluindo operações de destaque como a venda da operação brasileira do Walmart para a Advent International. Entretanto, o ano tem sido de queda nos números de operações e também no total aportado no país. Qual a sua avaliação da performance do ano e suas espectativas para 2019 nos investimentos de PE? 

ABC: Em relação às operações envolvendo fundos de Private Equity, nossa sensação é que, de fato, houve uma queda em termos de número de transações. Participamos de algumas operações, mas se olharmos numa perspectiva dos últimos cinco anos, percebemos que houve de fato uma redução, o que nos parece absolutamente normal e dentro da expectativa, tendo em vista que os fundos de Private Equity investem já vislumbrando as estratégias de saída. Em algumas conversas com fundos de PE, notamos que muitos estavam aguardando uma definição do cenário eleitoral para poder colocar em prática os seus planos de investimento.

Quais transações destacaria em termos de importância e complexidade esse ano, sejam as que tenham atuado diretamente ou que contaram com a participação do BMA? 

ABC: As operações que mais se destacam em termos de importância e complexidade são: a conclusão da aquisição da XP Investimentos pelo Itaú, em que, pela primeira vez, vimos o Banco Central exercer uma função de controle concorrencial de uma maneira jamais vista antes. Essa operação foi uma mudança de paradigma no comportamento do Banco Central quanto à análise dos efeitos concorrenciais de operações envolvendo instituições financeiras. E, durante as negociações que tivemos com o Banco Central para a aprovação da operação, que, inclusive, exigiu modificações relevantes da operação inicialmente contratada, o Banco Central indicou que , a partir de agora, esse seria um novo padrão de conduta para operações futuras. Destaco também a operação da Embraer com a Boeing, que é uma operação bastante complexa e relevante e que acabou sendo afetada pelo cenário político, mas que agora, com a eleição definida, esperamos que tenha condições de ser concluída num futuro breve. Por fim, vale destacar a operação, que envolveu a maior disputa pelo controle de uma companhia aberta que vimos no mercado de capitais brasileiro, envolvendo a Eletropaulo, em que a Enel foi a vencedora. Além da disputa entre diferentes interessados, a operação resultou num incremento significativo do valor das ações da companhia, gerando enorme valor para seus acionistas.

Com o fim do ano se aproximando, quais setores possuem, na sua opinião, maior potencial de crescimento até o fim do ano e em 2019?  

ABC: Com a definição do cenário eleitoral, entendo que os setores que apresentam potencial de crescimento para 2019 e para os próximos anos, serão os setores de Infraestrutura, tal como saneamento básico, rodovias, portos, dentre outros.  Acreditamos que deverá haver uma nova onda de privatizações, concessões, PPPs fomentada pela vertente liberal anunciada pelo próximo governo, o que deve movimentar bastante o mercado. Vislumbro também um aumento da atividade no setor de energia e óleo e gás. As rodadas de leilões realizada pela ANP esse ano deverá produzir resultados em toda a cadeia produtiva que atende a esse setor.