Relatório mensal sobre o mercado transacional brasileiro – Abril 2025

Fusões e Aquisições movimentam BRL 56,5i até abril de 2025

  • Setor de Internet, Software & IT Services é o mais ativo do ano, com 106 transações
  • Estados Unidos é o país que mais investiu no Brasil, com 46 aquisições
  • Volume de transações registra queda de 0,9% no período
  • Em Venture Capital, houve um aumento de 48% no total investido

O cenário transacional brasileiro foi objeto de análise no relatório mensal do TTR Data, que revelou 537 transações movimentando um total de BRL 56,5bi até abril de 2025.

Esses números representam uma diminuição de 0,9% no número de transações em relação ao mesmo período de 2024, tal como uma queda no capital mobilizado de 13%. Do total das transações, 34% possuem os valores revelados e 82% das operações já estão concluídas.

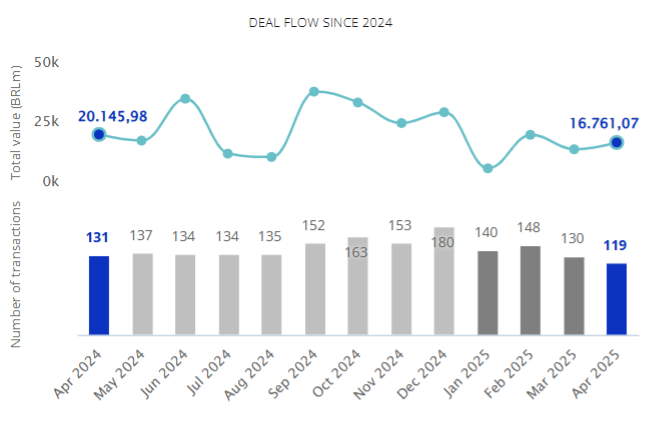
Em abril, 119 fusões e aquisições foram registradas, entre anunciadas e concluídas, e um valor total de BRL 16,7bi.

O setor de Internet, Software & IT Services é o mais ativo com 106 transações, apresentando o mesmo número em relação a 2024, seguido pelo setor de Real Estate, com 51 transações.

Operações do mercado transacional de abril de 2024 a abril de 2025
Fonte: TTR Data.


Âmbito Cross-Border

Empresas brasileiras voltaram-se principalmente para os Estados Unidos, realizando 25 transações no valor de BRL 1,2bi até abril de 2025, seguido por Portugal com seis operações. 

Por outro lado, os Estados Unidos e a Holanda lideraram os investimentos no Brasil, com 46 e 10 transações,respectivamente.                                                                                                                                                         

Empresas norte-americanas que adquirem negócios brasileiros registraram uma queda de 23%, as aquisições estrangeiras nos setores de Tecnologia e Internet diminuiram em 31%.

Em relação aos fundos estrangeiros de Private Equity e Venture Capital que investem em empresas brasileiras, houve uma queda de 7% em 2025.

Private Equity, Venture Capital e Asset Acquisitions

No segmento de Private Equity, houve 30 transações totalizando BRL 8,6bi, com um crescimento de 26% no capital mobilizado.

Em Venture Capital, 118 rodadas de investimento movimentaram BRL 4,8bi, representando um aumento de 48% no total investido.

O segmento de Asset Acquisitions registrou 98 transações e BRL 13,4bi até abril, refletindo um crescimento de 12% no capital mobilizado em comparação ao mesmo período do ano passado.

Transação do mês

A transação destacada pelo TTR Data em abril de 2025, foi a conclusão da aquisição pela CMA Terminals de 48% da Santos Brasil. O valor da transação é de BRL 6,3bi.

A operação contou com a assessoria jurídica em lei brasileira dos escritórios BMA Advogados e Lefosse. A Mediobanca realizou a assessoria financeira.


Ranking de assessores financeiros e jurídicos

O relatório publica os rankings de assessoria financeira e jurídica até abril de 2025 em M&A, Private Equity, Venture Capital e Mercados de Capitais, onde a atividade dos assessores é refletida pelo número de transações e pelo valor total. 

Quanto ao ranking de assessores financeiros, por número de transações e em valor lidera em 2025 o Banco Itaú BBA com 11 operações e contabilizando um total de BRL 7,5bi.

No que se refere ao ranking de assessores jurídicos, por número de transações em 2025 lidera o escritório Mattos Filho, com 28 operações. Em valor, lidera o Pinheiro Neto Advogados contabilizando um total de BRL 12,0bi. 

Relatório mensal sobre o mercado transacional português – Abril 2025

Fusões e Aquisições movimentam EUR 1,4bi até abril de 2025

  • Número de transações regista queda de 30% em comparação a 2024
  • Setor de Real Estate foi o mais ativo no período, com 27 transações
  • Espanha foi o país que mais investiu no mercado português com 21 operações 

Entre janeiro e abril de 2025, o mercado transacional português viu a concretização de 155 operações, totalizando EUR 1,4bi. Destas, 41% revelaram seus valores, conforme aponta o mais recente relatório do TTR Data.

Estes números representam uma queda de 30% no número de transações em comparação com o mesmo período de 2024, assim como uma diminuição de 62% no capital mobilizado.

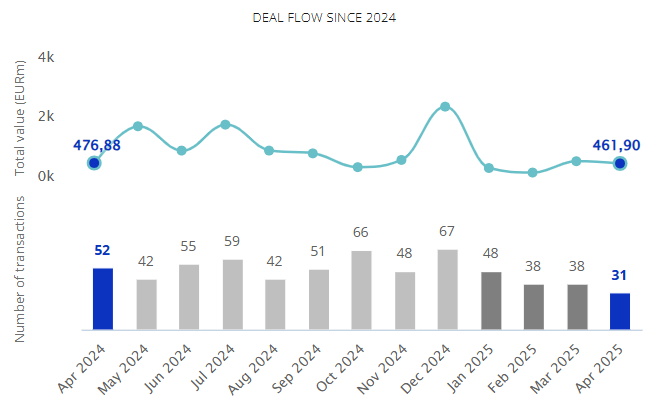
Em abril, foram registadas 31 fusões e aquisições, entre anunciadas e encerradas, e um valor total de EUR 461,90m.

Em termos setoriais, o setor de Real Estate foi o mais ativo em 2025, com 27 transações, seguido pelo setor de Internet, Software & IT Services com 21 operações.

O setor de Internet, Software & IT Services é o mais ativo com 106 transações, apresentando o mesmo número em relação a 2024, seguido pelo setor de Real Estate, com 51 transações.

Operações do mercado transacional de abril de 2024 a abril de 2025
Fonte: TTR Data.

Âmbito Cross-Border

No âmbito Cross-Border, quanto à número de transações, a Espanha e os Estados Unidos, foram os países que mais investiram em Portugal no período, contabilizando 21 e oito transações, respectivamente. 

As empresas portuguesas escolheram a Espanha e Estados Unidos como principal destino de investimento, com oito e cinco transações, respectivamente.

As aquisições estrangeiras no setor de Tecnologia e Internet caíram em 61% em comparação ao mesmo período de 2024. 

Private Equity, Venture Capital e Asset Acquisitions

Até abril de 2025, foram contabilizadas 17 transações de Private Equity, representando uma queda de 29% no número de operações em comparação ao mesmo período de 2024.

Em Venture Capital, foram realizadas 32 rodadas de investimentos e um total de EUR 176m, representando uma diminuição de 38% no número de transações.

No segmento de Asset Acquisitions, foram registadas 38 transações com um valor de EUR 371m, representando uma queda de 32% no número de operações.

Transação do mês

A transação destacada pelo TTR Data em abril de 2025, foi a conclusão pela CTT da Cacesa. O valor da transação é de EUR 106.80m.

A operação contou com a assessoria jurídica em lei portuguesa do escritório Cuatrecasas Portugal. Do lado financeiro, Lazard e Deloitte 

Ranking de consultores financeiros e jurídicos

O relatório publica os rankings de assessoria financeira e jurídica até abril de 2025 em M&A, Private Equity, Venture Capital e Mercados de Capitais, onde a atividade dos assessores é refletida pelo número de transações e pelo valor total. 

Quanto ao ranking de assessores jurídicos, por número de transações lidera ao longo de 2025 o escritório Cuatrecasas Portugal com 13 operações. Em valor lidera o escritório Morais Leitão, Galvão Teles, Soares da Silva & Associados contabilizando um total de EUR 166,29m.

No que se refere ao ranking de assessores financeiros, por número de transações e valor lidera o Banco Bradesco BBI com uma operação e contabilizando EUR 369,68m.

Fixed income: Relatório trimestral – 1T 2025

Captação de Recursos no Brasil: Mercado de crédito privado movimenta R$ 97 bi no primeiro trimestre de 2025

  • Valor total de captação referente ao primeiro trimestre de 2025 registra queda de 19% em comparação ao mesmo período do ano anterior.
  • Em debêntures, Setor de Toll Brigdes, Roads & Highways lidera com 24% das emissões.
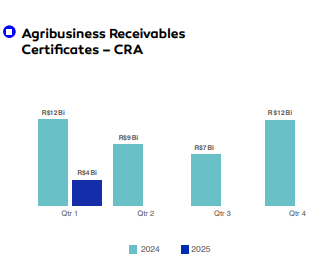
  • Os certificados de recebíveis do agronegócio apresentam captação de BRL 6 bi no trimestre, queda de 62,5% em relação ao ano anterior.

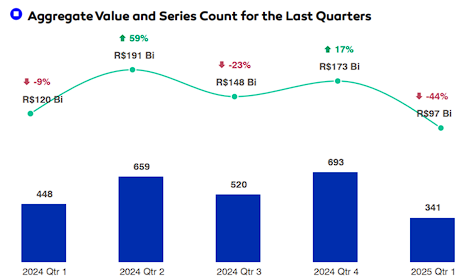
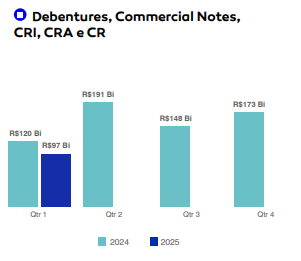
O cenário de captação de recursos utilizando a emissão de debêntures, notas comerciais e operações de securitização (CRI, CRA, CR) foi objeto de análise do mais recente relatório anual do mercado de crédito privado brasileiro no TTR Data (ttrdata.com), que revelou emissão de 341 séries com uma captação total de BRL 97 Bi no primeiro trimestre de 2025.

Esses dados representam uma diminuição do valor total captado de 19% quando comparado ao mesmo período do ano anterior.

Valor total emitido no mercado de crédito privado (Debêntures, Notas comerciais CRI, CRA, CR) no primeiro trimestre de 2025.

Fonte: TTR Data.

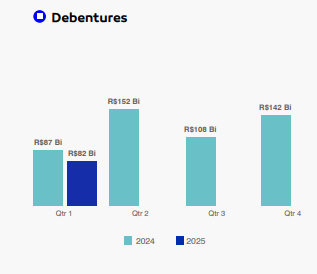
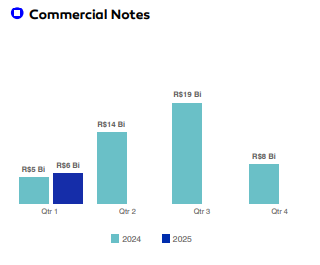
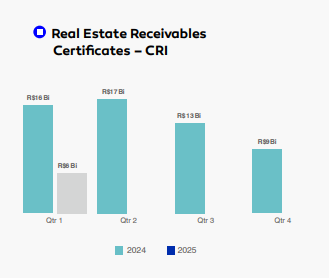
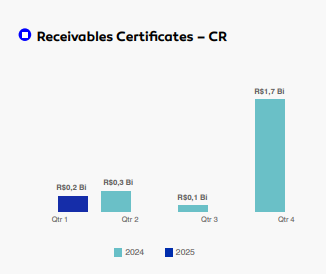
Em relação ao mercado de debêntures, foi registrada a emissão de 231 séries com uma captação total de BRL 81,5 Bi no período de janeiro a março de 2025, queda percentual de 6% quando comparado ao mesmo período do ano anterior, enquanto isso, a emissão de notas comerciais registra aumento de 20% em relação ao ano anterior, com R$ 5,8 bi emitidos em 26 séries. No mercado de securitização, foi registada a emissão de 84 séries de CRI/CRA/CR com uma captação total de BRL 10,2 bi, apresentando uma diminuição de 64% em relação ao mesmo período do ano anterior.

Disponibilizamos em nossa plataforma os rankings de assessoria jurídica, agentes fiduciários e coordenadores líderes referentes ao primeiro trimestre de 2025 em emissões públicas de Debêntures, Notas Comerciais, CRI e CRA, onde a atividade dos assessores é refletida pelo valor total e número de emissões / séries.

Ranking Consolidado (Debentures, Notas Comerciais, CRI, CRA, CR)

Quanto ao ranking de assessores jurídicos, lidera o Machado, Meyer, Sendacz e Opice Advogados, contabilizando um total de BRL 24,7 bi.

Dealmaker Q&A

TTR Data Dealmaker Q&A com Maurício Bergamaschi Co-Founder e VP de M&A da Galapos

Maurício Bergamaschi

Sócio fundador da Galapos e responsável pela área de M&A. Formado em economia pela Universidade Federal do RS e certificado pela Alliance of Merger & Aqcquisition Advisors, carrega mais de 30 transações concretizadas nos últimos anos.


Considerando o atual cenário de maior seletividade nos investimentos, como a Galapos está equilibrando seu foco nos segmentos de M&A, Private Equity e Venture Capital no Brasil em 2025? Quais setores vocês identificam como mais promissores nesse contexto?

Vivemos um momento de juros elevados e instabilidades políticas, o que não é novidade no Brasil. Mesmo em anos mais turbulentos, a atividade de M&A permanece ativa, com cerca de 1.500 transações anunciadas por ano. Esse momento, porém, aumenta a seletividade e percepção de risco dos investidores, por isso nos mantemos flexíveis nos diferentes segmentos — M&A, Private Equity e Venture Capital — justamente por entender que boas oportunidades sempre podem surgir.

Fundos de private equity e venture capital, por exemplo, normalmente trabalham com regras de retorno mais agressivas, exigindo evidências claras de crescimento consistente e acelerado das empresas avaliadas.

Já com players estratégicos, há sempre espaço para alavancar sinergias e criar valor de forma mais imediata, o que tende a tornar essas transações mais atrativas em cenários turbulentos.

Em relação aos setores promissores para 2025, a tecnologia segue em destaque, com ênfase em SaaS, cibersegurança e inteligência artificial. Além deles, corretagem de seguros, varejo alimentar, produtos biológicos e geração de energia aparecem como áreas relevantes para buscar oportunidades. O agronegócio, em especial, vem sendo o grande propulsor da nossa economia e deve passar por grandes transformações, o que abre mais espaço para transações. Esses segmentos combinam crescimento projetado, potencial de inovação e economias de escala, fatores que costumam atrair capital mesmo em períodos de maior cautela.

O ambiente regulatório brasileiro tem evoluído significativamente nos últimos anos. Quais são os principais desafios que a Galapos enfrenta atualmente em relação à regulação ao assessorar transações de M&A? Como fatores como a Lei Geral de Proteção de Dados (LGPD) e as diretrizes do CADE impactam suas operações?

Nossa atividade sempre foi baseada no extremo sigilo, além disso, como fazemos parte de uma grande instituição financeira, seguimos diretrizes extremamente rígidas em termos de compliance e confidencialidade em geral. Por tudo isso, sempre enxergamos incrementos regulatórios com bons olhos, pois isso ajuda a filtrar o mercado e evidenciar os prestadores de serviços que atuam com seriedade.

Quanto ao CADE, entendemos que existe espaço para que o órgão evolua em relação a prazos e processos. Além disso, seria saudável categorizar melhor as transações: não faz sentido uma transação meramente imobiliária percorrer o mesmo rito que a venda de uma empresa que representa um ato de concentração de fato. Por vezes, essa generalização acaba encarecendo e alongando demasiadamente o prazo de transações bastante simples.

O Brasil tem mantido uma posição de destaque no mercado de M&A da América Latina. Quais fatores você acredita que consolidaram esse protagonismo? Como você enxerga a evolução da participação do Brasil no mercado regional nos próximos anos?

O tamanho do seu mercado consumidor — quase metade da população do continente — é fator impossível de ser desconsiderado. Além disso, a resiliência da economia atrai quem pensa em longo prazo, mesmo em ambiente de instabilidade política, jurídica, fiscal e cambial. Seguimos sendo um país de oportunidades, do futuro, muito pela nossa incapacidade de preencher esses gaps claros em produtividade, infraestrutura, logística… O investidor vê o copo meio cheio, ou seja, quem preencher esses gaps vai gerar muito valor.

Se conseguirmos avançar em reformas jurídicas e tributárias que garantam competitividade e um ambiente de negócios mais estável, teremos muita pista para geração de negócios, investimentos de Fundos, VC e estrangeiros, novas consolidações. Caso contrário, corremos o risco de perder parte desse protagonismo para outros países da América Latina que vêm se esforçando para atrair esses capitais.

Questões ambientais, sociais e de governança (ESG) estão ganhando relevância no universo dos investimentos. Como esses critérios estão sendo incorporados nas avaliações e assessorias de M&A da Galapos? Vocês percebem um impacto significativo das práticas ESG na precificação e no fechamento de negócios?

Nossa atuação é focada no middle market, segmento que muitas vezes não consegue acompanhar todas as agendas corporativas pois vive focado na operação, nas margens, nas pessoas. Aqui o espaço é menor para ações que não impactam diretamente o resultado.

As práticas ESG até podem ser avaliadas como requisitos em transações, mas as principais discussões para preço e evolução de deals não passam por elas.

Se considerarmos os controles internos e transparência de operações como o G do ESG, aí sim, fundamental para sobreviver a uma due diligence (auditoria) por exemplo, mas considero isso mais um valor de empresa do que uma “nova regra” da sigla.

Nessa discussão fico com a visão do papa do valuation, Aswath Damodaran: à medida que incorporamos mais restrições a um sistema, a quantidade de soluções diminui – e não aumenta. Aplicado aos negócios, restringindo operações, a chance de upside por novas práticas ou novas linhas de negócio diminui, o que restringe o futuro, ou seja, preço para baixo, a menos que o cliente pague um sobrepreço às empresas aderentes às regras mais restritivas de ESG.

Não é o que estamos vendo na prática. Grandes empresas e fundos têm desembarcado desse compromisso ESG (principalmente nas políticas afirmativas), focando no que realmente sabem fazer: entregar serviços e soluções satisfatórias aos clientes, obviamente que respeitando todas as regras da legislação.

Olhando para o futuro, quais são as principais tendências que você antecipa para o mercado de M&A no Brasil?

Pelo menos desde a última década, temos visto empreendedores e empresários mais abertos ao tema de fazer seu exit, agregar mais sócios, se unirem. Muitos já iniciam seus novos negócios pensando na venda. Essa consciência favorece a atividade de M&A, tanto pela abertura das empresas ao falar sobre o tema, como ao direcionamento da governança para preferir práticas corretas desde sua fundação, seja na organização dos números, regularidades fiscais e sociais, o que é crucial para não surgir “um esqueleto no armário” ao longo das auditorias, o que derruba negócios.

Uma outra visão que temos é o entendimento de M&A como janelas setoriais que se abrem e fecham. Cada segmento assiste, normalmente em ciclos de poucos anos, à abertura de uma temporada de consolidações (aquisições dos players do segmento), seu pico e depois e retorno a poucas transações naquele setor. Há exceções (como tem sido tecnologia, que é mais perene), mas o grosso da economia é assim.

Nosso desafio como advisors na Galapos XP é estarmos atentos e anteciparmos essas janelas, de forma que ajudemos os empresários a estarem preparados para surfarem suas ondas. Como dizemos, melhor não deixar uma janela de oportunidades passar sem ao menos enxergar alguma proposta que possa ser um bom negócio. Depois que a janela se fecha, não dá para saber quando o “cavalo encilhado” passará novamente.
Dealmaker Q&A

Content available in English and Spanish (scroll down)

TTR Dealmaker Q&A with A&O Shearman Partner Ignacio Hornedo

A&O Shearman

Ignacio Hornedo

Ignacio is a partner in the corporate and mergers and acquisitions team at A&O Shearman. He has extensive experience in private equity transactions, particularly in the energy and infrastructure sectors. His practice covers all aspects of corporate transactions, including M&A, sales, private equity, joint ventures, corporate restructurings, and commercial contracts. He has worked on both national and international operations for investment funds, development platforms, and large corporations.
He is recognized as one of the most prominent Spanish lawyers in leading legal directories such as Chambers & Partners, IFLR1000, and Legal 500.


TTR Data: Allen & Overy and the North American firm Shearman & Sterling completed their merger in 2024 to create A&O Shearman, considered today the third lmost important legal firm in the world. With this momentous change in the firm, what has been the evolution and benefits for the legal firm in Spain?

Our merger is the most ambitious operation that has been carried out in the legal sector globally and has made us the only firm with equal capabilities in American, English, and local law. As a global firm, we now have a brand with greater reach in the US, and our clients have noticed this from the very beginning. In Spain, there was no need to integrate teams since Shearman & Sterling did not have an office, but what it is allowing us to do is have much greater outbound power, so we are able to credibly assist our clients when they have a significant operation or a complex litigation with an American element. 

TTR Data: How would you describe the current situation of the players in the Spanish M&A market considering the global political and economic situation in 2024?

The year has been reasonable in terms of activity, although with quite a few variations by quarters. However, there have been significant transactions with the prominence of private equity and also corporates. We have been able to advise our clients on most of the major transactions that have taken place, and our presence as a leading firm for the most complex transactions is consolidated for another year. 

TTR Data: As one of the leading M&A legal advisors in the Spanish market, how has A&O Shearman handled the crisis in terms of advisory and what opportunities has the firm identified through the current situation in the country?

The situation is not easy, and it takes a lot of effort to carry out good operations, but we are very satisfied with the work done in 2024. We have been able to support our clients in such significant operations as – to name a few – the purchase of Universidad Europea by EQT, the investment of ICG in Prosur, the sale of Hotel Miguel Ángel, or, closing the year, the purchase of Palacios Alimentación by a consortium of investors led by JB Capital.

TTR Data:  In which sectors might international investors find the biggest opportunities in Spain in 2025? Why?

We believe that there are still high expectations in sectors such as energy transition, data centers, and education. 2025 will probably be a year of significant investment operations in green hydrogen projects, where there is a lot of investor appetite and a real willingness to move forward.

TTR Data: How do you assess the constant appearance of new domestic and international private equity players looking for opportunities in Spain? Could this upward trend continue in 2025?

Spain continues to attract investor appetite, and that is magnificent news. We have no doubt that in 2025 we will continue to support our existing clients and new ones who have an appetite for reliable companies in key sectors such as technology.

TTR Data: What will A&O Shearman’s main challenges be in terms of M&A deals in Spain during 2025?

We have very high expectations for 2025. There is a significant volume of participations that various funds need to exit. And the debt seems to be stabilizing, which generates predictability, a key element. For some time now, the market has been very sensitive to geopolitical changes, and any global movement impacts the financing of operations, but we are optimistic about the coming year.


Spanish version


A&O Shearman

Ignacio Hornedo

Ignacio combina una experiencia particular en transacciones de private equity, así como en los sectores de energía e infraestructura. Su práctica abarca todos los aspectos de las transacciones corporativas, incluyendo M&A, ventas, private equity, joint ventures, reestructuraciones corporativas y contratos comerciales. Ha trabajado en operaciones tanto nacionales como internacionales para fondos de inversión, plataformas de desarrollo y grandes corporaciones.
Está reconocido como uno de los abogados españoles más relevantes en los principales directorios legales, como Chambers & Partners, IFLR1000 y Legal 500.


TTR Data: Allen & Overy y la firma norteamericana Shearman & Sterling culminaron su fusión en 2024 para crear A&O Shearman, considerada hoy en día como el tercer despacho más importante del mundo. Con este cambio trascendental en la firma, ¿cuál ha sido la evolución y beneficios para la firma legal en España?

Nuestra fusión es la operación más ambiciosa que se ha hecho en el sector legal a nivel global y nos ha convertido en el único despacho con iguales capacidades en derecho americano, inglés y local. Como firma global, ahora tenemos una marca con mayor alcance en EEUU y nuestros clientes lo han percibido desde el primer momento. En España no ha habido que integrar equipos puesto que Shearman & Sterling no tenía oficina, pero lo que nos está permitiendo es tener mucha mayor potencia outbound, de modo que somos capaces de atender con toda credibilidad a nuestros clientes cuando tienen una operación importante o un litigio complejo con un elemento americano. 

TTR Data: ¿Cómo describe la situación actual de los players del mercado M&A en España con la actual coyuntura política y económica global en 2024?

El año ha sido razonable en términos de actividad, aunque con bastantes variaciones por trimestres. Pero ha habido operaciones importantes con protagonismo del private equity y también de corporates. Hemos podido asesorar a nuestros clientes en la mayoría de las grandes operaciones que se han dado y nuestra presencia como despacho de referencia para las operaciones más complejas se consolida un año más.

TTR Data: A&O Shearman, al ser uno de los líderes en asesoría legal en el mercado M&A español: ¿Cómo ha manejado la coyuntura actual en términos de asesoramiento y qué oportunidades han encontrado en el país?

La coyuntura no es fácil y las buenas operaciones cuesta mucho trabajo hacerlas, pero estamos muy satisfechos con el trabajo realizado en 2024. Hemos podido acompañar a nuestros clientes en operaciones tan relevantes como -pro citar algunas- la compra de Universidad Europea por EQT, la inversión de ICG en Prosur, la venta del Hotel Miguel Ángel o, ya cerrando el año, la compra de Palacios Alimentación por un consorcio de inversores liderado por JB Capital.

TTR Data: ¿Cuáles serían los sectores que podrían ofrecer las mayores oportunidades en España a los inversores internacionales en 2025 y por qué?

Creemos que sigue habiendo grandes expectativas en sectores como la transición energética, centros de datos y educación. Probablemente 2025 sea un año de importantes operaciones inversiones de alcance en proyectos de hidrógeno verde, donde hay mucho apetito inversor y voluntad real de avanzar.

TTR Data: Cómo evalúa la constante aparición de nuevos actores de private equity, nacionales e internacionales, buscando oportunidades en España. ¿Podrá continuar esta tendencia al alza en 2025?

España sigue atrayendo apetito inversor y eso es una magnífica noticia. No tenemos duda de que en 2025 seguiremos acompañando a nuestros clientes y otros nuevos que tienen apetito por compañías fiables en sectores clave como, por ejemplo, el tecnológico.

TTR Data: ¿Cuáles serán los principales desafíos para A&O Shearman en términos de transacciones de M&A en España para 2025?

Tenemos muy buenas expectativas para 2025. Hay un volumen importante de participadas a las que distintos fondos deben dar salida. Y la deuda parece tender a estabilizarse, lo cual genera previsibilidad que es un elemento clave. Desde hace tiempo el mercado es muy sensible a los cambios geo-políticos y cualquier movimiento global impacta en la financiación de las operaciones, pero somos optimistas respecto al año que comienza.