Relatório do Brasil- Novembro 2017

Fusões e aquisições caem 20% no Brasil em novembro

  • País soma 76 transações no mês, queda de 20% em relação ao mesmo período de 2016.
  • 32 operações revelaram valores que chegaram a R$ 4,09 bilhões, em baixa de 66,94%.
  • Fusões e aquisições no setor Imobiliário cresceram 61% no país em 2017.

O mercado brasileiro fechou o mês de novembro com 76 transações, uma queda de 20% em relação ao mesmo período de 2016. Destas, 32 tiveram seus valores revelados, totalizando R$ 4,09 bilhões, uma queda acentuada de 66,94% quando comparada ao mesmo intervalo do ano anterior.

Os anúncios de compra e venda de participação envolvendo empresas brasileiras movimentaram, ao longo do ano, R$ 169,19 bilhões, um crescimento de 3,39% em comparação ao reportado em igual período do ano passado. Em número de operações foram registrados 975 negócios de janeiro a novembro, alta de 5,63% ante o total de transações nos mesmos meses de 2016.

O segmento Imobiliário liderou o crescimento no ano, contabilizando 87 transações no período, um salto de 61% nos movimentos em relação ao mesmo intervalo do ano anterior. Já o setor de Tecnologia (171) – com mais transações no mês de novembro, 21 – apresentou declínio de 14%, enquanto Distribuição e Retail e Financeiro e Seguros, ambos com 94 deals no ano, obtiveram quedas de 24% e 7%, respectivamente.

PRIVATE EQUITY E VENTURE CAPITAL

O balanço das operações registradas no setor de private equity no Brasil em novembro de 2017 foi de R$ 90 milhões, queda de 65% no valor aportado ante mesma etapa de 2016. Apesar da queda, a tendência de investimentos nos subsetores Imobiliário e Saúde, Higiene e Estética permanece – foram os favoritos dos fundos e registraram respectivo crescimento de 100% e 83%.

No cenário de venture capital, novembro foi um mês de crescimento. Das 21 transações registradas no TTR, dez revelaram valores que somam R$ 172,51 milhões, alta de 133% em comparação ao período homólogo de 2016. Os investimentos em venture capital em 2017 – R$ 2,6 bilhões – já ultrapassaram em 35% o total investido na mesma época do ano anterior. O setor de maior crescimento no acumulado do ano foi Distribuição e Retail (75%), enquanto Tecnologia foi o que apresentou mais transações (91).

OPERAÇÕES CROSS-BORDER

Os Estados Unidos seguem como o país com o maior número de aquisições no mercado brasileiro, com 77 operações que alcançaram R$ 16,2 bilhões em investimentos. A segunda posição fica com a China, que acumulou R$ 11,6 bilhões em 2017, com destaque para operações no setor de energia elétrica. O setor de Tecnologia foi aquele que mais recebeu aporte de empresas estrangeiras ao longo do ano. Destaque também para os setores de Consultoria, Auditoria e Engenharia e Distribuição & Retail.

No âmbito outbound, destaque para os investimentos realizados nos EUA, 12 operações que juntas somaram R$ 542,29 milhões, e na Argentina, que recebeu R$ 433,11 milhões em 9 operações. Tecnologia foi também o foco dos investimentos do Brasil no mercado estrangeiro. Outros setores que também se destacaram em número foram Financeiro e Seguros, com seis transações, e Internet, com cinco operações em que todas tiveram como alvo empresas sediadas nos Estados Unidos.

AMÉRICA LATINA

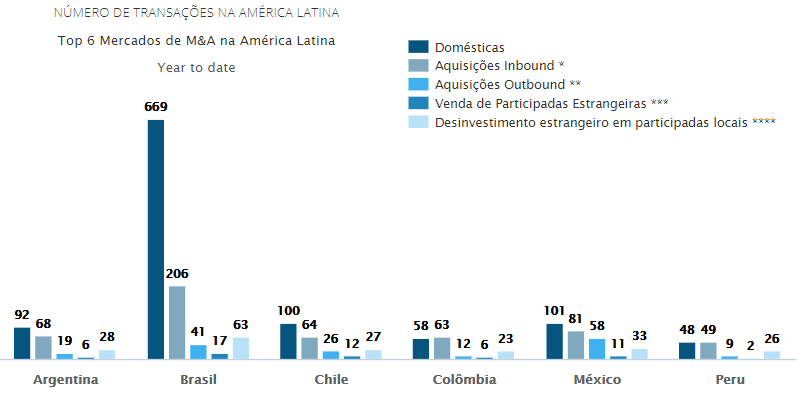
No panorama latino-americano, o Brasil se destaca tanto pelo número de transações domésticas, um total de 669, como pelo número de aquisições inbound (206), mais do que o dobro das transações dessa modalidade realizadas no México (81). Entretanto, o mercado mexicano mostrou mais poder aquisitivo externo e fechou o período com 58 aquisições cross-border outbound, enquanto o mercado brasileiro encerrou com 41.

TRANSAÇÃO TTR DO MÊS

A transação escolhida pelo TTR como a de destaque do mês foi a aquisição das operações de varejo do Citibank Brasil pelo Banco Itaú Unibanco por R$ 710 milhões. O negócio de varejo do Citibank Brasil inclui a operação de empréstimos, depósitos, cartões de crédito, agências, gestão de recursos e corretagem de seguros, e conta com cerca de 315.000 clientes correntistas com R$ 35 bilhões em depósitos e ativos sob gestão. A transação também inclui a compra de 5,64% da Tecban e de 3,60% do capital social da Cibrasec, e já recebeu aprovação do Banco Central.

O Banco Itaú Unibanco contou com a assessoria jurídica dos escritórios Mattos Filho, Veiga Filho, Marrey Jr e Quiroga Advogados e Wachtell, Lipton, Rosen & Katz, e financeira do Banco Itau BBA. Por sua vez, o Citibank Brasil recebeu assessoria jurídica do Pinheiro Guimarães Advogados e Skadden, Arps, Slate, Meagher & Flom US. Enquanto o Citigroup foi assessorado por Pinheiro Guimarães Advogados, Skadden, Arps, Slate, Meagher & Flom US (Global) e Citigroup Global Markets Brasil.

RANKING ASSESSORES FINANCEIROS E JURÍDICOS

O ranking do TTR de assessores financeiros por valores das transações é liderado pelo Banco BTG Pactual, tanto em número de transações, 27, quanto em valor transacionado, R$ 19,9 bilhões. Em segundo lugar aparece o Banco Bradesco BBI (R$ 17,8 bilhões), e, na sequência, Banco Santander (R$ 17,7 bilhões).

Mattos Filho, Veiga Filho, Marrey Jr. e Quiroga Advogados está no topo do ranking da TTR de operações de fusões e aquisições assessoradas por escritórios de advocacia, por valor total de transações, tendo totalizado R$ 36,8 bilhões. O escritório é líder também por número de operações, 52. Na segunda colocação está o escritório Pinheiro Neto Advogados (R$ 24,3 bilhões), seguido por Souza, Cescon, Barrieu & Flesch Advogados (17,1 bilhões).

ENTREVISTA COM CARLOS ALEXANDER LOBO

Carlos Lobo é sócio do Veirano Advogados e atua principalmente nas áreas de fusões e aquisições, private equity e mercado de capitais. Lobo fala com a TTR sobre a economia brasileira em relação ao mercado de fusões e aquisições

Leia a entrevista completa aqui.


Pedro Ester habla de la intensa actividad del mercado de M&A en España

Pedro Ester es socio del departamento de Derecho mercantil de Ashurst España, firma en la que ha desarrollado toda su carrera profesional desde la apertura de su oficina en Madrid en el año 2001. Se especializa en operaciones mercantiles y private equity, tanto nacionales como internacionales, operaciones de inversión y acuerdos de joint venture. Ha participado también en operaciones inmobiliarias.
¿Cómo definiría la actividad del mercado de M&A en España en lo que va de año?

Intensa. El mercado ha vuelto a niveles de actividad que habíamos dejado de ver en años anteriores. Creo que ello se debe a varios motivos: la recuperación de la confianza en el mercado español por parte de inversores extranjeros, el ánimo inversor de industriales y fondos españoles por continuar buscando buenas oportunidades de crecimiento, la liquidez no empleada en los últimos años, el apetito de la banca por volver a financiar la actividad de M&A en España en condiciones favorables y la calidad de muchas compañías y activos en nuestro país.

Hasta ahora todos los factores han sido positivos y han contribuido a que se hayan generado más operaciones, a que los inversores hayan podido tomar una posición más “decidida” en su análisis y a que la fase de ejecución de las mismas haya encontrado menos dificultades y haya podido llevarse a buen fin en plazos más eficientes.

Está usted especializado en el segmento de private equity, que ha mostrado cifras muy positivas durante el año 2017. A este respecto, ¿cree que hemos alcanzado un máximo estable en el mercado español o existe potencial para seguir batiendo registros?

No cabe duda que 2017 está siendo un muy buen año para el capital riesgo en España. Todas las semanas estamos viendo cobertura en los medios sobre operaciones de private equity, con una gran variedad de actores y sectores objeto de inversión, lo que sin duda pone en valor el buen hacer de los profesionales del capital riesgo en nuestro país.

Creo que el sector ha conseguido consolidar un nivel de actividad recurrente, y la entrada de nuevos fondos españoles en los últimos años en determinados segmentos del mercado ha incrementado exponencialmente la competencia en los mismos, con lo que el potencial de crecimiento existe.

A lo largo de su carrera ha participado usted en operaciones relevantes de adquisiciones de centros comerciales, dentro del sector inmobiliario. En este tipo de adquisiciones habitualmente los compradores son players internacionales, ¿por qué cree que existe este interés extranjero en este tipo de activos? ¿Y por qué no suele haber compradores nacionales?

El nuevo ciclo del sector inmobiliario en general y del segmento de los centros comerciales en particular está siendo protagonizado por inversores extranjeros, sin perjuicio de que en los últimos años también haya habido fondos y empresas españolas que han hecho operaciones relevantes tanto de inversión directa como de inversión conjunta con inversores internacionales, mediante alianzas de inversión a medio y largo plazo a través de joint ventures.

Aunque es cierto que siempre ha habido presencia de fuertes enseñas internacionales (con fondos específicamente dedicados, con liquidez disponible, mucha experiencia y la ventaja de contar con relaciones muy consolidadas con las entidades bancarias), sigue habiendo un incremento en el número de inversores internacionales interesados en este tipo de activos. La ayuda de gestores españoles con conocimiento y experiencia en nuestro mercado permite a estos inversores buscar oportunidades en la expectativa del incremento de rentas esperado como consecuencia de la recuperación del consumo.

¿Cree usted que en el corto y medio plazo seguirán produciéndose operaciones en este sector? ¿Qué otros sectores considera que contarán con protagonismo en los próximos meses?

Sí, sin duda. Creo que hay numerosos fondos internacionales que continúan analizando multitud de oportunidades y que están decididos a aumentar su inversión en España y a que su cartera en España adquiera un tamaño que permita poner en marcha con ciertas garantías otro tipo de operaciones (como la venta global de carteras o lotes de activos a otro inversor de mayor tamaño o su cotización en un mercado secundario).

Otro sector que lleva muy activo desde hace meses y que sin duda contará con protagonismo a corto y medio plazo es el sector de las infraestructuras. Tenemos la suerte de que las empresas españolas del sector están sin duda entre las mejores del mundo, con modelos de gestión probados y pioneros en la expansión internacional de sus negocios, lo que hace que, como se está viendo, generen un grado de atracción de grandes inversores financieros e institucionales internacionales muy alto.

En 2015 y 2016 participó usted en el asesoramiento de la mayor operación, en términos de importe, del mercado de M&A español: la fusión de las embotelladoras de Coca-Cola, que tuvo que ser aprobada por autoridades regulatorias europeas. Siendo crítico, ¿cree usted que los organismos reguladores actúan normalmente al ritmo de las propias operaciones, o cree que en muchas ocasiones retrasan los cierres de las mismas?

Los organismos reguladores tienen que cumplir con unas reglas de juego prestablecidas para llevar a cabo sus análisis, con lo que creo que no tienen el margen o las alternativas que otros intervinientes en las operaciones si pueden y deben aprovechar, sobre todo teniendo en cuenta que esas reglas de juego deben ser conocidas por todos ellos. No creo que los organismos reguladores ralenticen voluntariamente las operaciones, pero sí tengo claro que los intervinientes en las mismas y, sobre todo, sus asesores legales, tienen un papel clave para evitar que los organismos reguladores, en el cumplimiento de sus obligaciones, puedan suponer un retraso en el cierre de las operaciones.

Por ejemplo, cuando es probable que una operación deba ser notificada a las autoridades de competencia, desde las fases más incipientes se incluye en el calendario de la misma el plazo necesario para obtener la correspondiente autorización. Es esencial involucrar desde esos primeros momentos a abogados de competencia que sean capaces de explicar bien la operación a las autoridades, de acordar con ellas una definición del mercado relevante que sea acertada (tanto para obtener autorización en el menor plazo posible como para no limitar innecesariamente las posibilidades de crecimiento futuro de la compañía de que se trate) y de llevar a cabo todo el trabajo previo a la notificación colaborando muy estrechamente con las autoridades para tratar de “recortar” días al calendario propuesto y, en la medida de lo posible, acelerar los plazos.

Para saber más de Pedro Ester y sus transacciones, haga click aquí. 

Para saber más de la firma Ashurst España, haga click aquí.


English 

Pedro is a partner in the corporate department of Ashurst Spain, where he has developed his entire career since the opening of the Madrid office in 2001. He specializes in all types of M&A and private equity transactions, investment and joint venture agreements. He has also acted in transactions involving real estate investments.

How would you define the M&A market in Spain so far this year?

Intense. The market has returned to activity levels that had not been seen in previous years. I believe that it is due to several grounds: the recovery of confidence in the Spanish market by foreign investors, the investment will of industrials and Spanish funds to continue looking for good growth opportunities, the liquidity not used in the last years, the renewed appetite of banks to finance M&A activity in Spain in favourable terms and the good condition of many companies and assets in our country.

Until now all factors have been positive and have contributed to the generation of more transactions, to investors being able to take a more decided position in their analysis and to the execution phase of transactions being less problematic and allowing to be completed within more efficient time frames.

You specialize in private equity, which has shown very positive figures in 2017. In this regard, do you think the Spanish market has reached a stable peak or is there potential to continue breaking records?

There is no doubt that 2017 is being a very good year for private equity in Spain. There is media coverage of private equity transactions every week, with a great variety of players and sectors subject of investment, which undoubtedly puts in value the good work carried out by the professionals of the private equity industry in our country.

I believe the sector has managed to consolidate a recurring level of activity, and the entrance of new Spanish funds in the last years in certain segments of the market has exponentially increased competence, so the growth potential exists.

Throughout your career, you have taken part in relevant acquisitions of shopping centers, in the real estate sector. Normally, the buyers in those transactions are international players: why do you think there is foreign interest in that type of assets? And why aren’t there usually domestic buyers?

The new cycle in the real estate sector in general and of the shopping centre segment in particular is being led by foreign investors, without prejudice to the fact that in the last years there have also been Spanish funds and companies completing significant transactions, both in direct investment and in joint investment with international players pursuant to mid and long-term investment alliances through joint ventures.

Even though it is true that there has always been presence of strong international players (with funds specifically dedicated to these investments, with available liquidity, a lot of experience and the advantage to have very consolidated relationships with banks), the number of foreign investors interested in these type of assets continues to increase. The contribution of Spanish management companies with knowledge and experience in our market allows these investors to seek opportunities in the expectation of rent increases as a consequence of the recovery of consumer consumption.

Do you think there will still be transactions in that sector in the short and medium term? What other sectors do you think will attract attention in the coming months?

Yes, no doubt. I believe there are numerous international funds that continue to analyse many opportunities and that are decided to increase their investment in Spain and to increase its Spanish portfolio up to a size which allows to begin other types of transactions with a certain guarantee of success (such as a global portfolio or asset lots sale to a bigger investor or its listing in a secondary market.

Another sector that has been very active for months now and that will for sure be a star sector in the short and mid-term is the infrastructure sector. We are lucky that Spanish infrastructure companies are within the best of the world, with tested management models and pioneers in the international expansion of their businesses which, as is being seen, is generating a very high degree of attraction of international financial and institutional investors.

In 2015 and 2016, you were part of the largest transaction of the Spanish M&A market in terms of deal value, the merger of Coca-Cola’s bottling companies, which required the approval of the European regulatory authorities. From a critical standpoint, do you think regulatory bodies usually act at the same pace as transactions? Or do you believe they sometimes delay the deal closure?

Regulatory authorities have to comply with pre-established rules to carry out their analysis, and accordingly they do not have the margin or alternatives that other actors in transactions can and should take advantage of, given that said rules shall be known to all of them. I do not think that regulatory authorities voluntarily slow down transactions, but it is clear to me that the parties intervening in a transaction and, specifically, their legal advisors, play a key role to avoid that regulatory authorities, in the exercise of their duties, can cause a delay in the completion of transactions.

As an example, when it is likely that a transaction requires competition clearance, from the early stages of the transaction process the time required to obtain clearance is factored in the transaction calendar. It is essential to involve from the very beginning competition lawyers which can accurately explain the transaction to the authorities, agree with them a correct definition of the relevant market (both to obtain clearance in the shortest period possible and also to avoid unnecessary limitations to the future growth possibilities of the relevant company) and to carry out all the work related to the pre-filing closely cooperating with the authorities, trying to reduce the calendar and, to the extent possible, to accelerate the time required to obtain clearance.

To know more about Pedro Ester and his transactions, click here.

For more information about Ashurst España and its transactions, click here. 
 

Chile: Reporte trimestral del mercado M&A

Actividad en el mercado de Fusiones y Adquisiciones en Chile aumenta un 17,65% en el tercer trimestre de 2017

  • En los tres meses se han registrado 60 transacciones en el país
  • 27 operaciones registradas en el trimestre alcanzan un importe de USD 2.556m
  • Sector Inmobiliario es el más destacado del periodo, con 11 operaciones

EL MERCADO CHILENO

El mercado transaccional chileno cierra el tercer trimestre de 2017 con un total de 60 operaciones, de las cuales 27 tienen un importe no confidencial que suman aproximadamente USD 2.556m, según el más reciente informe de Transactional Track Record. Estas cifran suponen un aumento del 17,65% en el número de operaciones y un decremento del 58,58% en el importe de las mismas, respecto al mismo periodo de 2016.

Por su parte, en el transcurso del año se han producido un total de 172 transacciones, de las cuales 72 registran un importe conjunto de USD 5.451m, lo que implica un aumento del 13,16% en el número de operaciones y un descenso del 51,38% en el importe de las mismas, respecto a al mismo periodo del año pasado.

De las operaciones contabilizadas de enero a septiembre, 53 son de mercado bajo (importes inferiores a USD 100m), 18 de mercado medio (entre USD 100m y USD 500m) y 1 de mercado alto (superior a USD 500m). En términos sectoriales:

  • Sector Inmobiliario: es el que más transacciones ha contabilizado a lo largo de 2017, con un total           de 22 operaciones,
  • Financiero y de Seguros, con 20; y
  • Transportes, Aviación y Logística, con 12 operaciones.

Ámbito Cross-Border

Por lo que respecta al mercado Cross-Border, en lo que va de año las empresas chilenas han apostado principalmente por invertir en Perú, con 5 operaciones, además de Argentina y México, con tres transacciones en cada país. Por importe, destaca Uruguay, con USD 189m, y Brasil, con USD 45m.

Por otro lado, Estados Unidos (12 operaciones) y Canadá (11) son también los países que más han apostado por realizar adquisiciones en Chile. Por importe destaca Canadá, con USD 1.728,87m.

Private Equity y Venture Capital

En el transcurso de 2017 se han contabilizado 6 transacciones de Private Equity, lo cual representa un descenso del 40% con respecto al mismo periodo de 2016.

Por su parte, en los nueve primeros meses de 2017, Chile ha registrado 15 operaciones de Venture Capital, con un importe revelado de USD 81m, lo cual representa un aumento del 200% en el número de operaciones y un ascenso del 266% en el importe, respecto al mismo periodo del año pasado.

Transacción destacada

Para el tercer trimestre de 2017, Transactional Track Record ha seleccionado como operación destacada la realizada por Acciona, la cual cierra la venta del 100% de Acciona Ruta 160 a Globalvía.

La operación, que ha registrado un importe de USD 393,99m, ha estado asesorada por la parte legal por Morales & Besa Abogados; Herbert Smith Freehills Spain; Honorato, Delaveau & Cía; Garrigues Chile; y Puga & Ortiz Abogados Asociados. Por la parte financiera, la transacción ha estado asesorada por BBVA Corporate Finance e Itaú CorpBanca.

Rankings

Para ver los rankings de asesores financieros y jurídicos, haz click aquí.


Reporte trimestral de fusiones y adquisiciones- Argentina

Actividad en el mercado M&A de Argentina aumenta un 50% en el tercer trimestre de 2017

  • En los tres meses se han registrado 54 transacciones en el país
  • 28 operaciones registradas en el trimestre alcanzan un importe de USD 1.321m
  • Sector Financiero y de Seguros es el más destacado del periodo, con 8 operaciones

MERCADO TRANSACCIONAL ARGENTINO

El mercado cierra el tercer trimestre de 2017 con un total de 54 operaciones, de las cuales 28 tienen un importe no confidencial que suman aproximadamente USD 1.321m, según el más reciente informe deTransactional Track Record. Estas cifran suponen incrementos del 50% en el número de operaciones y del 66,06% en el importe de las mismas, respecto al mismo periodo de 2016.

Por su parte, de enero a septiembre de 2017 se han producido un total de 164 transacciones, de las cuales 74 registran un importe conjunto de USD 4.404m, lo que implica un aumento del 10,07% en el número de operaciones y un descenso del 25,50% en el importe de las mismas, respecto al mismo periodo del año pasado.

De las operaciones contabilizadas a lo largo del año, 64 son de mercado bajo (importes inferiores a USD 100m), 8 de mercado medio (entre USD 100m y USD 500m) y 2 de mercado alto (superior a USD 500m).

En términos sectoriales:

  • El sector Inmobiliario es el que más transacciones ha contabilizado en el transcurso de 2017, con           un total de 29 operaciones,
  • Sector Financiero y de Seguros, cierran el trimestre con 25 transacciones,
  • Petróleo y Gas, con 18,
  • Internet, con 15 operaciones.

Ámbito Cross-Border

Por lo que respecta al mercado Cross-Border, en lo que va de año las empresas argentinas han apostado principalmente por invertir en Chile y Uruguay, con 5 y 4 transacciones,                                    respectivamente. Por importe, destaca Uruguay de nuevo, con USD 443,04m.

Por otro lado, Estados Unidos (11 operaciones) y Brasil (6) son también los países que más han apostado por realizar adquisiciones en Argentina. Por importe destaca China, con USD 960m.

Private Equity y Venture Capital

En el transcurso de 2017 se han producido 3 transacciones de Private Equity, lo cual representa un descenso del 50% con respecto al periodo enero-septiembre de 2016.

Por su parte, en los nueve primeros meses de 2017, Argentina ha registrado 20 operaciones de Venture Capital, con un importe revelado de USD 121,05m, lo cual representa un aumento del 54% en el número de operaciones y un descenso del 2% en el importe, respecto al mismo periodo del año pasado.

RANKING DE ASESORES

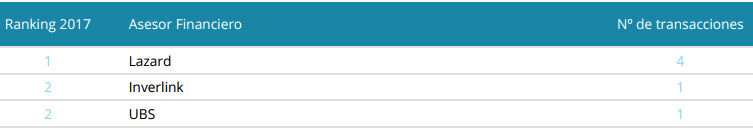
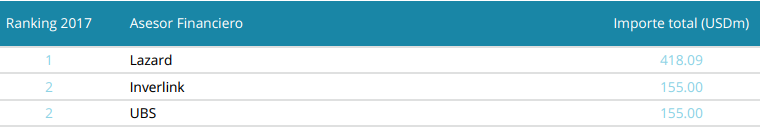
Asesores Financieros

Por número de transacciones:

Por importe total:


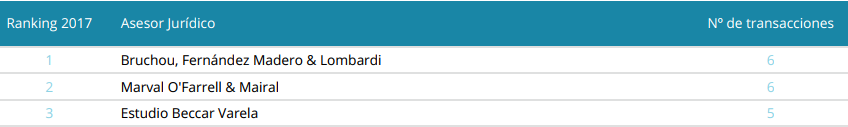
Asesores Jurídicos

Por número de transacciones:

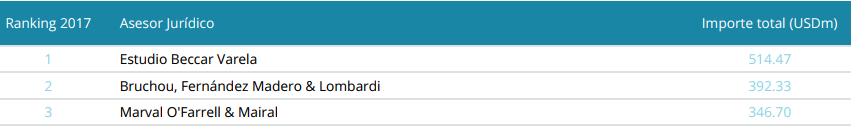
Por importe total:


Transacción Destacada

Para el tercer trimestre de 2017, Transactional Track Record ha seleccionado como operación destacada la salida a Bolsa de Despegar.com.ar, la cual ha comenzado a cotizar en la NYSE.

La operación, valorada en USD 332m, ha estado asesorada en la parte legal por Simpson Thacher & Bartlett US; TozziniFreire Advogados; Estudio Beccar Varela; y Gunderson Dettmer.

Dealmaker Q&A

Entrevista com Reinaldo Grasson de Oliveira

Reinaldo Grasson de Oliveira é sócio-líder da área de Corporate Finance Advisory da Deloitte no Brasil, que engloa M&A e Captação de Recursos (Debt Advisory). Possui mais de 20 anos de experiência profissional em Finanças Corporativas e M&A. Durante este período, esteve envolvido em diversos processos de fusão, aquisição, venda, joint-venture, captação de recursos, preparação de empresas para abertura de capital, estudos de viabilidade  e avaliação econômico-financeira para clientes nacionais e internacionais, tais como Hertz, Baxter, Bupa, Tredegar, Sabó, Bacardi, Omron, Robert Bosch, Cargill, Biomin, Allplas, São Paulo Feiras Comerciais, entre outros.

Reinaldo Grasson de Oliveira
Português:
TTR: Como descreveria a performance do mercado brasileiro de M&A do início de 2017 até agora? Acredita que os números possam melhorar no último trimestre?

Reinaldo Grasson de Oliveira: O ano começou com nível de transações abaixo do esperado, refletindo o cenário político e econômico, porém nos últimos meses já existem claros sinais de retomada nas operações de M&A, que tende a se intensificar no final de 2017 e início de 2018. Contribuem para esse cenário a expectativa de melhoria contínua nos indicadores da economia, o aumento dos processos de IPO’s, que em muitas situações reforçam o caixa das empresas para aquisições, e o apetite dos investidores estrangeiros e fundos de private equity.

TTR: O senhor possui vasta experiência em transações de M&A e Captação de Recursos, do seu ponto de vista, as empresas brasileiras tem tido sucesso ao buscar investidores fora do Brasil? Quais são as estratégias que estão sendo favorecidas pelas empresas para atrair investimentos?

RGO: No relacionamento com investidores estrangeiros é importante que a empresa demonstre transparência nas suas informações financeiras e operacionais, governança e reputação sólidas, e um plano de negócios consistente, partindo de seu posicionamento atual de mercado e vantagens competitivas, de modo a destacar as oportunidades que a empresa pode gerar para o investidor estrangeiro caso este decida investir no seu capital. Muitas vezes, superamos percepções de risco ao elencarmos as sinergias e o valor agregado que ambas empresas podem gerar ao combinar suas operações, e apresentando também o potencial de crescimento e consolidação do mercado brasileiro, que pode ser bem superior ao do mercado onde o investidor atualmente concentra seus negócios – em grande parte das economias desenvolvidas ou maduras o potencial de crescimento ou desenvolvimento de novos negócios é pequeno, o que favorece países emergentes como o Brasil, ainda mais considerando o momento atual de alta liquidez na economia global.

TTR: Quais modalidades de financiamento são mais utilizadas no Brasil na hora de executar operações de M&A?

RGO: A modalidade do financiamento pode variar de acordo com o tamanho da transação – importante ressaltar que o custo do capital e ausência de linhas de crédito de longo prazo a custos competitivos influenciam na decisão de como financiar uma aquisição no Brasil. Em operações de pequeno e médio porte, os compradores tendem a utilizar recursos próprios, ao passo que em operações de grande porte, além de recursos próprios, existe também a opção de complementar o funding através de troca de ações com o vendedor e emissão de títulos de dívida de médio/longo prazo. Naturalmente, opções que envolvam ações ou emissão de dívida estão disponíveis para empresas de maior porte ou listadas, e serão sempre avaliadas à luz do impacto no balanço e na estrutura de capital e societária da empresa compradora.

TTR: Qual a tendência que o senhor destacaria como a que trouxe os melhores resultados em termos estratégicos para as empresas brasileiras? Há políticas de gestão de contratos e de risco, governança, que podem ser fatores de influência para estimular os investimentos?

RGO: Das empresas que tem se destacado tem tido um foco muito grande em (i) inovação, não apenas no sentido tecnológico, mas também em termos de customização a oferta ao cliente (ii) otimização de custos e racionalização da produção, visando aumento de produtividade, o que envolve muitas vezes repensar a forma de fazer negócios (iii) realinhamento de portfolio, desfazendo-se de ativos ou linhas que não agregam valor ou não fazem parte do core business da empresa, e assim liberando recursos e capital para a empresa focar nas suas atividades principais, aumentando o retorno sobre capital investido pelo acionista (iv) instrumentos de governança que permitam aos acionistas ter transparência dos negócios e criar mecanismos de controle e mitigação de riscos, sejam riscos advindos do próprio negócio ou do mercado (nesse caso, desenvolver ferramentas de inteligência de mercado é fundamental, para acompanhar tendências e movimentos do mercado local e global, clientes e concorrentes).

TTR: Em 2017, setores como Saúde, Estética e Cosméticos, Imobiliário e Tecnologia tem se destacado nos cenários de M&A. Quais são as condições de mercado que podem favorecer ou explicar essas movimentações? Há outros setores que o senhor acredita que possam se tornar alvos de investidores nos próximos meses?

RGO: Setores ligados a demanda no mercado doméstico em geral tem se destacado, em função da retomada da confiança das famílias, com reflexo direto no consumo, que tem sido o principal motor do crescimento da economia esse ano, ao contrário do investimento. Empresas que demandam muito capital e financiamento tem enfrentado um cenário ainda difícil. Para o próximo ano, as empresas ligadas a consumo e mercado doméstico devem continuar atraindo atenção dos investidores, incluindo setores como o de saúde, educação, TI, serviços financeiros, vestuário e outros que sejam mais diretamente impactados pelo aumento de renda da população. Adicionalmente, com a melhora nos indicadores macroeconômicos, como a redução nas taxas de juros e crescimento do PIB, podemos voltar a observar maior investimento em infraestrutura e em programas de concessões e privatizações.         

Confira aqui as transações de fusões e aquisições da Deloitte no Brasil.

English: 

Reinaldo Grasson de Oliveira is the lead partner of Deloitte’s Corporate Finance Advisory function in Brazil, which comprises M&A and Debt Advisory. He has more than 20 years of professional experience in Corporate Finance and M&A. During this period, he was involved in several merger, acquisition, sale, joint venture, fundraising processes, preparing companies to go public, feasibility studies, and business valuations for national and international clients, such as Hertz, Baxter, Bupa, Tredegar, Sabó, Bacardi, Omron, Robert Bosch, Cargill, Biomin, Allplas, São Paulo Feiras Comerciais, etc.

TTR: How would you describe the performance of the Brazilian M&A market since early 2017 until now? Do you believe that the figures can improve in the last quarter?

Reinaldo Grasson de Oliveira: The year started with a level of transactions below expectations, which reflects the political and economic scenario; however, in recent months there have been clear signs that M&A transactions are being resumed and there is a trend for their strengthening in late 2017, early 2018. This scenario is being driven by the expected continual improvement of economic indicators, the increase in the number of IPOs, which often boost companies’ cash to be used in new acquisitions, and the appetite of foreign investors and private equity funds.

TTR: You have a vast experience in M&A and Debt Advisory transactions. From your standpoint, have Brazilian companies been successful in attracting investors outside Brazil? Which are these companies’ preferred strategies to attract investments?

RGO: In the relationship with foreign investors it is important for a company to show transparency in its financial and operational reporting, sound governance and reputation, and a consistent business plan, based on its current market position and competitive edge, in order to highlight the opportunities that such company could offer a foreign investor if such investor decides to invest in its capital. We often overcome risk perceptions by highlighting the synergies and added value that both companies can create by combining their operations, and also by outlining the Brazilian market’s growth and consolidation potential, which can be way higher than the potential in the market where the investor currently focuses its business—in most of the developed or mature economies, the growth or development potential for new businesses is small, which is a plus for emerging countries such as Brazil, especially in light of the current high liquidity in the global economy.

TTR: Which types of financing are the most common in Brazil when undertaking M&A transactions?

RGO: The type of financing can vary depending on the size of the transaction—it is worth noting that the cost of capital and the lack of long-term lending facilities at competitive costs influence decision making on how to fund an acquisition in Brazil. In small or medium-sized transactions, buyers usually use their own funds, while in large transactions, in addition to own funds, buyers have the option of exchanging shares with the seller and issuing medium- or long-term debt securities to supplement funding. Naturally, options that involve shares or the debt issuance are available to large or listed corporations, and are always assessed in light of the impact on the balance sheet and the capital and corporate structure of the buyer.

TTR: What is the trend that you would highlight as the trend that brought the best results in strategic terms for Brazilian companies? Are there contract management and risk and governance policies that could be investment drivers?

RGO: Companies that have stand out are greatly focused on (i) innovation, not only in terms of technology but also in terms customizing offerings to customers; (ii) cost optimization and production streamlining, aiming at increasing productivity, which often involves rethinking the way of doing business; (iii) realigning a portfolio by disposing of assets or lines that do not add value to the business or are not part of a company’s core business, thus releasing resources and capital that would allow the company to focus on its core business and increase return on capital invested by the shareholder; and (iv) governance instruments that allow shareholders to have business transparency and create control and risk mitigation mechanisms, whether business- or market-related risks—in which case, developing market intelligence tools is key to keep up with local and global market trends and movements, customers, and competitors.

TTR: In 2017, industries such as Health, Personal Care and Cosmetics, Real Estate, and Technology have been the M&A market highlights. What are the market conditions that could favor or explain these trends? Are there other industries that you believe could become the target of investors in the coming months?

RGO: Industries driven by domestic market demand in general because of the renewal of household confidence, with direct impact on consumption, which has been the main driver of economic growth this year, contrary to investment. Capital-intensive companies have been facing an even harder scenario. Next year, consumer goods and domestic market companies should continue to attract investors, including industries such as health, education, IT, financial services, apparel, and other industries that are more directly impacted by the increase of the population’s income. Additionally, with the improvement in the macroeconomic indicators, such as a decrease in interest and GDP growth rates, we could see a return of greater infrastructure investments and investments in concession and privatization programs.         

Read about Deloitte and its transactions here.