LatAm Report January 2018

LatAm deal volume falls 26.5% in January

  • Aggregate deal value fell 33.8% to USD 5.3bn
  • Deal of the Month: Grupo Enfoca acquires 100% of Grupo Ucal-Toulouse for USD 296m

The 125 announced and closed deals across Latin America in January together represent a 26.5% decline in transaction volume and a 33.8% drop in aggregate transaction value over January 2017, according to TTR data.

Top Six M&A Markets in Latin America

Brazil accounted for nearly half the 125 deals recorded across the region in January. Transaction volume fell 28%, however, its 56 deals together worth USD 2.2bn, 67% below the aggregate deal value in the country in January 2017, considering 23 deals of disclosed consideration.

Mexico’s 25 deals in January together represent a 19% bump in volume over the same month last year. Aggregate value surged 80% in Mexico in January to USD 1.6bn, taking into account 15 deals of disclosed consideration.

Argentina ranks third in Latin America by transaction volume at the close of January with 20 announced and closed deals, a 33% increase in volume. The 10 transactions of disclosed consideration are together worth 699m, a 126% jump in aggregate value over January 2017.

Chile ranks fourth by volume in January, its deal flow dropping 30% over the same month last year. Its nine transactions of disclosed consideration contributed to a 535% jump in aggregate value over the same month in 2017 to USD 209m, meanwhile.

Peru jumped to fifth place by volume with nine deals in January. Peru’s deal flow continues to slide, however, 47% relative to January 2017. Aggregate deal value is up 777% to USD 910m compared to the same month last year, however, taking into account seven transactions of disclosed consideration.

Colombia fell to sixth among the top regional M&A markets in January with just eight deals announced or closed during the month, a 38% decline over the same month last year. Aggregate deal value grew 889%, however, with four transactions of disclosed consideration totaling USD 183m.


Cross-Border Deals

Bidders based in Latin America made seven extra-regional acquisitions in January, four targeting companies in North America, and three with targets in the EU.

North American buyers tied bidders from the EU with 14 inbound acquisitions from each region in the first month of the year, alongside four transactions led by investors based in Asia.


Deal of the Quarter 

TTR selected Grupo Enfoca’s USD 296m acquisition of Grupo Ucal-Toulouse from Summa Asesores Financieros, Faro Capital SAFI and a group of shareholder’s together holding 60% of the target’s equity, as Deal of the Month in January.  The Lima-based fund manager was represented by Rebaza, Alcázar & De Las Casas Abogados Financieros while the acquired university was advised by Philippi, Prietocarrizosa, Ferrero DU & Uría Perú.

Relatório Mensal Brasil – Janeiro

Fusões e aquisições movimentam R$ 7 bilhões no primeiro mês de 2018


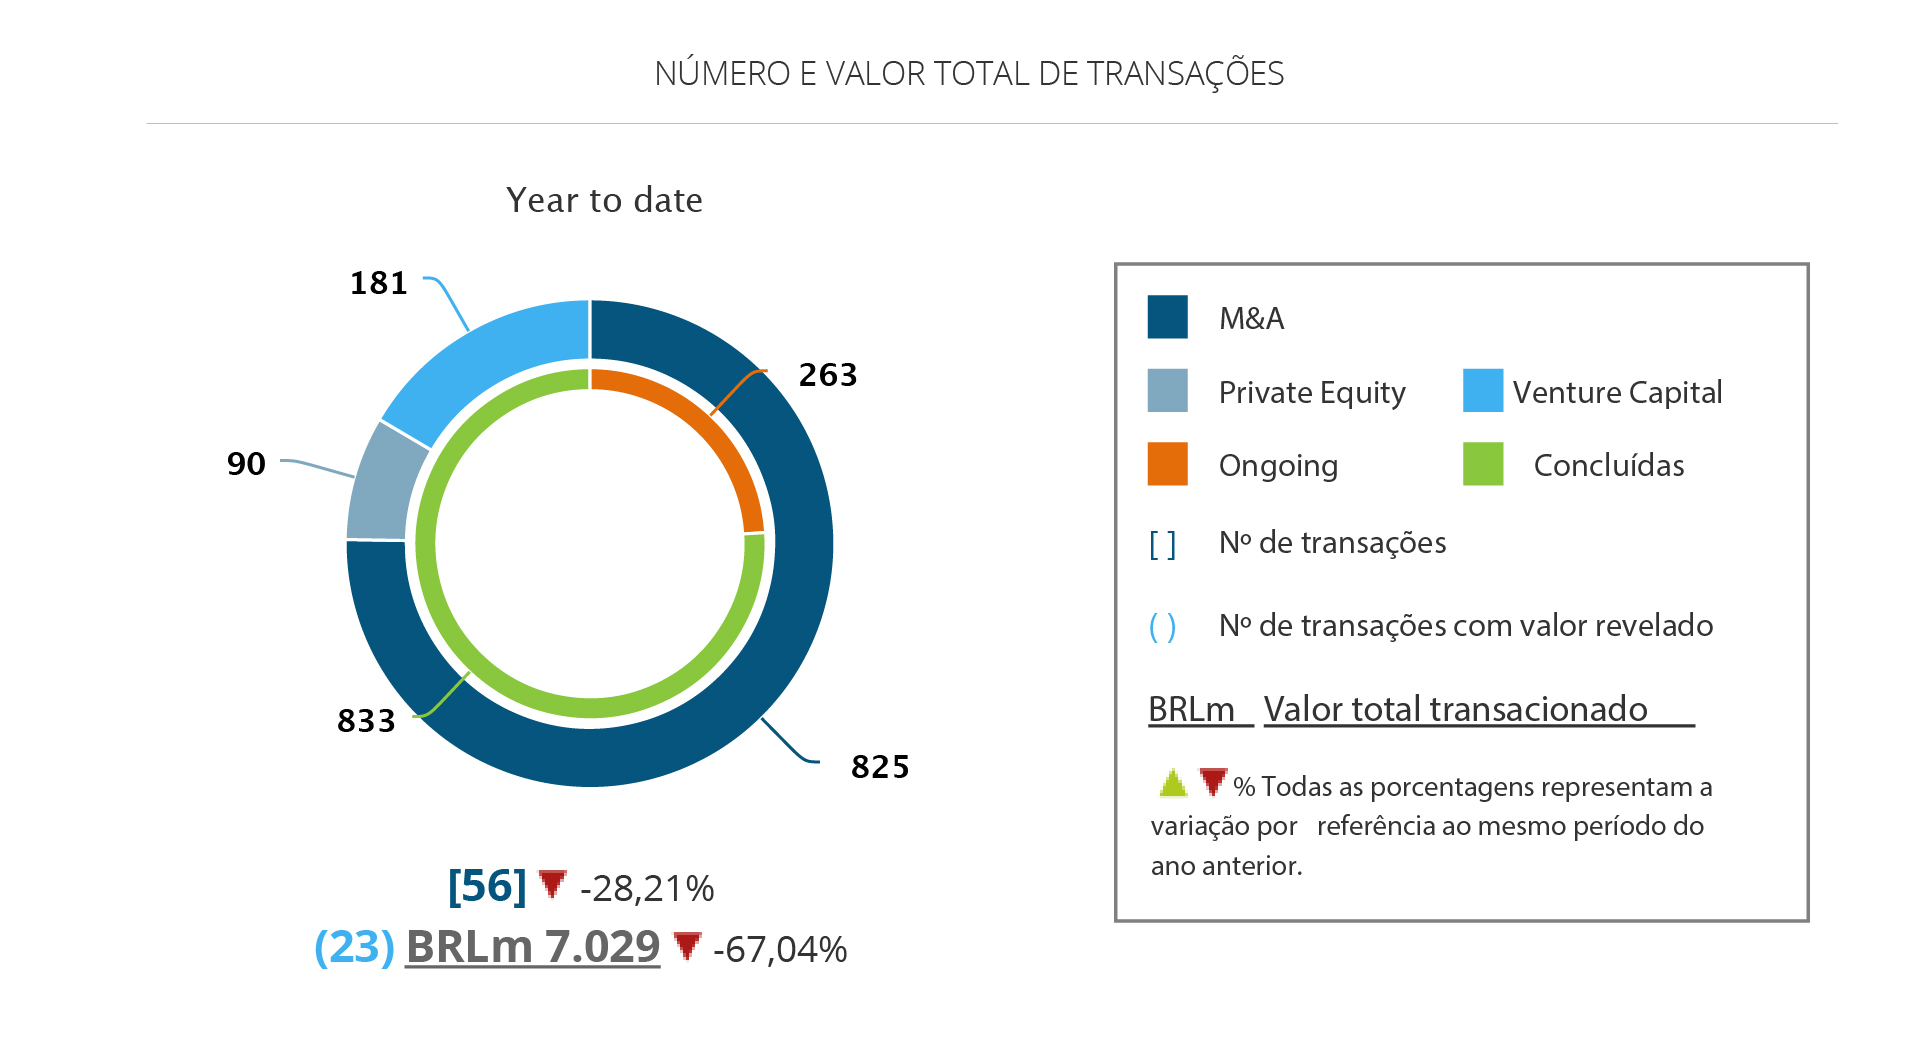
  • Relatório Mensal do TTR registra 56 transações em janeiro, queda de 28,21% em relação ao mesmo período de 2017
  • 23 operações revelaram valores que chegaram a R$ 7,02 bilhões, em baixa de 67,04%.
  • Investimentos de Venture Capital seguem em alta no país


De acordo com o Relatório Mensal da Transactional Track Record, em parceria com a LexisNexis e TozziniFreire Advogados, foram registrados 56 anúncios de compra e venda de participação envolvendo empresas brasileiras em janeiro, uma queda de 28,21% em comparação ao reportado no mesmo mês de 2017. Destas, 23 operações tiveram seus valores revelados, totalizando aportes financeiros superiores a R$ 7,02 bilhões, em baixa de 67,04% ante o mesmo intervalo do ano anterior.


O segmento Tecnologia foi o que mais atraiu investimentos no mês, contabilizando nove transações no período, um salto de 13% nos movimentos em relação ao mesmo intervalo do ano anterior. O crescimento dos investimentos no setor acompanha a alta de 150% das aquisições estrangeiras em Tecnologia e Internet.

Financeiro e Seguros aparece na segunda colocação, com oito operações, seguido por Transportes, Aviação e Logística e Saúde, Higiene e Estética, com seis transações cada.

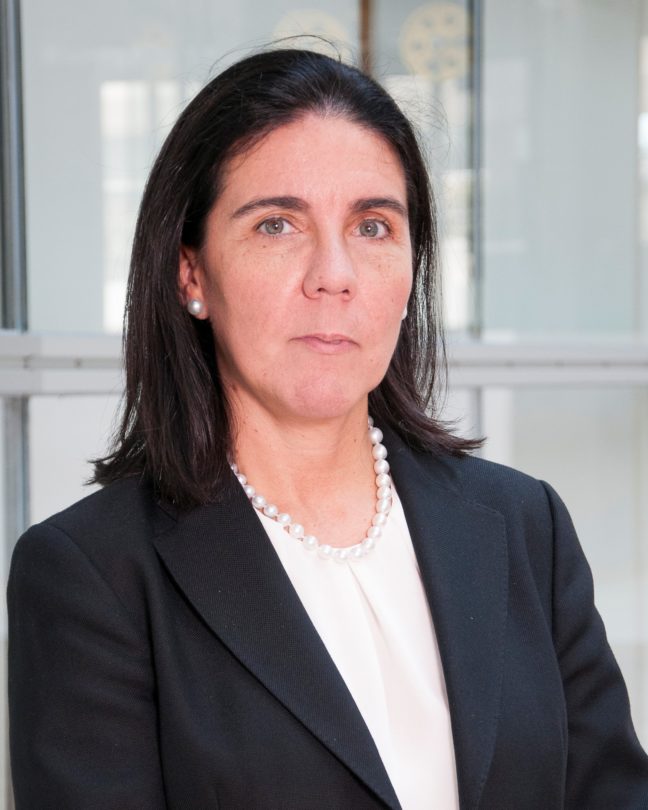
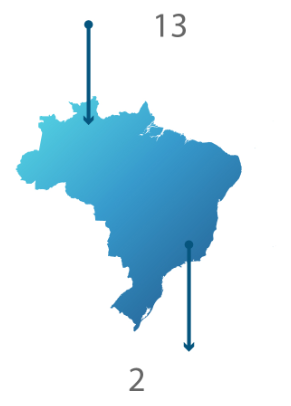
O Brasil também inicia o novo ano com destaque no cenário latino-americano. Foram 38 transações domésticas – enquanto a Argentina, segunda colocada, registrou 11. O país contabilizou ainda 13 aquisições cross-border inbound, número que quase alcança as operações de Argentina, Chile e México, que somadas chegam a 15.  O país fica atrás, porém, no volume de aquisições outbound – apenas duas – enquanto o mercado mexicano contabilizou sete no período.

Private Equity e Venture Capital

Nos cenários de private equity e venture capital, destaque para a retomada dos investimentos dos fundos estrangeiros em empresas nacionais, com alta de 66,67% nos aportes. Apesar disso, o volume financeiro das operações de private equity registradas no Brasil em janeiro sofreu uma queda 71% no número de deals – foram registrados apenas dois. Porém, ambas transações de peso no mercado nacional – a aquisição do controle da 99 taxis pela chinesa Didi Chuxing, e o investimento do Fundo Soberano de Cingapura – GIC Special Investments na Algar Telecom, em operação avaliada em R$ 1 bilhão.

Já os investimentos de Capital de Risco começaram 2018 em alta. Das 13 operações registradas no TTR, 44% acima do mesmo período de 2017, oito revelaram valores que somam R$ 476 milhões, alta de 30% em comparação ao mês homólogo do ano precedente. Os fundos de venture capital tiveram como alvos prevalentes os segmentos Internet e Tecnologia, com três deals cada.

O setor Financeiro e Seguros destacou-se graças ao apetite dos investidores pelas fintechs.  A Koin, que atua com meios de pagamentos, recebeu um aporte de capital no valor de R$ 15 milhões em rodada de investimentos liderada pelo International Finance Corporation (IFC), mesmo valor aportado na BizCapital, plataforma que oferece crédito de forma mais acessível a micro e pequenas empresas, em rodada liderada pela Chromo Invest e pela 42K Investimentos.

Mercado de Capitais

O mercado de capitais brasileiro iniciou o ano com IPO do PagSeguro, credenciadora brasileira de cartões, controlada pela UOL – Universo Online, que movimentou U$ 2,26 bilhões em sua estreia na bolsa de Nova York. Em 2017, foram 11 IPOs, quase o dobro dos três anos anteriores somados, que movimentaram mais de R$ 20 bilhões no ano.

Operações cross-border

De acordo com o Relatório Mensal do TTR, os Estados Unidos seguem como o país com o maior número de aquisições no mercado brasileiro, foram cinco operações que alcançaram a marca de R$ 1 bilhão em investimentos no mês de janeiro. Os norte-americanos foram seguidos por Alemanha, Argentina e México, que aportaram R$ 8 milhões cada.

As compras brasileiras no exterior foram realizadas na América Latina. A tecnológica brasileira Daten adquiriu 25% da agência de design uruguaia Ingenious por R$ 6,41 milhões, enquanto a Redpoint e.Ventures participou de rodada de investimento que levantou R$ 441, 19 milhões para a colombiana Rappi.


Transação TTR do Mês

A conclusão da aquisição da Vale Fertilizantes, detida pela Vale, pela norte-americana Mosaic por R$ 3,7 bilhões foi a transação escolhida pelo TTR como o primeiro Deal do Mês em 2018.

A Vale contou com a assessoria jurídica dos escritórios Souza, Cescon, Barrieu & Flesch Sociedade de Advogados e Cleary Gottlieb Steen & Hamilton US (Global), e financeira do Merrill Lynch Brasil e do Bank of America Merrill Lynch. Por sua vez, a Mosaic recebeu assessoria jurídica dos escritórios Lobo de Rizzo Advogados, Simpson Thacher & Bartlett US (Global), Jones Day, Miranda & Amado Abogados, e financeira da J.P. Morgan e da UBS.

Ranking Assessores Financeiros e Jurídicos

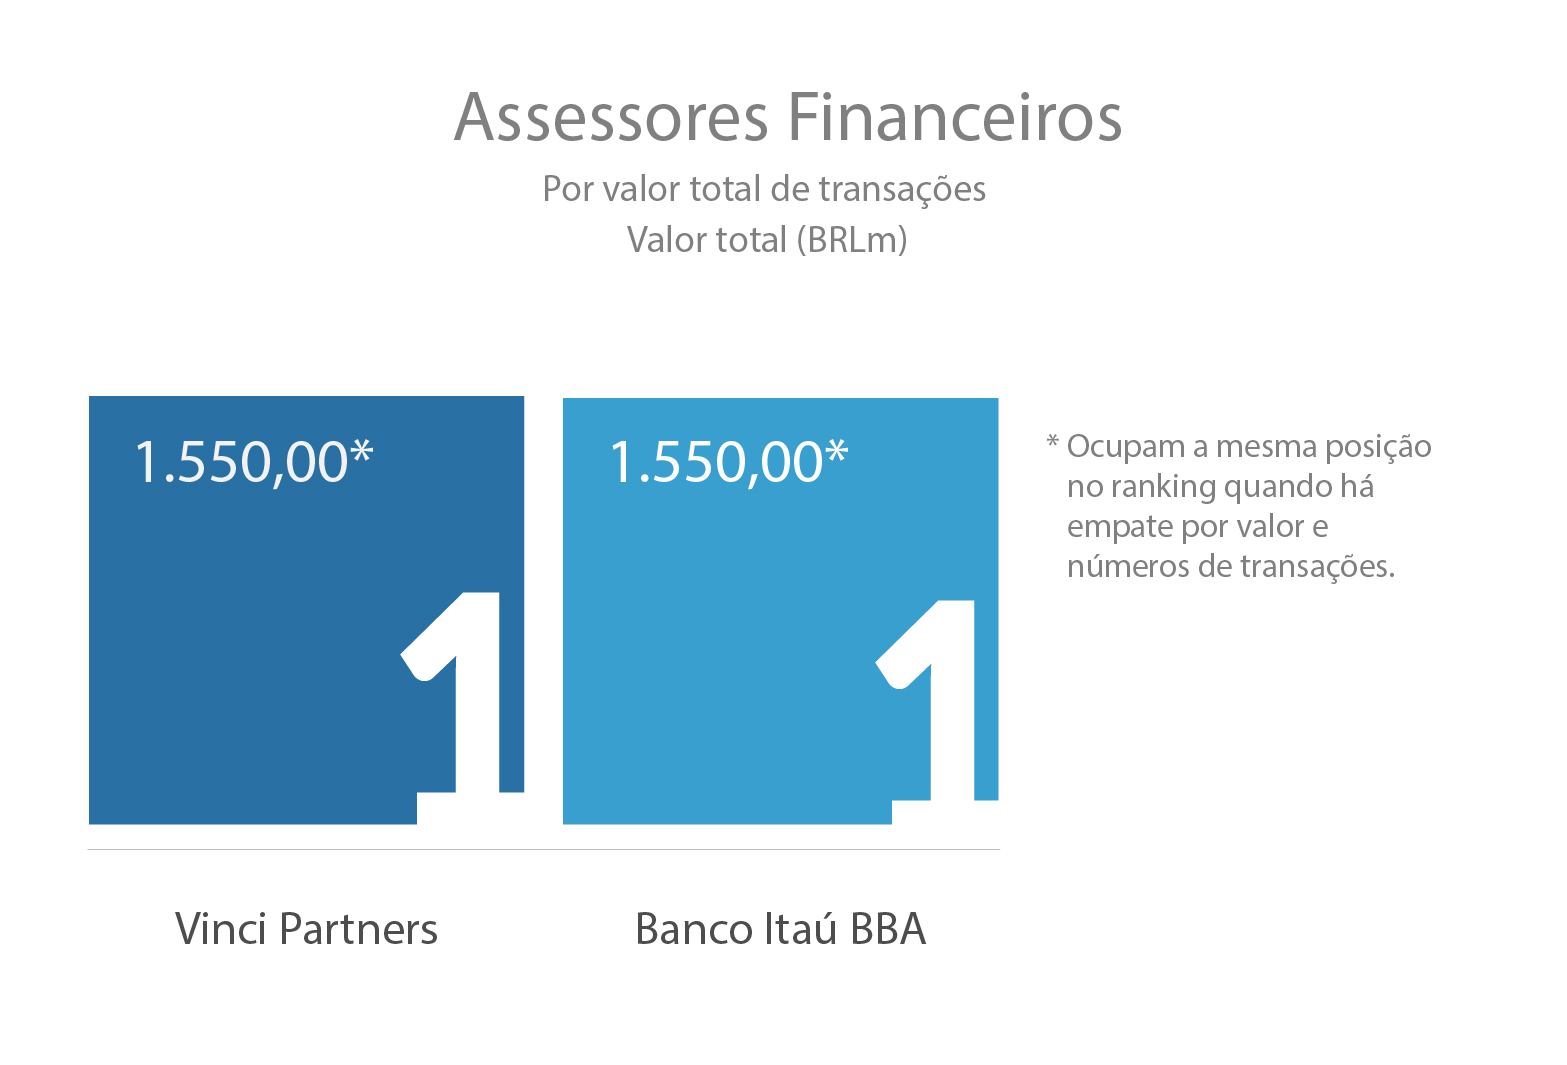
O Banco Itaú BBA e a Vinci Partners abrem 2018 na liderança do Ranking TTR dos Assessores Jurídicos. Ambos alcançaram a marca de R$ 1,5 bilhão no mês.


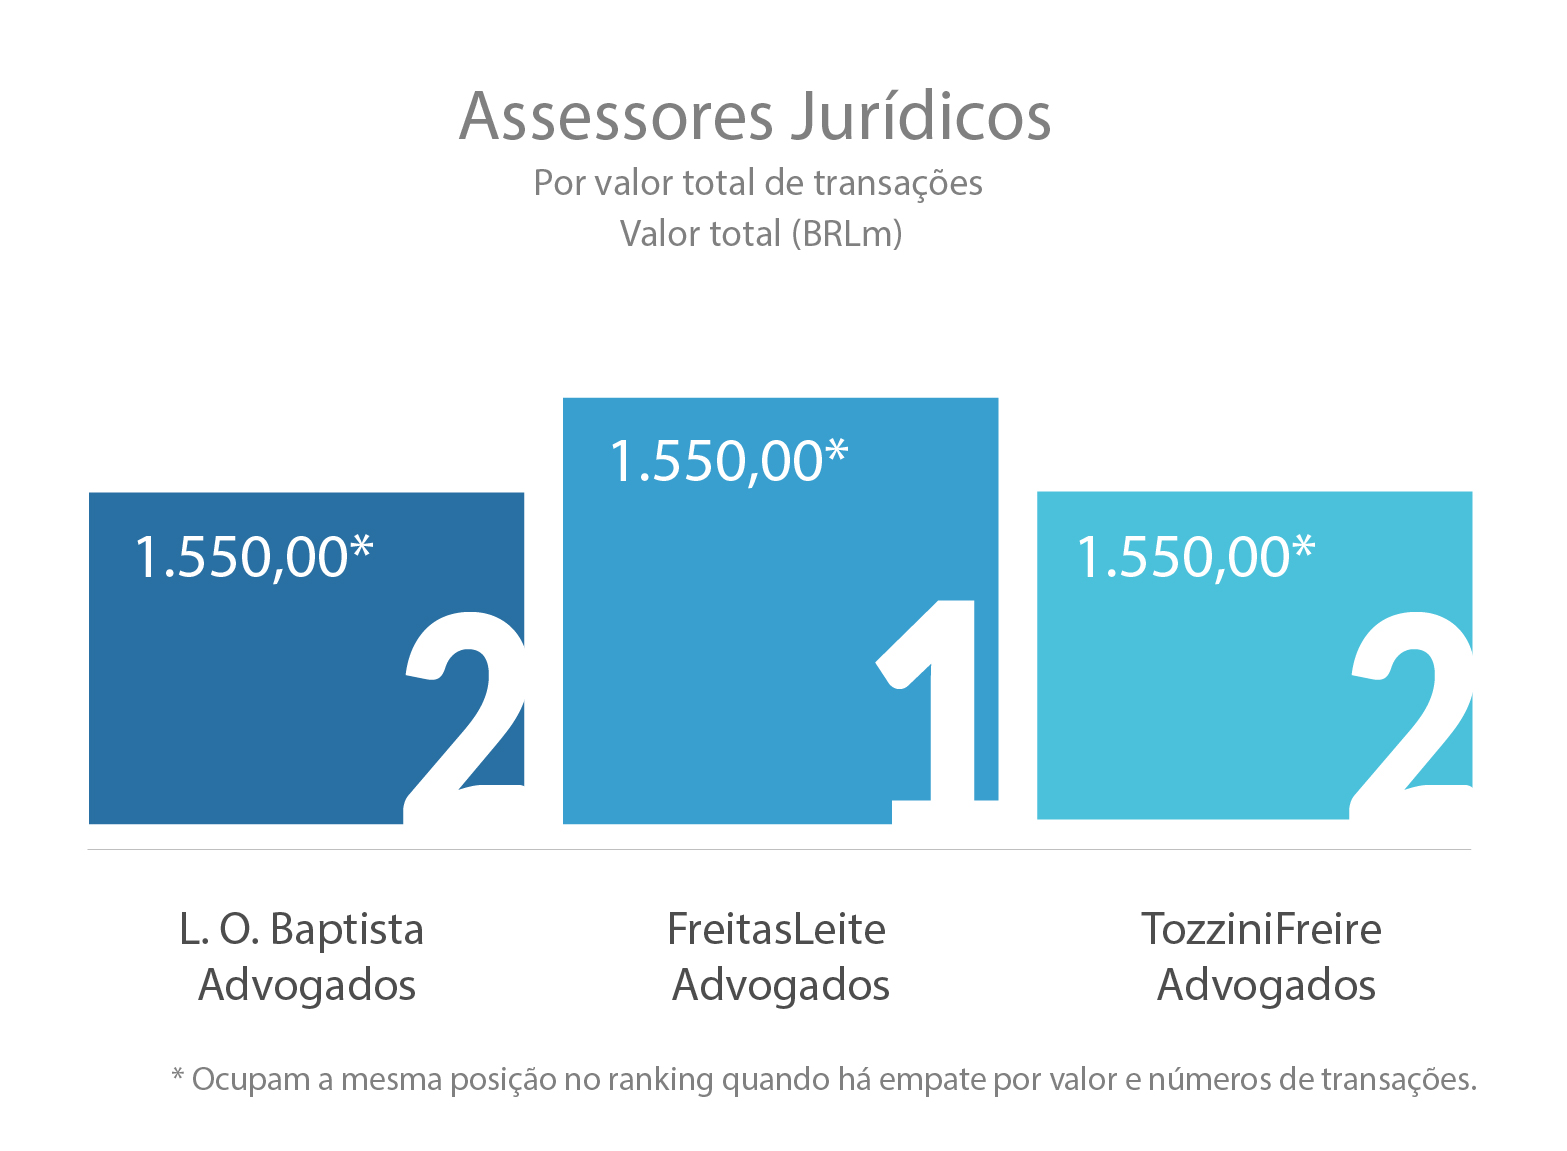
Já o ranking dos Assessores Jurídicos é inaugurado com um empate triplo – FreitasLeite Advogados, L. O. Baptista Advogados e TozziniFreire Advogados iniciam o ano com R$ 1,5 bilhão contabilizados cada, seguidos por Machado, Meyer, Sendacz e Opice Advogados e Mattos Filho, Veiga Filho, Marrey Jr. e Quiroga Advogados, que totalizaram, cada, R$ 1 bilhão. Por número de transações, Felsberg Advogados ocupa o primeiro posto, seguido por Demarest Advogados, FreitasLeite Advogados e Tasso Pereira & Salvador Advogados Associados.

Informe mensual-España- Noviembre, 2017

Informe mensual sobre el mercado transaccional ibérico

El importe de operaciones de M&A en España se incrementa un 257%

  • En el mes se han contabilizado 155 transacciones por EUR 10.636m
  • El sector Inmobiliario es el más activo del mes, con 43 transacciones
  • Noviembre registra 23 operaciones de Private Equity y de Venture Capital

MERCADO DE FUSIONES Y ADQUISICIONES DE ESPAÑA

El mercado transaccional español ha registrado en el mes de noviembre 155 fusiones y adquisiciones, de las cuales 70 contabilizan un importe agregado de EUR 10.636m, según el informe mensual de TTR. Estas cifras suponen un crecimiento del 257,41% en el importe de operaciones y un decrecimiento del 4,32% en el número de transacciones, respecto al mismo periodo del año pasado.

Por su parte, a lo largo del año se han contabilizado 1.875 fusiones y adquisiciones, entre anunciadas y cerradas, por un importe agregado de EUR 106.260m, lo que corresponde a un aumento del 6,11% en el número de operaciones, y un ascenso del 49,58% en el importe de las mismas respecto a noviembre de 2016.

En términos sectoriales, el sector Inmobiliario ha sido el más activo del año, con un total de 508 transacciones, seguido por el de Tecnología, con 242, y el de Internet, con 141.

ÁMBITO CROSS-BORDER

Por lo que respecta al mercado Cross-Border en 2017, las empresas españolas han elegido como principales destinos inversión a Estados Unidos, con 30 operaciones, y a Portugal, con 28 transacciones. En términos de importe, Francia es el país en el que España ha realizado un mayor desembolso, con un valor aproximado de EUR 2.259m.

Por otro lado, Reino Unido (81), Estados Unidos (80), y Francia (67) son los países que mayor número de inversiones han realizado en España. Por importe destacan Alemania e Italia, con importes de EUR 20.205,03m y EUR 17.123,03m respectivamente, como consecuencia principalmente de las OPAs lanzadas por Hochtief y Atlantia sobre Abertis.

País de origen de los compradores No.
Reino Unido 81
 Estados Unidos 80
Francia 67

PRIVATE EQUITY Y VENTURE CAPITAL

A lo largo de 2017 se han contabilizado un total de 212 operaciones de Private Equity por EUR 60.886,87m, lo cual supone un aumento del 35% en el número de operaciones y un crecimiento del 291% en el importe de las mismas respecto al mismo periodo del año anterior.

Por su parte, en el mercado de Venture Capital se han llevado a cabo 296 transacciones con un importe agregado de EUR 1.293,11m, lo que corresponde a un aumento del 10% en el número de operaciones y un descenso del 12% en el importe de las mismas en términos interanuales.

MERCADO DE CAPITALES

En el mercado de capitales español se han cerrado en el transcurso del año 21 salidas a Bolsa y 43 ampliaciones de capital, con importes agregados de EUR 3.684,26m y EUR 9.091,81m, respectivamente.

TRANSACCIÓN DEL MES

En noviembre de 2017, TTR ha seleccionado como transacción destacada la adquisición de un Allfunds Bank por parte de Hellman & Friedman.

La operación, que ha registrado un importe de EUR 1.880m, ha estado asesorada por la parte legal por Linklaters, Uría Menéndez España, Garrigues España, Freshfields Bruckhaus Deringer, Ropes & Gray US, Simpson Thacher & Bartlett US, y Allen & Overy Spain. Por su parte, Citigroup, Barclays Bank, y Santander Global Corporate Banking España han asesorado en materia legal en la financiación de la operación.

ENTREVISTA CON MÓNICA MARTÍN DE VIDALES

Socia de la firma Garrigues-

“Pero lo importante, en mi opinión, del esperado arranque del M&A, que no sé si calificar de causa o de consecuencia del crecimiento económico y de la salida de la crisis, es la recuperación, en este periodo, de las transacciones en casi todos los sectores de actividad, realizadas por fondos de inversión y por industriales, sin que se pueda asegurar que unas preponderen sobre las otras.”


Entrevista con Roberto MacLean- Miranda & Amado Abogados (Es/En)

Roberto MacLean, socio del estudio Miranda & Amado.

Abogado por la Pontifica Universidad Católica del Perú con Maestría en Derecho por la Universidad de Nueva York. Socio de Miranda & Amado desde el año 1999. Tiene amplia experiencia en diversas transacciones corporativas, financieras y de mercados de capitales, principalmente en adquisiciones, financiamiento de proyectos y proyectos de infraestructura. 

Sr. MacLean, en primer lugar ¿podría ofrecernos una valoración general en cuanto a la marcha actual del mercado de M&A en Latinoamérica en comparación con ejercicios anteriores? 

Las cifras que dan los reportes de TTR a octubre parecen indicar que en cuanto a número de transacciones este podría ser igual o mayor al año anterior. Sin embargo, el valor en dólares es menor y viene bajando consistentemente en los últimos cuatro años.

Como profesional en el asesoramiento de fusiones y adquisiciones, ¿podría contarnos brevemente cuáles son los sectores que están experimentando en Perú mayores cambios en el volumen de sus transacciones y por qué?

Basados en la experiencia que hemos tenido en el estudio, los sectores más dinámicos han sido infraestructura, agricultura, el sector financiero, educación e inmobiliario.  El sector de infraestructura se explica por la crisis de las constructoras brasileñas y los problemas financieros de otras dos constructoras internacionales con proyectos importantes, así como el deseo de constructoras peruanas que buscan sobreponerse a la crisis coyuntural que esto ha generado.  El sector agrícola está activo debido a que Perú se ha convertido en un exportador importante de varios productos bien cotizados internacionalmente, lo cual ha generado una ola de adquisiciones y operaciones de private equity.  El sector financiero, educación e inmobiliario están reflejando un reacomodo de actores.

Como experto en el asesoramiento de proyectos que requieren financiación ¿podría explicarnos, a grandes rasgos, en qué consiste el proceso de las modalidades más empleadas para la obtención de crédito?   

En el caso peruano y de adquisiciones donde el adquirente es operador del negocio que ha adquirido o es un grupo empresarial consolidado, la fuente de financiamiento popular son los bonos.  Cuando el adquirente es un fondo de inversión éstos tienden a recurrir primero a deuda bancaria, que luego puede ser refinanciada por una emisión de bonos por parte de la empresa adquirida.

¿Cuáles son las principales barreras o dificultades a las que se enfrentan las empresas a la hora de solicitar dichos préstamos? 

Diría que la principal barrera en el caso peruano son las restricciones a la llamada asistencia financiera, que limita la capacidad de los adquirentes de utilizar los activos de la empresa adquirida para financiar la adquisición.  Por esta razón, el financiamiento de adquisiciones es más sencillo cuando se adquiere una empresa al 100% (o una mayoría muy grande y con muy pocos accionistas minoritarios) y sin deuda o muy poca deuda concentrada en uno o pocos acreedores.

En relación con la pregunta anterior ¿Cree que podría realizarse algún cambio legislativo que facilitase el acceso a este financiamiento para las empresas, teniendo en cuenta las condiciones que ahora mismo existen?  

Considero que en el Perú podrían eliminarse las restricciones a la asistencia financiera bajo ciertas condiciones, protegiendo a minoritarios de conflictos de intereses que puedan presentarse entre los intereses del accionista adquirente y los minoritarios.  Es mejor que restringirla por completo.

Por último, ¿qué sectores destacaría usted como potenciales targets para lo que resta de 2017 en el mercado de M&A latinoamericano? ¿Por qué? 

El gobierno chino parece enfocado en asegurarse la disponibilidad de diversos recursos naturales a largo plazo, esto genera que las empresas chinas estén enfocadas en adquirir activos en toda la región que ayuden a este fin.  La liquidez generada en la región y en otras partes del mundo ha fomentado la creación de fondos de capital privado de toda clase y tamaño, enfocados en una gran diversidad de actividades.  Por otro lado, varias empresas de nuestros países han adoptado la estrategia de convertirse en actores regionales, sumándose a las ya conocidas multilatinas en su estrategia de crecimiento regional.  Todo esto genera un grupo importante de entidades que están en búsqueda de oportunidades de inversión.  Por el lado de la venta están los negocios que sufren reacomodos por razones locales o regionales, como en el caso de las constructoras y las mineras.  Por esto, considero que para el resto del año y el año que viene, en el caso del Perú los sectores más dinámicos podrían ser infraestructura, inmobiliario, agricultura, recursos naturales, energía, pesca, educación y salud.   Mirándolo desde el radar regional, sin embargo, las transacciones más relevantes por su valor en USD serán en el sector minero, energía, infraestructura y pesca.

Para leer de las transacciones en las que Roberto MacLean ha participado, haz click aquí.

Para leer de la firma Miranda & Amado Abogados en Perú y sus transacciones, haz click aquí.


English

Mr. MacLean, first of all, could you offer us a general assessment concerning the current development of the M&A market in Latin America in comparison the previous period?

The figures that the TTR reports offers until October seem to indicate that the number of transactions could be the same or more than last year. However, the value in dollars is smaller and has been going down consistently for the last four years.

As a professional in the advice of mergers and acquisitions, could you tell us briefly what are the sectors in Peru that are showing more changes in the volume of their transactions and why?

Based on the experience that we have had in the firm, the most dynamic sectors have been infrastructure, agriculture, the financial sector, education and the real-estate sector.

The good development of the infrastructure sector is due to the crisis of Brazilian building companies and the financial problems of two others international companies with important projects, as well as the wish of the Peruvian building companies that look forward to overcoming the relevant crisis that it has generated. The agricultural sector is active because Peru has become an important exporting country of several well-valued products at international level. This situation has generated an outbreak of acquisitions and operations of private equity. The financial sector, the education sector and real-estate sector are reflecting a new adjustment of actors.

As a legal advisory expert in projects that require financing, could you explain us the process of the most usual methods for getting credit?

In the Peruvian case in acquisitions where the purchaser is operator of the business that has purchased or it’s a consolidated business group, the source of popular financing is the bonus. When the purchaser is a fund of investment, these tends to go first to banking debt, which can then be refinanced by a bond issue by the acquired company.

What are the main difficulties that companies face to when applying for such loans?

I would say that the main barrier in the case of Peru are the restrictions to the financial assistance that restrict the ability of the purchasers of using the assets of the purchased company to finance the acquisition. For this reason, financing the acquisitions is easier when a company is purchased completely at 100% (or in a very big majority and with very little minority shareholders) and without debts or very few debts condensed in one or few creditors.

Regarding the previous question, do you think that is possible to do some legislative changes to facilitate the access of this kind of financing for the companies keeping in mind the conditions which exist now?

I consider that in Peru the restrictions for financial assistance could be deleted under some conditions, protecting minorities against conflicts of interests that may appear between the interests of the purchased shareholder and minorities. This situation It’s better than restrict it completely.

Finally, what sectors would you consider as main targets for the rest of 2017 in the Latin American market of M&A? Why?

The Chinese government seems to be focus on assure the availability of different natural resources in a long-term, in consequence Chinese companies would be focused on purchasing assets in all the region that helps achieving this objective. The liquidity generated in the region and in other parts of the world has encouraged the creation of funds of private capital in every class and size, focused on a great diversity of activities. On the other hand, several companies of our countries have adopted the strategy of becoming regional actors, incorporating themselves to the great Latin-American companies with their strategy of regional growing. All of this generates an important group of entities which are in search for opportunities of investment.

On the side of the sales are the business which suffer adjustments because of local or regional reasons like building or mining companies. For this reason, I consider that by the rest of the year and for 2018, in the case of Peru, the most dynamic sectors could be: infrastructure, the real-estate, agricultural, natural resources, energy, education, health and fishing. Looking through the regional radar, however, the most important transactions due to their USD Value will be the mining sector, energy, infrastructure and fishing.

To know about Roberto MacLean and transactions he has participated in, click here.

To read about transactions of the firm Miranda & Amado Abogados in Peru, click here.

Mónica Martín de Vidales- Garrigues (Es/En)

Mónica Martín de Vidales habla de las operaciones de M&A en España
Codirige el departamento mercantil de Garrigues, firma donde ha desarrollado su carrera profesional tras su paso por Arthur Andersen y un periodo entre 2001 y 2004 como Secretaria General y del Consejo de la sociedad Telefónica Media, y las sociedades de su grupo (Antena 3 TV, Onda Cero, Via Digital, etc.) cabecera entonces del grupo de medios de comunicación del Grupo Telefónica. Actualmente es secretaria no consejera y letrada asesora del Consejo de Administración de varias sociedades españolas, en particular de Merlin Properties Socimi.

Especializada en Derecho Mercantil, fundamentalmente en temas relacionados con M&A, con el Derecho Societario, gobierno corporativo y reordenaciones empresariales tanto de sociedades privadas como de sociedades cotizadas. Mónica ha liderado algunas de las operaciones más relevantes de M&A tanto a nivel nacional como internacional a lo largo de los últimos treinta años.

¿Cómo calificaría la situación del mercado transaccional español en 2017? ¿Cree que ha sido un año positivo?

El año 2017 ha sido y está siendo un año, sin duda, positivo. Con carácter general, para toda España, la primera parte del año fue excepcional, con un elevado volumen de operaciones, una clara mejora en el acceso a la financiación y una actividad intensa que auguraba un año de recuperación y crecimiento claros y rotundos. La segunda parte del año ha sido y está siendo quizá algo menos homogénea, con áreas y sectores que mantienen el nivel de transacciones muy alto (en algunos casos el mejor periodo de los últimos 10 años) mientras que otras zonas parece que se sufre cierta ralentización; no obstante, en estos casos en los que parece que el segundo semestre ha podido ser más complejo, lo que se advierte es que la complejidad se ha centrado más en el impacto sobre el cierre de operaciones (con una posible desaceleración en la adopción de decisiones) que sobre el hecho de que se sigan analizando transacciones. En estas zonas o áreas el volumen de transacciones estudiadas se ha mantenido en niveles acordes con la recuperación económica. 

A raíz de su dilatada experiencia en operaciones de M&A, ¿qué sectores considera que han sido los más importantes para el mercado transaccional español en los últimos años? ¿A qué cree que se debe?

Dejando al margen las operaciones “distressed” que tuvieron lugar en los años de la crisis y los inmediatamente posteriores, sin duda en los últimos 3 años y, en particular, en este último año, se ha apreciado el papel muy relevante de las operaciones del sector inmobiliario (bien de carteras completas de activos, bien de edificios singulares), o relacionadas con carteras de créditos vendidas por entidades financieras o por SAREB, operaciones que, sin duda, han sido líderes del M&A de estos años. Adicionalmente a esto, a estas operaciones más “tradicionales” del sector se añade la novedad protagonizada por las interesantes transacciones de M&A consistentes en la integración de sociedades en las que la base es la tenencia de inmuebles del más variado tipo (oficinas, centros comerciales, residencial, hoteles…) para lanzar, tras procesos de fusiones, escisiones o compras, entidades que luego se han vendido en los mercados de valores (las famosas Socimis que han proliferado en estos últimos años)

Pero lo importante, en mi opinión, del esperado arranque del M&A, que no sé si calificar de causa o de consecuencia del crecimiento económico y de la salida de la crisis, es la recuperación, en este periodo, de las transacciones en casi todos los sectores de actividad, realizadas por fondos de inversión y por industriales, sin que se pueda asegurar que unas preponderen sobre las otras. Depende del sector y de la zona en que se realiza la operación. En estos años hemos visto operaciones en el sector de la alimentación, en el sector tecnológico, en el sector financiero, en las concesionarias, en las telecomunicaciones, ventas de fábricas y actividad industrial, en los hospitales, en el sector del automóvil…. Sinceramente creo que ha habido transacciones en casi todos los sectores que constituyen el entramado empresarial europeo. Es cierto que depende de las zonas y que el tamaño medio de operaciones es muy variable con mega transacciones para lo que suele ser la media en España (la OPA sobre Abertis, la venta de Telxius por Telefónica, la integración de Opel y PSA…) y un relevante número de transacciones de tamaños menores, incluso mediando o pequeños.

Una de las últimas operaciones de M&A en las que ha participado finalizará con un private equity estadounidense, Rhône Capital, controlando una participación minoritaria, aunque muy significativa de un grupo español que surgirá de la integración de Zodiac Pool Solutions en Fluidra. ¿Cree usted que en estos años se ha incrementado el interés de firmas de private equity en empresas españolas que operan sectores históricamente menos relevantes en el país, como es el caso del sector de las piscinas? ¿Por qué?

En mi opinión, una vez que España se recupera económicamente y demuestra que es un país en el que resulta interesante invertir y en el que hay oportunidades de inversión, se atrae de forma inmediata el interés tanto de los fondos de private equity como de los operadores de cualquier sector en el que en España tenga una empresa que le pueda servir para crear un líder; da igual de a qué sector nos estemos refiriendo.

Y eso es el caso de una operación como la de Zodiac con Fluidra. No son operaciones que responden a la nacionalidad en sí de las empresas que participan, sino al hecho de que se están uniendo dos de los mayores operadores mundiales de un sector. Me explico, Zodiac se fija en Fluidra o Fluidra se fija en Zodiac porque ambas pueden crear un grupo unido que pueda ocupar el liderazgo del sector de fabricación y comercialización de productos y soluciones para piscinas. Es irrelevante en una operación de este tipo la nacionalidad de las empresas.  Lo bueno para la actividad en España es que, en este caso, uno de los participantes es una empresa española.

Es cierto que hace unos años, cuando España fue casi vetado por la inversión extranjera como consecuencia de la crisis, esto era impensable, pero una vez que el país es reconocido como lugar de destino de inversiones, cualquier operación de M&A es posible; depende de que tengamos aquí líderes de un sector o el complemento preciso para que se consolide un líder y, seamos optimistas y realistas, en España hay muy buenas empresas y muy buenos empresarios.

Cuenta usted también con experiencia en la reordenación de grupos mercantiles, a nivel nacional y a nivel internacional. Al tener que coordinarse en muchos casos con empresas, organismos y despachos de otras jurisdicciones, ¿qué áreas del derecho considera usted que entrañan más dificultad en estos procesos? ¿Cuál es el motivo?

No podemos negar que las operaciones tradicionales de M&A, en lo que se refiere al esquema básico de los contratos de compraventa de acciones o de activos suelen ser bastante estándar, formando parte de cualquier proceso la habitual negociación del alcance de las declaraciones y garantías, de las limitaciones de la responsabilidad sobre hechos pasados, de la necesidad de prever condiciones suspensivas entre firma y cierre de la operación y la consecuente discusión sobre cómo actuar en el periodo intermedio… pero dicho esto, es evidente que hay áreas en las que las transacciones en las que se involucran varias jurisdicciones producen más problemas. La causa es la falta de homogeneización de las regulaciones. Esas áreas son las relacionadas con el Derecho Público (sectores altamente regulados como las telecomunicaciones, la energía, el sector financiero…), el Derecho Laboral o el Derecho Fiscal.

A esto hay que añadir, y hemos aprendido mucho en estos últimos años, la gran complejidad jurídica que es precisa para intentar coordinar los procedimientos de insolvencia en diferentes jurisdicciones. Como un paso preventivo a esas situaciones, son también áreas que entrañas gran dificultad en transacciones internacionales las relacionadas con la constitución y ejecución de garantías.

Aparte de abogada ha desempeñado usted labores de profesora también, por supuesto en el sector del derecho. ¿Qué diferencias, aparte de las tecnológicas, cree usted que existen entre el mundo laboral del derecho al que accedió usted y el que se presenta en la actualidad para los nuevos/as abogados/as?

En mi opinión, los futuros abogados se enfrentan un mundo empresarial mucho más complejo que el que existía en España en 1987 (es el año en el que yo empecé a ejercer como abogado). Yo no creo que para los nuevos abogados sea un problema el avance tecnológico; en realidad, los nuevos abogados casi son lo que yo considero nativos digitales, esto es, personas que han nacido en una etapa de presencia tecnológica intensa o que han crecido rodeados de todas esas herramientas y capacidades tecnológicas. La digitalización es más bien una prueba para los que tenemos cierta edad.

La dificultad que tienen los nuevos abogados (y obviamente también los “viejos” abogados) es que el desarrollo tecnológico debe permitirnos ser más eficaces y, en la medida en que te da acceso a un mundo casi infinito de información, mejor preparados. Además, el acceso a la información es universal y si el abogado puede hacerlo, el cliente también, y esto implica un nivel de formación, de estudio y de especialización riguroso y profundo. Ya ningún cliente (al menos en las operaciones de M&A) necesita un asesoramiento “sencillo”.

A ello hay que añadir el cambio cultural que ha supuesto una vida empresarial con un nivel de regulación bastante intensivo (a veces invasivo) y un riesgo cierto de exigencia de responsabilidad personal a los empresarios. No podemos olvidar que estos empresarios son los clientes de las operaciones de M&A, y este nuevo ambiente los lleva a requerir un asesoramiento sólido en el que el abogado de M&A sea capaz de detectar las especialidades con las que debe consultar para eliminar o minimizar riesgos. Nadie aspira ni puede aspirar a que su abogado sea “enciclopédico” y sepa de todo, pero sí que sepa a qué especialista hay que invitar a incorporarse al equipo que asesora en la transacción.

Yo creo que ahí están las grandes diferencias.

Para saber más de las transacciones en las que Mónica Martín ha participado, haz click aquí.

Para saber sobre las transacciones en las que la firma Garrigues ha participado, haz click aquí.


Mónica Martín de Vidales co-directs the Corporate Law Department at Garrigues, where she has spent her entire professional career after a period at Arthur Andersen and a period between 2001 and 2004 as general and board secretary of Telefónica Media, and the companies in its group (Antena 3 TV, Onda Cero, Vía Digital, etc.), at that time the leader of the communications group of Grupo Telefónica. She is currently the nondirector secretary and legal advisor to the board of directors of several Spanish companies, in particular, of Merlin Properties Socimi

Specializing in corporate/commercial law, fundamentally in M&A, company law, corporate governance and business restructuring of private and of listed companies alike, Monica has led some of the most significant M&A transactions of the last 30 years, both at national and at international level.

How would you classify the situation of the Spanish transactional market in 2017?  Do you think it has been a positive year?

Without a doubt, 2017 has been, and continues to be, a positive year. In general, for all of Spain, the first part of the year was exceptional, with a high volume of transactions, a definite improvement in access to funding and intense activity that foretold a year of clear and unequivocal recovery and growth. The second part of the year has been, and still is, somewhat less homogeneous, with some areas and industries maintaining a very high level of transactions (in some cases the best period of the last 10 years), while other areas appear to be slowing down a bit; nonetheless, in cases in which the second semester appears to have been more complex, such complexity has notably been focused more on the impact on the close of transactions (with a possible deceleration in decision-making), than on the fact that transactions continue to be analyzed.  In these areas, the volume of transactions studied has remained at levels consistent with economic recovery.

Having regard to your wide experience with M&A transactions, what industries do you think have been the most important for the Spanish transactional market in recent years, and why?

Apart from the “distressed” transactions that took place during the crisis years and those immediately thereafter, in the last 3 years and, in particular, in this last year, a very significant role has doubtless been played by transactions in the real estate industry (either with complete asset portfolios or with individual buildings), or by transactions related to credit portfolios sold by financial institutions or by SAREB. These transactions have without a doubt been at the forefront of M&A during these years. Added to these more “traditional” transactions in the industry has been the novelty created by interesting M&A transactions consisting of the merger of companies in which the base is the holding of a greater variety of real estate (offices, shopping malls, residences, hotels …), with a view to launching, following mergers, spin-offs or purchases, entities that are later sold on securities markets (the famous Socimis that have multiplied in recent years).

In my opinion, however, the important part of the long-awaited resurgence of M&A, which I don’t know whether to classify as a cause or an effect of the economic growth and of the end of the crisis, is the recovery, during this period, of transactions in practically all industries, carried on by investment funds and by industrialists, without it being possible to say that there are more in one industry than in another.  Rather it depends on the industry and on the area in which the transaction is carried out.  In recent years we have seen transactions in the food industry, the technology industry, the financial industry, in concessionaires, in telecommunications, factory sales and industrial activity, at hospitals, in the automobile industry …. I sincerely believe that there have been transactions in nearly all the industries making up the European business fabric.  It is true that it depends on the area, and that the average transaction size is extremely variable, with mega-transactions for what is usually the average in Spain (the takeover bid on Abertis, the sale of Telxius by Telefónica, the integration of Opel and PSA….) and a significant number of transactions of a smaller size, including medium- or small-size transactions.

One of the last M&A transactions in which you took part will end with a US private equity firm, Rhône Capital, controlling a minority but very significant holding in a Spanish group that will result from the merger of Zodiac Pool Solutions and Fluidra. Do you believe that, at present, there has been an increase in the interest of private equity firms in Spanish companies operating in industries traditionally less significant in Spain, such as the swimming pool industry?  If so, why?

In my opinion, once Spain has recovered economically and proves that it is a country in which it is of interest to invest, private equity funds and operators in any industry in which Spain has a company that could serve to create a leader will show an immediate interest, regardless of the industry.

This is the case of a transaction such as that of Zodiac with Fluidra.  These are not transactions that relate to the nationality, as such, of the merging companies, but rather to the fact that two of the largest global operators in an industry are merging.  What I mean is, Zodiac notices Fluidra or Fluidra notices Zodiac because, together, the two could create a unified group that could become the leader of the swimming pool products and solutions manufacturing and marketing industry.  The nationality of the companies is irrelevant in a transaction of this type.  What is good for the activity in Spain is that, in this case, one of the merging companies is a Spanish company.

This was, in fact, unthinkable a few years ago, when Spain was practically barred to foreign investment as a result of the crisis, but once the country is recognized as a place in which to invest, any M&A transaction is possible; it will depend on our having industry leaders here, or precisely what is needed for a leader to arise, and, let’s be optimists and realists, in Spain there are very sound enterprises and very good entrepreneurs.

You also have experience in the restructuring of groups of companies, at national and at international level.  By having to coordinate, in many cases, with companies, bodies and firms from other jurisdictions, what areas of law do you think involve the greatest difficulty in these processes, and why?

We cannot deny that the traditional M&A transactions are usually quite standard, in terms of the basic scheme of share or asset purchase agreements, and the negotiation of the scope of representations and warranties, limitations on liability for past events, the need to foresee conditions precedent between execution and completion of the transaction and the resulting discussion of how to act during that interim period, form part of any process … but having said that, it is clear that there are areas in which transactions involving various jurisdictions give rise to greater difficulties. The reason is the absence of standardized regulations. These areas relate to public law (highly regulated industries such as telecommunications, energy, finance…), labor law or tax law.  To this we must add, and we have learned a lot over the last few years, the major legal complexity required in order to coordinate insolvency proceedings in different jurisdictions.  As a preventive step to such situations, areas which entail major difficulties in international transactions are those connected with the creation and enforcement of guarantees.

Apart from practicing as a lawyer, you have also worked as a teacher, of course in the field of law.  What difference, apart from technological differences, do you think exist between the legal profession you entered and that being accessed today by new lawyers?

In my opinion, future lawyers are faced with a business world that is much more complex that that existing in Spain in 1987 (the year in which I began to practice as a lawyer). I do not see technological advances as a problem for new lawyers; in fact, new lawyers are almost what I regard as digital natives, i.e., persons who were born in a time of intense technological presence or who have grown up surrounded by all of these technological tools and capacities. Digitalization is more of a trial for those of us of a certain age.

The difficulty for new lawyers (and of course for “old” lawyers as well) is that technological development should enable us to be more efficient, and, insofar as it gives us access to an almost infinite world of information, better prepared.  Furthermore, access to information is universal, and if the lawyer can do it, so can the client, and this requires a level of training, study and specialization that is thorough and far-reaching.  No client (at least in M&A transactions) needs “simple” advice.

To this we have to add the cultural change entailed by a business life with a fairly intensive (and at times even invasive) level of regulation and a definite risk of the demand of personal liability from entrepreneurs.  We cannot forget that these entrepreneurs are the clients of M&A transactions, and this new atmosphere means that they will require sound advice in which the M&A lawyer is capable of detecting the special features that must be consulted in order to eliminate or minimize risk.  No client can or should require his lawyer to be “encyclopedic” and to know everything, but clients do want him to know which specialist he can invite to join the team providing advice on the transaction.

It is here that I think the major differences are found.

To know about Mónica Martín and transactions that she has participated in, click here.
To know about the transactions the law firm Garrigues has participated in, click here.