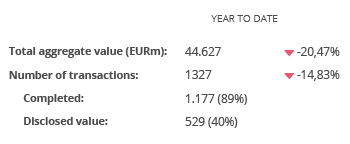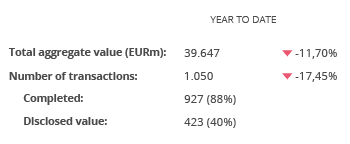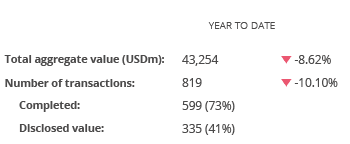El mercado transaccional español registra EUR 4.537m de capital movilizado en julio de 2019
Hasta julio se han contabilizado 1.327 transacciones valoradas en EUR 44.627m
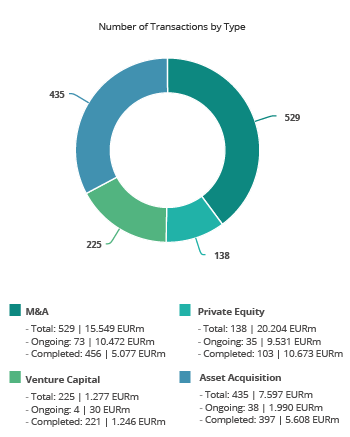
En el año se han registrado 138 operaciones de Private Equity y 225 de Venture Capital
El sector Inmobiliario es el más activo de 2019, con 360 transacciones
El mercado transaccional español ha registrado en julio un total de 219 fusiones y adquisiciones, entre anunciadas y cerradas, por un importe agregado de EUR 4.536,96m, según el informe mensual de TTR .
Por su parte, en los siete primeros meses del año se han contabilizado un total de 1.327 transacciones, de las cuales 529 registran un importe conjunto de EUR 44.627m, lo que implica una disminución del 14,83% en el número de operaciones y una disminución del 20,47% en el importe de éstas, con respecto al mismo periodo del año pasado.
En términos sectoriales, el Inmobiliario ha sido el más activo del año, con un total de 360 transacciones, seguido por el de Tecnología, con 188, y el Financiero y de Seguros, con 86.
Ámbito Cross-Border
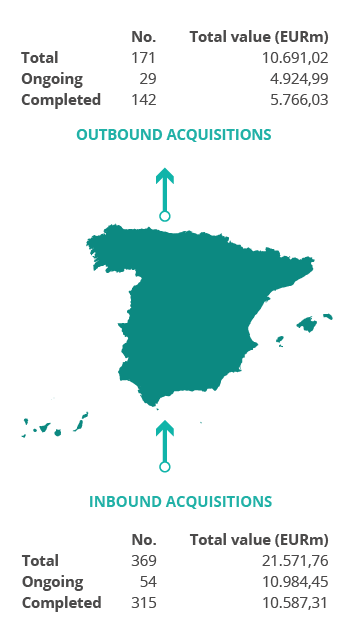
Por lo que respecta al mercado Cross-Border, en los siete primeros meses del año las empresas españolas han elegido como principales destinos de inversión a Portugal, con 27 operaciones, a Estados Unidos, con 23 transacciones, y a Francia, con 13.
Por otro lado, Estados Unidos (90), Reino Unido (62), Francia (55), y Alemania (39) son los países que mayor número de inversiones han realizado en España. Por importe destaca Estados Unidos, con EUR 6.735,12m.
PrivateEquity, Venture Capital y AssetAcquisitions
Hasta julio de 2019 se han contabilizado un total de 138 operaciones de Private Equity por EUR 20.204m, lo cual supone un descenso del 21,59% en el número de operaciones y una disminución del 6,66% en el importe de éstas, con respecto al mismo periodo del año anterior.
Por su parte, en el segmento de Venture Capital ha contabilizado hasta julio un total de 225 operaciones con un importe agregado de EUR 1.277m, lo que implica una disminución del 19,06% en el número de operaciones y un aumento del 2,04% en el importe de las mismas en términos interanuales.
En el segmento de Asset Acquisitions, hasta el mes de julio se han registrado 435 operaciones, por un valor de EUR 7.597m, lo cual representa una disminución del 16,51% en el número de operaciones, y un aumento del 1,59% en el importe de estas, con respecto a julio de 2018.
Transacción del mes
En julio de 2019, TTR ha seleccionado como transacción destacada la OPA de Investindustrial sobre Natra, a través de la cual ha adquirido un 90,26% de su accionariado.
La operación, que ha registrado un importe aproximado de EUR 142.63m, ha estado asesorada por la parte legal por Allen & Overy España, Gómez-Acebo & Pombo España, y Uría Menéndez España. Por la parte financiera, han participado Alantra y Arcano Partners.
Ranking de Asesores Legales y Financieros
Informe México – 2T 2019
Posted on
Capital movilizado en el mercado M&A de Méxicoaumenta un 0,81% hasta junio de 2019
De enero a junio se han registrado 134 transacciones en el país valoradas en USD 10.209m
En el segundo trimestre se han registrado65 operaciones con un importe de USD 5.643,39m
El sector de Internet es el más destacado del año, con 25 operaciones
Madrid, 11 de julio de 2019- El mercado de M&A en México ha contabilizado en los seis primeros meses del año un total de 134 operaciones, de las cuales 52 suman un importe no confidencial de USD 10.209m. Estos datos reflejan un aumento del 0,81% en el capital movilizado y un descenso del 30,21% en el número de operaciones, con respecto al mismo periodo de 2018.
Por su parte, en el segundo trimestre de 2019 se han contabilizado un total de 65 operaciones con un importe agregado de USD 5.643,39m.
En términos sectoriales, el de Internet es el sector más activo del año, con un total de 25 transacciones, seguido por el Tecnológico, con 21.
Ámbito Cross-Border
Por lo que respecta al mercado Cross-Border, en lo que va de año las empresas mexicanas han apostado principalmente por invertir en Estados Unidos y España, con 9 transacciones en cada país. Por importe, destaca Brasil, con USD 912,13m.
Por otro lado, Estados Unidos, con 19 operaciones, y España y Reino Unido, con 5 operaciones en cada país, son también los países que más han apostado por realizar adquisiciones en México. Por importe vuelve a destacar España, con USD 2.947,22m.
Private Equity y Venture Capital
Hasta junio de 2019 se han producido un total de 6 transacciones de Private Equity valoradas en USD 33m, las cuales representan una disminución del 70% en el número de operaciones y un descenso del 98,14% en el capital movilizado con respecto a junio de 2018.
Por su parte, México ha registrado hasta junio 37 operaciones de Venture Capital valoradas en USD 442m, lo que representa un aumento del 4,73% en el número de operaciones y un descenso del 13,95% en el capital movilizado con respecto al mismo periodo del año pasado.
Compra de Activos
En el segmento de Asset Acquisitions se han contabilizado a lo largo del año un total de 36 operaciones, de las cuales 20 tienen un importe no confidencial agregado de USD 2.876m. Esto supone una disminución del 25% en el número de operaciones y un descenso del 7,12% en el importe de las mismas con respecto al mismo periodo del año anterior.
Transacción Destacada
Para el segundo trimestre de 2019, Transactional Track Record ha seleccionado como operación destacada la relacionada con el Grupo Industrial Saltillo (GIS), el cual ha completado la venta de negocio de calentadores a Ariston Thermo Group. La operación, valorada en USD 144,22m, ha estado asesorada por la parte legal por Santamarina y Steta Abogados, Galicia Abogados, Grupo Industrial Saltillo (GIS) y Ariston Thermo Group. Por la parte financiera, la transacción ha sido asesorada por HSBC México
Ranking de asesores financieros y jurídicos
El informe publica los rankings de asesoramiento financiero y jurídico del segundo trimestre de 2019 de M&A, Private Equity, Venture Capital y Compra de Activos, donde se informa de la actividad de las firmas destacadas por número de transacciones y por importe de las mismas.
En cuanto al ranking de asesores jurídicos, por importe, lidera la firma Ritch Mueller con USD 2.971,88m; seguido por Todd & Asociados, con USD 1.005,90m. Por número de operaciones, el ranking es liderado por Galicia Abogados con 6 transacciones.
En el ranking de asesores financieros, lidera hasta junio de 2019, por importe, Banco Santander con USD 3.591,53m. Por número de operaciones, lidera el ranking RIóN M&A – Global M&A México, con 7 transacciones.
Informe Trimestral España – 2Q 2019
Posted on
El mercado transaccional español registra EUR 39.647m de capital movilizado hasta junio de 2019
En el 2T se han contabilizado 521 transacciones valoradas en EUR 23.136m
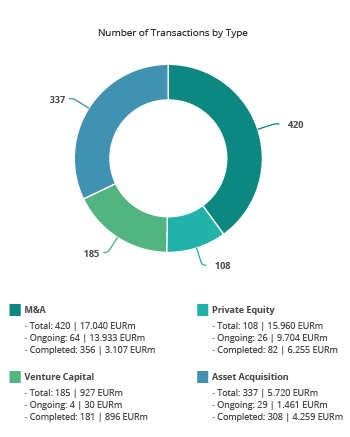
En el semestre se han registrado 108 operaciones de Private Equity y 185 de Venture Capital
El sector Inmobiliario es el más activo de 2019, con 278 transacciones
Madrid, 11 de julio de 2019- El mercado transaccional español ha registrado en los seis primeros meses del año un total de 1.050 fusiones y adquisiciones, entre anunciadas y cerradas, por un importe agregado de EUR 39.647m, según el informe trimestral de TTR (www.TTRecord.com) en colaboración con Intralinks. Estas cifran suponen una disminución del 17,45% en el número de operaciones y una reducción del 11,70% en el importe de las mismas, con respecto al mismo periodo de 2018.
Por su parte, en el segundo trimestre de 2019 se han contabilizado un total de 521 operaciones con un importe agregado de EUR 23.136,46m.
En términos sectoriales, el Inmobiliario es el sector más activo del año, con un total de 278 transacciones, seguido por el Tecnológico, con 150.
Ámbito Cross-Border
Por lo que respecta al mercado Cross-Border, en lo que va de año, las empresas españolas han elegido como principales destinos de sus inversiones a Portugal y Estados Unidos, con 25 y 21 operaciones, respectivamente. En términos de importe, México es el país en el que España ha realizado un mayor desembolso, con un importe de EUR 2.603,06m.
Por otro lado, Estados Unidos (68), Reino Unido (50) y Francia (43) son los países que mayor número de inversiones han realizado en España a lo largo del año. Por importe, destaca Estados Unidos, con un importe agregado de EUR 5.908,74m.
PrivateEquity y Venture Capital
En los seis primeros meses de 2019 se han contabilizado un total de 108 operaciones de PrivateEquity, de las cuales 47 operaciones tienen un importe no confidencial agregado de EUR 15.960m. Esto supone una disminución del 25% en el número de operaciones y del 5,80% en el importe de las mismas con respecto al mismo periodo del año anterior.
Por su parte, en el mercado de Venture Capital se han llevado a cabo 185 transacciones, de las cuales 156 tienen un importe no confidencial agregado de EUR 927m. En este caso, ha existido una disminución del 20,60% con respecto al mismo periodo de 2018 en el número de las operaciones, así como un descenso del 4,37% en el importe de deals registrados.
Compra de Activos
En el segmento de AssetAcquisitions se han contabilizado a lo largo del año un total de 337 operaciones, de las cuales 125 tienen un importe no confidencial agregado de EUR 5.720m. Esto supone una disminución del 19,57% en el número de operaciones y un aumento del 8,88% en el importe de las mismas con respecto al mismo periodo del año anterior.
La operación, valorada en EUR 241m, ha estado asesorada por la parte legal por Roca Junyent, EY Abogados España, y Uría Menéndez España. Por la parte financiera, la transacción ha sido asesorada por Mediobanca y por KPMG España, que además ha realizado la Due Diligence.
Ranking de asesores financieros y jurídicos
El informe publica los rankings de asesoramiento financiero y jurídico del segundo trimestre de 2019 de M&A, Private Equity, Venture Capital y Compra de Activos, donde se informa de la actividad de las firmas destacadas por número de transacciones y por importe de las mismas.
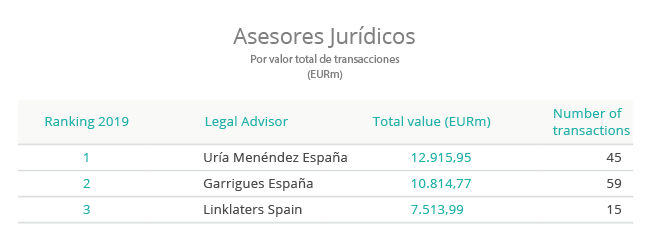
En cuanto al ranking de asesores jurídicos, por importe, lidera la firma Uría Menéndez España, con EUR 10.972,59m; seguido por Garrigues España, con EUR 8.301,42m. Por número de operaciones, el ranking es liderado por Garrigues España y Cuatrecasas España, con 52 y 42 transacciones, respectivamente.
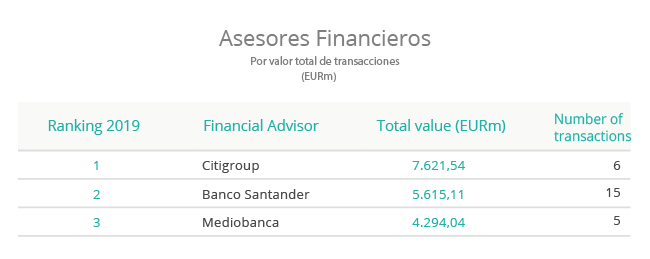
En el ranking TTR de asesores financieros lidera hasta junio de 2019, por importe, Banco Santander, con EUR 5.456,88m, seguido de Citigroup, con EUR 4.720,20M. Por número de operaciones, lideran el ranking Arcano Partners y Banco Santander, con 13 y 11 transacciones, respectivamente.
Informe LatAm – Mayo 2019
Posted on
Capital movilizado en el mercado M&A de América Latina registra USD 43.254m hasta mayo de 2019
129 operaciones registradas en el mes alcanzan un importe de USD 5.655,53m
Chile y Colombia son los países que registran los mejores resultados de 2019
El mercado transaccional de América Latina ha registrado, en los cinco primeros meses del año, un total de 819 transacciones, de las cuales 335 registran un importe conjunto de USD 43.254m, lo que implica decrementos del 8,62% en el número de operaciones y una disminución del 10,10% en el importe de estas, con respecto al mismo periodo del año pasado, según el más reciente informe de Transactional Track Record.
Por su parte, en el mes de mayo se han contabilizado un total de 129 operaciones, de las cuales 52 tienen un importe no confidencial que suman aproximadamente USD 5.655,53.
Estas cifras implican un aumento del 4,03% en el número de operaciones, así como un descenso del 24,95% en el importe de las mismas, con respecto a mayo de 2018.
Ranking de Operaciones por Países
Según datos registrados hasta el mes de mayo, por número de operaciones, Brasil lidera el ranking de países más activos de la región con 453 operaciones (pese al descenso del 8%), con un descenso del 6% en el capital movilizado en términos interanuales (USD 25.628m). Le sigue en el listado México, con 112 operaciones (un descenso del 30%), y con una baja del 2% de su importe con respecto al mismo periodo de 2018 (USD 9.413m).
Por su parte, Chile sube una posición en el ranking y se posiciona como uno de los países con resultados positivos en la región, con 90 operaciones (un aumento del 6%), y con un aumento del 69% en el capital movilizado (USD 4.112m). Colombia, otro de los países que registra resultados positivos en la región, contabiliza 83 operaciones (un aumento del 17%), y un alza del 62% en el capital movilizado (USD 2.250m).
Entre tanto, Perú aumenta una posición y registra 55 operaciones (una baja del 19%), con una disminución del 56% en su importe respecto al mismo periodo del año pasado (USD 1.920m). Por su parte, Argentina se ubica en el último lugar por número de operaciones, con 54 operaciones (caída del 44%) y con un descenso del 51% en su capital movilizado (USD 2.019m).
Ámbito Cross-Border
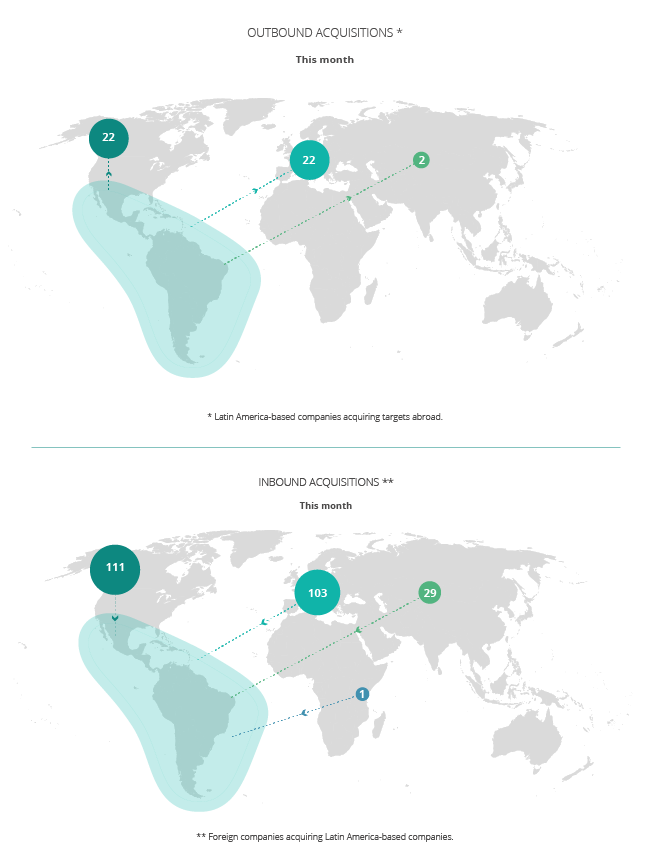
En el ámbito cross-border se destaca en mayo el apetito inversor de las compañías latinoamericanas en el exterior, especialmente en Europa y Norteamérica, donde se han llevado a cabo 22 operaciones en cada región. Por su parte, las compañías que más han realizado operaciones estratégicas en América Latina proceden de Norteamérica y Europa, con 111 y 103 operaciones respectivamente.
PrivateEquity y Venture Capital
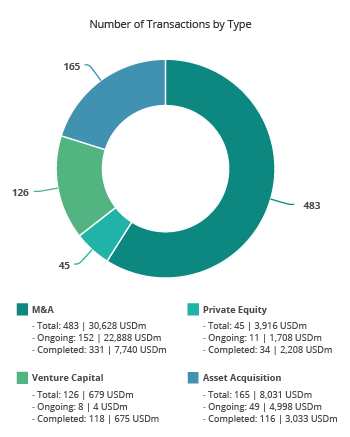
Hasta mayo se han contabilizado un total de 45 operaciones de Private Equity, de las cuales 20 han registrado un importe de USD 3.916m, lo cual supone una disminución del 27,42% en el número de operaciones y un descenso del 13,15% en el importe de las mismas, con respecto al mismo periodo de 2018.
Por su parte, en el mercado de Venture Capital se han llevado a cabo 126 transacciones, de las cuales 81 registran un importe agregado de USD 679m, lo que corresponde a un descenso del 12,50% en el número de operaciones y una baja del 45,21% en el importe de las mismas, con respecto a mayo del año pasado.
La operación, que ha registrado un importe de USD 156m, ha estado asesorada por Garrigues Perú; Clifford Chance US; DLA Piper Pizarro Botto Escobar; Estudio Echecopar; y Rebaza, Alcázar & De Las Casas. Por la parte financiera, la operación ha estado asesorada por Macroinvest – Grupo Macro.
DealMaker Q&A
Posted on
TTR DealMaker Q&A with UNE Asesores Financieros Partner Eduardo Peláez
Eduardo Peláez
Eduardo Peláez is Partner of UNE Asesores Financieros, an M&A advisory boutique focused in Latin America Small/Mid-Market. Eduardo Peláez has conducted many transactions in diverse sectors including tourism, chemicals, real estate and agriculture. Previously Eduardo was associate of Miranda & Amado Abogados and Hernández & Cía. Abogados. Also, worked in Lindley.
He is Lawyer from Pontificia Universidad Católica del Perú and holds a MSc Management from Alliance Manchester Business School.
TTR: What’s your general outlook for the M&A market in Latin American this year, and specifically, in Peru?
EP: We believe the Latin American M&A market is experiencing a quite dynamic phase. Notwithstanding, the particular circumstances of each country in terms of macroeconomic conditions and political environment lead to diverse possibilities and projections.
In the region there are markets like Venezuela, a country with enormous potential but absolutely isolated, but also the case of Chile, a nation with very stable economy and government, but with less opportunities for high returns. Also, there are some up-and-coming countries like Paraguay that has established favorable market conditions through a pro-investment regulatory and tax set of rules.
The case of Peru is very particular. Despite of the political turbulence and the scandals of corruption, the economy is stable and the National Central Bank maintains its growth´s projections around 4%. The last two years have been marked by iconic transactions led by strategic investors pursuing market consolidation, such as the acquisition of the pharmacy chain MiFarma by Intercorp and the recent acquisition of Intradevco by Alicorp.
TTR: What are the primary factors influencing M&A decisions in the current economic climate? How do these economic fluctuations affect investment priorities?
EP: In the last decade, Peru has grown consistently. Even though the pace slowed since 2014, the Peruvian market maintains healthy indexes and presents opportunities for high returns, making it one of the most attractive markets in Latin America.
Likewise, the Private Equity industry is taking more prominence in Peru, generating more dynamism in M&A activity. Global funds like Advent and Carlyle are already active investors in the Peruvian market. Also, there are other relevant players specialized in the mid-market such as HIG, L Catterton, Southern Cross and Victoria Capital Partners, that are exploring opportunities in Peru.
From the sell-side standpoint, the political instability could make some businesses owners’ deciding to sell. Also, the new M&A regulation that will go into effect next year could accelerate the velocity of transactions and increase the volume of deals in the following months.
TTR: What is the state of the capital market in Perú? How has the country evolved in this respect in recent years? What is your forecast for the near-term?
EP: Peruvian capital market is still in an embryonic stage, characterized by low activity and hardly influenced by a few institutional investors. The exclusion of Credicorp from the FTSE Emerging Markets index is symptomatic.
There are some significant efforts of developing the MAV (capital market for mid-size companies with less than S/. 350MM of annual revenue), but the results are modest, with just 13 listed companies since its inception in 2013.
In this context, the recent creation of FIRBIs and FIBRAs, vehicles that have similarities with the American REITs, could represent a great opportunity to attract retail investors and increase the activity and liquidity of the capital market.
TTR: How difficult is it for corporates to access financing from local financial institutions in the current environment? What are the main barriers? How is financing structured?
EP: We have experienced a significant evolution in the volume of Peruvian companies accessing to the banking system in the past few years, going from 25% in 2014 to 40% in 2018, according to ASBANC.
The big challenge is the inclusion of the majority of small and medium enterprises that currently have very few options. The fintech market represents a very interesting alternative for this type of businesses, particularly in the way of factoring platforms.
Also, the increasing presence of foreign debt funds, especially Chilean, are becoming key participants, even in the small-and-mid size market. For example, recently we helped our client Llaxta Inmobiliaria y Constructora to obtain a US$ 10.5MM loan from Volcom Capital Chile for a real estate project in Piura, part of the social program “Techo Propio”.
TTR: Finally, we would like you to share with us your opinions and forecasts about the opening of the Peruvian market with other countries
EP: The Peru market presents many opportunities for all types of international investors, from strategic regional players to family offices and private equity and debt funds.
Beyond the usual M&A activity in the mining sector, we see interesting opportunities of consolidation in the agricultural business. For example, there is the case of Hortifrut that became the leading berry producer in the world after the acquisition of El Rocío. Likewise, last year we had the opportunity to advise the British trader Wealmoor and Limones Piuranos in the acquisition of the mango and avocado´s exporter Sunshine. Also, recently we led the sale of the mango´s exporter Dominus to the Peruvian-Danish joint venture Danper.
On the other hand, the real estate market still presents superiors return rates compared with other countries in Latin America, attracting global and regional real estate funds.
Finally, considering the current development of modern retail, we believe Peru represents an interesting possibility for regional companies dedicated to services related with cold chain and specialized storage.
Subscribe to our free newsletter:
This website uses cookies. By continuing to browse the site, you are agreeing to our use of cookies