Entrevista: Guillermo Muñoz-Alonso – Ramón y Cajal

 Guillermo Muñoz-Alonso, socio de la firma Ramón y Cajal, en su entrevista con TTR nos habla del mercado de M&A en España en lo que va del año 2017.
Guillermo Muñoz-Alonso

¿Cómo definiría la marcha del mercado español de M&A en lo que va de año? ¿Cree que se superarán las cifras de 2016?

Quizás este año sea por fin el de la recuperación de la confianza en las posibilidades de este mercado. En los últimos ejercicios, incluso en períodos de crecimiento había habido un mayor componente de incertidumbre y pesimismo ante los diversos factores de volatilidad económica y política a los que hemos estado expuestos en el terreno doméstico y en el internacional. Sin embargo, quiero creer que poco a poco estamos evolucionando hacia un sentimiento más optimista. Si esto es así, me parece que tiene más relevancia que el frío dato de las cifras de las transacciones, que siempre pueden sufrir distorsiones a causa de alguna mega-operación. Aun así, viendo la marcha del primer semestre creo que es probable que superemos las cifras del año pasado.

Durante el año 2017 el segmento de private equity ha experimentado una notable actividad. ¿A qué cree que se debe esta circunstancia? ¿Se mantendrá esta tendencia en el medio/largo plazo?

Posiblemente se están combinando varios factores, como la facilidad de acceso a la deuda bancaria y el hecho de que numerosas casas hayan cerrado nuevos fondos con éxito, que contribuyen a que haya mucha liquidez en el mercado. Eso hace que sea más fácil invertir y desinvertir. Además, los buenos datos de crecimiento del PIB nos están colocando bajo una luz muy positiva en comparación con otras jurisdicciones europeas. Si el entorno macroeconómico sigue dándonos buenas noticias y no hay grandes convulsiones en el terreno político creo que podemos aspirar a que esta tendencia continúe durante algunos años.

También cuenta usted con experiencia en la venta de carteras de crédito, práctica muy extendida en el sector financiero nacional. ¿Qué motiva a las entidades de gestión de activos a adquirir este tipo de carteras? ¿Qué descuento suele ofrecerse respecto al valor nominal de la cartera?

En circunstancias normales dice la teoría que la venta de carteras representa una vía muy valiosa para que los inversores generen valor gestionando los activos al mismo tiempo que las entidades, que no pueden o no quieren destinar tantos recursos a la gestión, descargan sus balances de activos maduros y de este modo liberan capital para movilizarlo en forma de crédito. Pero además en el último lustro, en el contexto de la reestructuración y recapitalización del sector financiero español, este negocio se ha convertido en un terreno abonado para la inversión oportunista, dado que diversas entidades bancarias se han visto obligadas a eliminar activos problemáticos. Los descuentos ofrecidos son con frecuencia significativos, pero varían sustancialmente en función del tipo de cartera de que se trate. Como generalmente se trata de procesos competitivos, los inversores están incentivados para sofisticar al máximo sus métodos de valoración, ya que necesitan ofrecer el mejor precio posible pero no hasta el punto de sacrificar su retorno.

Como experto en financiación bancaria, ¿qué modalidades de financiación son más populares en España a la hora de llevar a cabo operaciones de M&A? ¿Cree que las empresas deben utilizar en primer lugar recursos propios para llevar adquisiciones antes de recurrir a financiación bancaria, o considera que el capital propio debe ser empleado en otras áreas de la gestión de la empresa?

En esto hay teorías para todos los gustos, y posiblemente muchas diferencias entre el adquirente empresa, con frecuencia averso al endeudamiento, y el adquirente inversor profesional. Ya se percibe una vuelta de las estructuras apalancadas, aunque en niveles moderados que se alejan de la agresividad anterior al 2007, pero en general sigue siendo cierto que por las características del mercado español, que es fundamentalmente de empresas medianas y pequeñas, salvo en operaciones especialmente grandes no suele ser necesario diseñar estructuras de financiación complejas con múltiples capas de deuda, como es habitual en otras jurisdicciones.

Por último, también ha trabajado usted en Mercado de Capitales. ¿Qué ventajas y desventajas obtiene una compañía cotizada que emite acciones frente a otra que emite deuda?

Son vías de financiación muy diferentes, y su utilidad dependerá de las circunstancias concretas de la compañía que se plantee su utilización. Por un lado el capital ofrece mayor robustez y estabilidad, aunque también resulta menos flexible y a veces puede causar problemas de dilución. La deuda por otro lado es el reverso de esa moneda, pero también debe manejarse con prudencia para no drenarle demasiada liquidez a la compañía cuando la necesita. También existen fórmulas intermedias que incluyen instrumentos convertibles, subordinados o preferentes. El abanico es amplio y corresponde al emisor escoger la opción que mejor se adapte a sus necesidades.
 

Interview: Iván Delgado – Pérez-Llorca

Iván Delgado

Corporate Partner and Head at

Pérez-Llorca New York office

TTR interviews Iván Delgado, from Pérez-Llorca New York. The partner compares last year’s M&A market in Latin America with 1st half of 2017.

(ENGLISH)

Mr. Delgado, we already had the pleasure of interviewing you last year. Compared with the M&A market in Latin America in 2016, how would you describe the progress of the market so far this year? Have you seen any significant changes in trends? If so, to what do you think it is due?

I would describe the progress as positive. In the second quarter of the year we have seen a slight increase in transactions compared to the same period of the previous year (493 vs. 509 transactions, respectively). While I believe that there has not been a significant change in this trend, there has however been an increase in the number of transactions that are closing, which could be interpreted as a sign of foreign investor confidence in Latin America, despite the political instability we have seen in recent years in certain countries in the region.

With regard to the private equity market, a segment in which you are an expert, according to TTR aggregate YTD data, investment by private equity firms in Latin America appears to have decreased in comparison with the previous year. However, in this last quarter, there have been more transactions occurring than during the same period in 2016. How would you take stock of private equity activity?

I think the trend in 2017 with respect to private equity is positive. While the first quarter, as shown in the statistics, had less activity than last year, it seems that the sector is finally back on track in terms of growth. Forecasts for the second half of the year are also positive.

With regard to private equity firms investing in Latin American companies, those which most stand out are firms whose headquarters are located in the United States, the United Kingdom and Canada. As head of Pérez-Llorca’s New York office, what qualities or characteristics of Latin American companies do you believe attract the interest of foreign investors?

In Pérez-Llorca’s experience, when investing in Latin American companies, private equity firms mainly value: (I) the company’s good reputation in the field of corruption and prevention of money laundering; (ii) the consolidated position of the company in the local or regional market; and (iii) the desire for international growth with a view to expanding and integrating into other markets.

With regard to the activity of venture capital firms in LatAm, a growing trend has been identified over the course of 2017. Do you think that there is a greater interest on the part of investors in newly incorporated companies and in the entrepreneurial world, in line with global trends?

Yes. In recent years we have seen how interest in newly created companies has grown exponentially worldwide. Latin America is no exception and although it has not been at the same pace as other markets such as the European or American markets, venture capital fund investment has grown considerably in the region.

Generally speaking, so far this year, we have seen a modest upward trend in activity in the M&A market in Latin America, from country to country.  What does the future hold for the end of the financial year? In your opinion, which Latin American countries do you consider are showing a greater potential for growth in investments?

The forecast for the second half of the year is positive. We hope that the number of transactions continues to increase. In my opinion, the Latin American countries with the greatest potential for growth in the short term are: Peru, Argentina and Chile, as shown in recent years (mainly in M&A, private equity and venture capital transactions, without forgetting the large markets of Mexico and Brazil.


(ESPAÑOL)


Sr. Delgado, ya tuvimos el placer de entrevistarlo el año pasado, en comparación con el escenario de M&A en Latinoamérica en 2016, ¿cómo describiría la marcha del mercado en lo que llevamos de año? ¿Se ha podido apreciar algún cambio de tendencia significativa según su opinión? De ser así, ¿a qué cree que es debido?

Positiva. En el segundo trimestre del año hemos visto un ligero aumento de las operaciones respecto al mismo período del año pasado (493 vs. 509 transacciones, respectivamente). Si bien creo que no ha habido un cambio significativo en la tendencia, sí podría destacarse el incremento de las operaciones cerradas, lo que puede interpretarse como una muestra de confianza del inversor extranjero en Latinoamérica, a pesar de la inestabilidad política en determinados países de la región que hemos visto en los últimos años.

En cuanto al mercado de private equity, segmento en el que usted es especialista, según lo registrado en TTR, de manera agregada YTD se ha observado que en Latinoamérica han disminuido las inversiones de firmas de capital riesgo en comparación con el año anterior. Sin embargo, en este último trimestre sí que se han superado las operaciones ocurridas durante ese mismo periodo en 2016. ¿Qué balance haría de la actividad private equity?

Creo que la tendencia en 2017 respecto a private equity es positiva, y YTD el balance también. Si bien el primer trimestre, tal y como reflejan las estadísticas, la actividad fue menor que la del año pasado, parece que finalmente el sector ha retomado la senda del crecimiento. Las previsiones para el segundo semestre son igualmente positivas.

En cuanto a las firmas de private equity inversoras en empresas latinoamericanas, destacan aquellas cuya sede se encuentra en Estados Unidos, Reino Unido y Canadá. Como responsable de la oficina de Pérez-Llorca en Nueva York ¿Qué cualidades o características de las sociedades latinas cree que despiertan el interés de los inversores extranjeros?

En la experiencia de Pérez-Llorca, a la hora de invertir en empresas latinoamericanas las firmas de private equity valoran principalmente: (i) la buena reputación de la compañía en materia de corrupción y prevención de blanqueo de capitales; (ii) la posición consolidada de la compañía en el mercado local o regional; y (iii) la vocación por la proyección y crecimiento internacional de cara a una futura expansión e integración en otros mercados.

Respecto a la actividad de las firmas de venture capital en LatAm, se ha observado una tendencia creciente a lo largo de 2017, ¿cree que existe un mayor interés por parte de inversores en las sociedades de nueva creación y en el universo emprendedor, siguiendo la tendencia global?

Sí. En los últimos años hemos visto como el interés por las sociedades de nueva creación ha crecido de manera exponencial a nivel global. Latinoamérica no ha sido la excepción y, si bien no al mismo ritmo que otros mercados como el europeo o el estadounidense, ha experimentado también un crecimiento considerable la inversión de fondos de venture capital.

En general en lo que llevamos de año, de un modo más o menos modesto según el país, se han reflejado unos datos positivos que manifiestan un incremento de la actividad en el mercado de M&A latinoamericano, ¿qué futuro próximo augura para el cierre del ejercicio? Según su criterio ¿cuál o cuáles son los países latinos que considera están mostrando un mayor potencial de crecimiento en inversiones?

La previsión para el segundo semestre del año es positiva, esperamos que el número de operaciones siga aumentando. En mi opinión, los países de Latinoamérica con mayor potencial de crecimiento a corto plazo son: Perú, Argentina y Chile, tal y como vienen demostrando en los últimos años (principalmente en operaciones de M&A, private equity y venture capital), sin olvidar de los grandes mercados que siempre han sido y son Méjico y Brasil.


Chile: mercado M&A registra 51 operaciones en el 2T17

  • 26 operaciones registradas en el periodo alcanzan un importe de USD 2.923m
  • Actividad en el mercado aumenta un 13,21% en el primer semestre de 2017
  • Sector Financiero y de Seguros es el más destacado del trimestre, con 14 operaciones

Insight TTR Chile

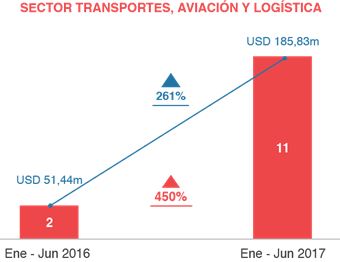
El número de operaciones relacionadas con el sector Transportes, Aviación y Logística en Chile ha aumentado un 450% en los primeros seis meses de 2017, con respecto al mismo periodo del año 2016.  El capital movilizado también ha aumentado un 261%, de los USD 51,44m en los seis primeros meses del año de 2016, hasta los USD 185,83m en el mismo periodo de 2017.


El mercado transaccional chileno cierra el segundo trimestre de 2017 con un total de 51 operaciones, de las cuales 26 tienen un importe no confidencial que suman aproximadamente USD 2.923m, según el informe trimestral de Transactional Track Record. Estas cifran suponen decrementos del 1,92% en el número de operaciones y del 52,09% en el importe de las mismas, respecto al mismo periodo de 2016.

Por su parte, en el transcurso del primer semestre del año se han producido un total de 120 transacciones, de las cuales 54 registran un importe conjunto de USD 5.123m, lo que implica un aumento del 13,21% en el número de operaciones y un descenso del 48,71% en el importe de las mismas, respecto a al mismo periodo del año pasado.

De las operaciones contabilizadas de enero a junio, 39 son de mercado bajo (importes inferiores a USD 100m), 13 de mercado medio (entre USD 100m y USD 500m) y dos de mercado alto (superior a USD 500m).

En términos sectoriales, el sector Financiero y de Seguros es el que más transacciones ha contabilizado a lo largo de 2017, con un total de 14 operaciones, seguido por el Alimentario, y el de Transportes, Aviación y Logística, con 11 operaciones cada uno.

Ámbito Cross-border

Por lo que respecta al mercado cross-border, en lo que va de año las empresas chilenas han apostado principalmente por invertir en Brasil, Argentina y Perú, con tres transacciones en cada país. Por importe, destaca Brasil de nuevo, con USD 959,10m, y Uruguay, con USD 189m.

Por otro lado, Estados Unidos (8 operaciones) y Canadá (6) son también los países que más han apostado por realizar adquisiciones en Chile. Por importe vuelve a destacar Estados Unidos, con USD 1.119,93m.

Private Equity y Venture Capital

En el transcurso de 2017 se ha producido tres transacciones de Private Equity, lo cual representa un descenso del 57% con respecto al primer trimestre de 2016.

Por su parte, en los tres primeros meses de 2017, Chile ha registrado nueve operaciones de Venture Capital, con un importe revelado de USD 78m, las cuales representan un aumento del 200% en el número de operaciones y un ascenso del 710% en el importe, respecto al mismo periodo del año pasado.

Transacción del Trimestre

Para el segundo trimestre de 2017, ha seleccionado como operación destacada la realizada por Enjoy Casinos & Resort, el cual ha adquirido el 55% del capital social de Baluma. La operación, que ha registrado un importe de USD 189m, ha estado asesorada por la parte legal por Guyer & Regules, y por Jones Day US.


TTR in the Press

DF – “Mercado legal ve mayor dinamismo en operaciones de fusión y adquisición tras prometedor primer semestre”


Informe Completo


Perú: mercado M&A registra 30 operaciones en el 2T17

  • 16 operaciones registradas en Perú alcanzan un importe de USD 689m
  • A lo largo del año se han contabilizado 58 transacciones valoradas en USD 1.673m
  • Sector Financiero y de Seguros es el más destacado del semestre, con 10 operaciones
Insight TTR Perú

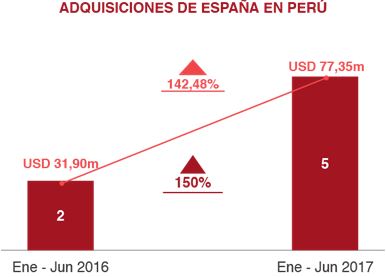
El número de operaciones con comprador español en Perú ha aumentado un 150% en los primeros seis meses de 2017, con respecto al mismo periodo del año pasado. El capital movilizado también ha aumentado un 142,48%, de los USD 31,90m en los seis primeros meses del año de 2016, hasta los USD 77,35m en el mismo periodo de 2017.


El mercado M&A peruano cierra el segundo trimestre de 2017 con un total de 30 operaciones, de las cuales 16 tienen un importe no confidencial que suman aproximadamente USD 689m, según el informe trimestral de Transactional Track Record. Estas cifran suponen decrementos del 30,23% en el número de operaciones y del 19,53% en el importe de las mismas, respecto al mismo periodo de 2016.

Por su parte, en el transcurso del primer semestre del año se han producido un total de 58 transacciones, de las cuales 32 registran un importe conjunto de USD 1.673m, lo que implica una disminución del 26,58% en el número de operaciones y un descenso del 26,29% en el importe de las mismas, respecto a al mismo periodo del año pasado.

De las operaciones contabilizadas de enero a junio, 29 son de mercado bajo (importes inferiores a USD 100m), dos de mercado medio (entre USD 100m y USD 500m) y una de mercado alto (superior a USD 500m).

En términos sectoriales, el Financiero y de Seguros es el que más transacciones ha contabilizado a lo largo de 2017, con un total de 10 operaciones, seguido por el de Agricultura, Agronegocios, Ganadería, con 7 operaciones, además del sector Minero, con 7 negocios realizados.

Ámbito Cross-border

Por lo que respecta al mercado cross-border, en lo que va de año las empresas peruanas han apostado principalmente por invertir en Chile, Ecuador y México, con tres, dos y una operación, respectivamente. Por importe, destaca México, con USD 15m.

Por otro lado, España (5 operaciones), Reino Unido, Chile y Canadá (3 operaciones cada una), son también los países que más han apostado por realizar adquisiciones en Perú. Por importe destaca México, con USD 749,17m.

Private Equity

En el segundo trimestre se han producido dos transacciones de Private Equity valoradas en USD 91m, lo cual representa un descenso del 50% en el número de operaciones y un ascenso del 28% en el importe de las mismas, respecto al segundo trimestre de 2016.

Transacción Destacada

Para el segundo trimestre de 2017, Transactional Track Record ha seleccionado como operación destacada la realizada por Advent International, la cual ha adquirido GMD, empresa peruana dedicada a ofrecer soluciones tecnológicas.

La operación, que ha registrado un importe de USD 91m, ha estado asesorada por la parte legal por Estudio Muñiz, y por Garrigues Perú.

TTR in the Press

GESTIÓN – “Fusiones y adquisiciones aumentan 86.3% el segundo trimestre del 2017 en América Latina”

DIÁRIO EL COMÉRCIO – “Fusiones y adquisiciones: un rubro vigente en el Perú”

Informe Completo


Argentina: capital movilizado en el mercado M&A aumenta 4,86% en el trimestre

  • En el segundo trimestre del año se han registrado 59 transacciones en el país
  • 25 operaciones registradas en el trimestre alcanzan un importe de USD 2.268m
  • Sector Financiero y de Seguros es el más destacado del periodo, con 12 operaciones
Insight TTR

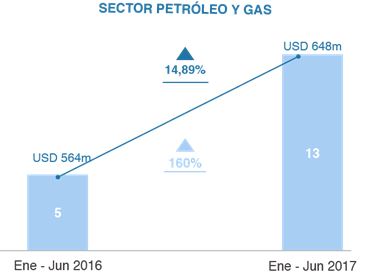
El número de operaciones relacionadas con el sector Petróleo y Gas en Argentina ha aumentado un 160% en los primeros seis meses de 2017, con respecto al mismo periodo del año pasado. El capital movilizado también ha aumentado un 14,89%, de los USD 564m en los seis primeros meses del año de 2016, hasta los USD 648m en el mismo periodo de 2017.


El mercado transaccional argentino cierra el segundo trimestre de 2017 con un total de 59 operaciones, de las cuales 25 tienen un importe no confidencial que suman aproximadamente USD 2.268m, según el informe trimestral de Transactional Track Record. Estas cifran suponen incrementos del 3,51% en el número de operaciones y del 4,86% en el importe de las mismas, respecto al mismo periodo de 2016.

Por su parte, en el transcurso del primer semestre del año se han producido un total de 117 transacciones, de las cuales 47 registran un importe conjunto de USD 3.644m, lo que implica un aumento del 12,50% en el número de operaciones y del 2,94% en el importe de las mismas, respecto a al mismo periodo del año pasado.

De las operaciones contabilizadas de enero a junio, 39 son de mercado bajo (importes inferiores a USD 100m), seis de mercado medio (entre USD 100m y USD 500m) y dos de mercado alto (superior a USD 500m).

En términos sectoriales, el sector Financiero y de Seguros es el que más transacciones ha contabilizado a lo largo de 2017, con un total de 25 operaciones, seguido por el Inmobiliario, con 21 transacciones, Petróleo y Gas, con 13 y Eléctrico, con 10 operaciones.

Ámbito Cross-border

Por lo que respecta al mercado cross-border, en lo que va de año las empresas argentinas han apostado principalmente por invertir en Uruguay y Estados Unidos, con tres y dos transacciones, respectivamente. Por importe, destaca Uruguay de nuevo, con USD 402,89m.

Por otro lado, Estados Unidos (9 operaciones) y Canadá (5) son también los países que más han apostado por realizar adquisiciones en Argentina. Por importe destaca China, con USD 960m.

Private Equity y Venture Capital

En el transcurso de 2017 se ha producido una transacción de Private Equity, lo cual representa un descenso del 75% con respecto al primer trimestre de 2016.

Por su parte, en los tres primeros meses de 2017, Argentina ha registrado ocho operaciones de Venture Capital, con un importe revelado de USD 9,63m, lo cual representa el mismo número de operaciones y un descenso del 89% en el importe, respecto al mismo periodo del año pasado.

Transacción del Trimestre

Para el segundo trimestre de 2017, Transactional Track Record ha seleccionado como operación destacada la toma del control de Bonafide, por parte de Empresas Carozzi. La operación, que ha registrado un importe de USD 35,69m, ha estado asesorada por la parte legal por Guerrero Olivos.

TTR in the Press

E&N –  “Fusiones y adquisiciones de América Latina crecen 86,38% en el segundo trimestre de 2017”

Informe Completo