Rodrigo Rojas, socio de la firma González Calvillo (Español/English)

Rodrigo Rojas, socio de la firma González Calvillo en México, ha participado y asesorado en múltiples transacciones durante los últimos 19 años. Su práctica se encuentra enfocada en el área bancaria, de financiamiento de proyectos y fusiones y adquisiciones, así como en el área corporativa y de inversiones extranjeras.
Sr. Rojas, en primer lugar, para ponernos en situación ¿podría hacernos un pequeño resumen de la situación del mercado de M&A en México actualmente en relación con ejercicios anteriores? 

Aunque la situación política y económica en México durante el ejercicio actual es compleja –por factores tanto internos como externos-, desde mi perspectiva, las transacciones del mercado de M&A en México han resurgido en fechas recientes y de manera importante. Pareciera que los jugadores del mercado comprenden que, por un lado, la situación política y económica no solo en México sino en el resto del mundo no puede ni debe detener los negocios y proyectos, y por el otro, que las reformas estructurales y de negocios emprendidas durante este sexenio han propiciado las condiciones para que el país sea una jurisdicción atractiva para los negocios.

Según su experiencia como asesor en operaciones de M&A relacionadas con el sector energético ¿qué importancia considera que tiene este segmento en la economía mexicana? ¿Ha percibido en los últimos años cambios en cuánto a las transacciones realizadas? 

No cabe duda de que, a raíz de la profunda reforma en el sector energético, éste se ha convertido quizá en el sector más activo y pujante en México. Por esta misma razón, las transacciones en materia energética se han vuelto ciertamente novedosas. La casi total apertura del sector y la gran cantidad de legislación primaria y secundaria emitida por las distintas instancias gubernamentales, han causado que las transacciones en materia energética contengan nuevos temas, aspectos y oportunidades, y también ha causado que los profesionales que nos desempeñamos de alguna u otra forma en el sector debamos reinventarnos y regresar al estudio constante y directo de esta materia.

También ha participado en la asesoría de operaciones Project Finance, ¿podría explicarnos brevemente el proceso para la obtención de financiación que siguen las empresas en México para el desarrollo de sus proyectos, así como la dificultad que entraña? ¿Han existido cambios, o cree usted que deberían producirse, para facilitar el acceso a este tipo de financiación?

El proceso de obtención de financiación para proyectos en México no es diametralmente distinto al de otras jurisdicciones, pero tiene sus particularidades. La forma en que se estructura y obtiene un financiamiento depende de diversas variables típicamente asociadas al proyecto específico y a sus participantes, pero en condiciones normales y en términos muy generales:

  • la empresa o consorcio en cuestión identifica el proyecto específico de que se trate, determinando si se trata de un proyecto derivado de procesos de licitación pública, asignación directa, procesos de asociación público-privada o proyectos de inversión privada sujetos a permiso o autorización gubernamental específica;
  • durante el proceso de asignación del proyecto, la empresa o consorcio (directamente o a través de asesores y estructuradores financieros y legales) acude a instituciones financieras nacionales o extranjeras (incluyendo, en su caso, banca de desarrollo) para determinar conjuntamente, entre otras cosas,  (i) el monto total de inversión requerido para el proyecto, (ii) el monto de inversión directa o indirecta de los socios del proyecto (equity) y el monto a financiarse, (iii) los términos y condiciones esenciales de plazo, pago, condiciones y obligaciones, y (iv) el esquema y mecanismo de garantías y pagos del financiamiento; y
  • durante o una vez concluido el proceso de asignación y autorización del proyecto, las instituciones financieras participantes y la empresa o consorcio negocian los documentos de crédito y garantía que forman parte del paquete de financiamiento, hasta su firma y hasta el eventual desembolso del financiamiento respectivo.

Desde luego que cada proceso es individual y único, y no puede pensarse que la estructuración y cierre de estos financiamientos es igual en cada caso.

Las dificultades más frecuentes en la estructuración de estas transacciones suelen ser, entre otras, la implementación adecuada de mecanismos de garantía sólidos, la obtención de autorizaciones gubernamentales relacionadas con los proyectos para permitir la adecuada implementación de los financiamientos, y la negociación de condiciones que permitan a los inversionistas materializar adecuadamente los beneficios buscados al participar en estos proyectos.

En épocas recientes y dado el importante flujo de proyectos de financiamiento en México, los documentos y modelos que conforman financiamiento de proyectos se han estandarizado hasta cierto punto. Sin embargo, sería un error concluir que esta estandarización parcial implica una recomendación a los participantes para evitar involucrar asesores financieros y legales experimentados que profundicen en los temas específicos, aunque en ocasiones esta pareciera ser una tendencia. Como hemos señalado, los profundos y constantes ajustes a la regulación aplicable naturalmente implican la necesidad de crear esquemas y procesos novedosos y adaptables a las necesidades específicas del proyecto de que se trate. En mi opinión, algunos ajustes en estos procesos que ayudarían al desarrollo de proyectos y a otorgar agilidad a los procesos de financiamiento de proyectos en México serían los siguientes:

  • Que la regulación aplicable a los proyectos de energía e infraestructura base su desarrollo en esquemas que permitan flexibilidad a los participantes en la financiación de los proyectos, haciendo a estos “bancables”; aunque ciertamente la regulación reciente intenta permitir la adecuada financiación de los proyectos, en muchas ocasiones las reglas son contradictorias, limitadas y/o no regulan de forma comprensiva los distintos escenarios posibles, y eso puede causar incertidumbre en los inversionistas y en las instituciones financieras participantes; y
  • Dada la gran cantidad de nuevos participantes en proyectos de energía en México, que las instituciones financieras flexibilicen sus procesos de aprobación y términos de financiamiento. Es verdad que con el paso del tiempo las instituciones financieras (incluyendo las extranjeras) han hecho esfuerzos importantes por modificar sus procesos para permitir mayor apertura a los proyectos que financian, pero en mi experiencia aún existe cierto retraso al respecto.

En lo que llevamos de año, sectores como el del transporte, la alimentación y el del agua y saneamiento, entre otros, también han registrado importantes transacciones ¿Cuál o cuáles de ellos cree que ha experimentado un mayor crecimiento en un periodo reciente? ¿Cuáles considera que han sido los motivos? 

Evidentemente el sector con mayor publicidad es el energético. Sin embargo, las reformas estructurales de la administración actual en ninguna forma se limitan a dicho sector. Además del energético, quizá el sector que más llama la atención es el de telecomunicaciones y transportes. Reformas profundas en estos sectores, además de la necesidad evidente de infraestructura de telecomunicaciones y transportes en México y la consecuente atención específica de la administración en turno a este sector, son las causas principales del incremento en transacciones en estos sectores en últimas fechas. Como ejemplo, recientemente se logró el financiamiento al proyecto “Red Compartida”, que es el primer proyecto público privado relevante en la industria de telecomunicaciones en México, por un monto aproximado de USD$1.9 mil millones, y que sin duda representa un hito en los proyectos de telecomunicaciones bajo la reforma del sector.

Siguiendo con la dinámica de la cuestión anterior, según su parecer ¿Qué sectores cree que tienen todavía un gran potencial de crecimiento? ¿Cuáles cree que en lo que resta de año e inicios del próximo podrían sorprendernos?

Creo que sin duda los proyectos en el sector energético y de infraestructura continuarán siendo los de mayor desarrollo, seguidos por transporte y telecomunicaciones. Como efecto de las multicitadas reformas, apenas estamos comenzando a materializar el enorme potencial de estos sectores.

Para leer sobre Rodrigo Rojas y sus transacciones, haz click aquí. 

Para saber de la firma González Calvillo, haz click aquí. 


Rodrigo Rojas is a partner at González Calvillo, S.C. Rodrigo has participated and advised in multiple transactions during the past 19 years. His main practice is in the banking, project finance and mergers & acquisitions areas, as well as in the areas of corporate and foreign investment.

Mr. Rojas, to begin with, could you give us an overview of the current state of the Mexican M&A market compared with previous years? 

Although the political and economic situation in Mexico during the current year is complex – as an effect of both domestic and foreign factors-, from my perspective, the M&A transactional market in Mexico has had an important resurgence in recent dates. It seems that the market players understand that, on the one hand, the world and Mexican political and economic situation must not and cannot stop business and projects, and on the other hand that the structural legal and business reforms ignited and performed during the current administration have fostered the conditions to make the country an attractive destination for business.

Based on your experience as an advisor in M&A transactions in the energy sector, how important is this sector in the Mexican economy? Have you perceived changes in the last few years regarding transactions made?

There is hardly an argument against the fact that the profound reform in the energy sector in Mexico has caused the latter to probably become the most active and burgeoning sector in the Mexican economy. For this same reason, transactions related to the energy sector have become quite innovative.  The practically complete opening of this sector to private investment and the vast amount of primary and secondary legislation that such opening has forced the Mexican governmental instances to enact has caused transactions related to the energy sector to be full of new areas, aspects and opportunities, and has also caused professionals that are in one way or another involved in this sector to reinvent themselves and return to direct and constant learning of these matters.

You have also been an advisor in Project Finance transactions: could you briefly explain the process followed by companies in Mexico to obtain funding to develop their projects, as well as the difficulties it poses? Have there been changes or do you think there should be changes to make that type of funding more accessible?

The process for obtaining project financing in Mexico is not substantially different to that from other jurisdictions, but it does have its peculiarities.  The way a financing is structured and closed depends on multiple variables typically associated with the specific project and its participants, but in normal conditions and in very general terms:

  • the relevant company or joint venture identifies the specific Project, determining whether such Project is associated with a public bidding or government procurement process, a direct award, public private partnerships (PPP) or private investment projects subject to government specific authorizations or permits;
  • during the awarding process of the project, the company or joint venture (directly or through financial and legal advisors and agents) seeks domestic or foreign financial institutions (including, if applicable, development banks and institutions) to jointly determine, amongst other aspects, (i) the total amount of the investment required for the project, (ii) the amount of direct or indirect investment for the partners of the project (equity) and the percentage of the total investment to be financed, (iii) the general terms and conditions of term, payment, covenants and conditions, and (iv) the financing’s payment, security packages and mechanisms; and
  • during or upon completion of the process of awarding and authorization of the project, the participating financial institutions and the company or joint venture negotiate and execute the relevant financing and security documents, until closing and disbursement of the financing.

Each process is obviously individual ad unique, and therefore it cannot be stated that the structuring and closing of these financings is the same in each case.

The most frequent difficulties found in the structuring of these transactions are usually, among others, the correct implementation of solid security packages and mechanisms, the timely and proper obtaining of governmental authorizations and clearances related to these projects that allow the functional implementation of the relevant financing, and the negotiation of conditions that allow investors to adequately materialize the benefits intended by investing in these projects.

In recent times and as a consequence of the relevant flow of project financings in Mexico, the models and documents conforming a project financing deal have been standardized to a certain degree. However, it would be a mistake to conclude that this partial standardization implies a recommendation to the relevant participants to avoid involving experienced financial and legal advisors that do make detailed work for specific matters, although this seems to be a tendency in certain cases.  As pointed out already, the profound and constant adjustment to the applicable rules naturally imply the need to create innovative schemes and processes that are adaptable to the specific circumstances of the project at hand.  In my opinion, a couple of adjustments to these processes that would aid development of the deals and would give agility to project financing in Mexico are the following:

  • That the regulation applicable to energy and investment projects is developed under a basis that allows flexibility to the participants in the financing of projects, so that the projects are indeed bankable; although recent regulation does intend to allow proper financing for projects, in many occasions the rules are incomplete, contradictory and/or do not regulate the different scenarios on a comprehensive manner, which can logically cause uncertainty for the investors and participating financial institutions; and
  • Considering the vast number of new participants in energy projects in Mexico, that the participating financial institutions make their approval processes and terms of financing more flexible. It is true that as time has passed the financial institutions (including foreign financial institutions) have made important efforts to modify their processes to allow greater participation and targets, but in my experience, there are still some barriers.

So far this year, sectors such as transport, food, and water and sanitation, among others, have registered significant transactions. Which of these underwent a greater growth in a recent period? What do you think were the reasons?

The energy sector is obviously the most publicized sector in recent times. However, the structural reforms of the current administration are in no way limited to such sector. Aside from energy, the sector that probably gains more attention is the telecommunications and transport areas. Profound reforms in these sectors, as well as the inevitable need to procure telecommunications and transport infrastructure in Mexico and the consequent specific attention of the current administration, are the main reasons of the increase in transactions related to these sectors lately. As an example, the implementation and closing of the “Red Compartida” project finance, which is the first relevant PPP project in the telecoms sector in Mexico, was completed for an amount of approximately USD$1.9 billion, and which without a doubt represents a turning point for telecom projects under relevant sector’s reform.

Following the previous question, in your opinion, which sectors still have high potential for growth? Which could surprise us in the rest of 2017 or at the beginning of 2018?

I believe, without a doubt, that projects in the energy sector and infrastructure in general will continue to be the ones of greater development, followed by projects in the telecommunications and transport sectors. We are only beginning to materialize the enormous potential of these sectors under the structural reforms.

To read more about Rodrigo Rojas and his transactions, click here.
To know about the law firm González Calvillo, click here. 

Reporte trimestral de fusiones y adquisiciones- Argentina

Actividad en el mercado M&A de Argentina aumenta un 50% en el tercer trimestre de 2017

  • En los tres meses se han registrado 54 transacciones en el país
  • 28 operaciones registradas en el trimestre alcanzan un importe de USD 1.321m
  • Sector Financiero y de Seguros es el más destacado del periodo, con 8 operaciones

MERCADO TRANSACCIONAL ARGENTINO

El mercado cierra el tercer trimestre de 2017 con un total de 54 operaciones, de las cuales 28 tienen un importe no confidencial que suman aproximadamente USD 1.321m, según el más reciente informe deTransactional Track Record. Estas cifran suponen incrementos del 50% en el número de operaciones y del 66,06% en el importe de las mismas, respecto al mismo periodo de 2016.

Por su parte, de enero a septiembre de 2017 se han producido un total de 164 transacciones, de las cuales 74 registran un importe conjunto de USD 4.404m, lo que implica un aumento del 10,07% en el número de operaciones y un descenso del 25,50% en el importe de las mismas, respecto al mismo periodo del año pasado.

De las operaciones contabilizadas a lo largo del año, 64 son de mercado bajo (importes inferiores a USD 100m), 8 de mercado medio (entre USD 100m y USD 500m) y 2 de mercado alto (superior a USD 500m).

En términos sectoriales:

  • El sector Inmobiliario es el que más transacciones ha contabilizado en el transcurso de 2017, con           un total de 29 operaciones,
  • Sector Financiero y de Seguros, cierran el trimestre con 25 transacciones,
  • Petróleo y Gas, con 18,
  • Internet, con 15 operaciones.

Ámbito Cross-Border

Por lo que respecta al mercado Cross-Border, en lo que va de año las empresas argentinas han apostado principalmente por invertir en Chile y Uruguay, con 5 y 4 transacciones,                                    respectivamente. Por importe, destaca Uruguay de nuevo, con USD 443,04m.

Por otro lado, Estados Unidos (11 operaciones) y Brasil (6) son también los países que más han apostado por realizar adquisiciones en Argentina. Por importe destaca China, con USD 960m.

Private Equity y Venture Capital

En el transcurso de 2017 se han producido 3 transacciones de Private Equity, lo cual representa un descenso del 50% con respecto al periodo enero-septiembre de 2016.

Por su parte, en los nueve primeros meses de 2017, Argentina ha registrado 20 operaciones de Venture Capital, con un importe revelado de USD 121,05m, lo cual representa un aumento del 54% en el número de operaciones y un descenso del 2% en el importe, respecto al mismo periodo del año pasado.

RANKING DE ASESORES

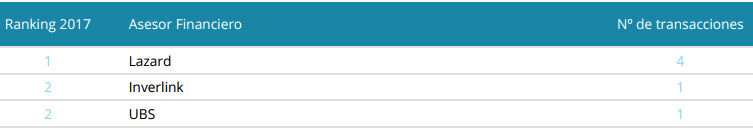
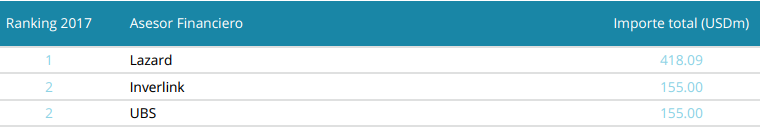
Asesores Financieros

Por número de transacciones:

Por importe total:


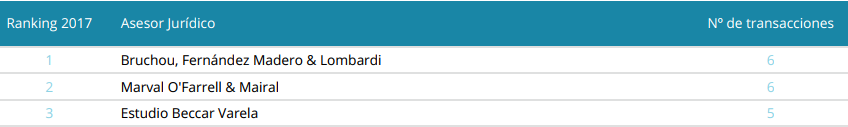
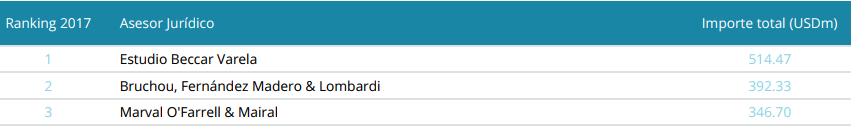
Asesores Jurídicos

Por número de transacciones:

Por importe total:


Transacción Destacada

Para el tercer trimestre de 2017, Transactional Track Record ha seleccionado como operación destacada la salida a Bolsa de Despegar.com.ar, la cual ha comenzado a cotizar en la NYSE.

La operación, valorada en USD 332m, ha estado asesorada en la parte legal por Simpson Thacher & Bartlett US; TozziniFreire Advogados; Estudio Beccar Varela; y Gunderson Dettmer.

Entrevista: Arturo Costabal

Arturo Costabal, socio en la firma Aninat Schwencke & Cia., habla con TTR acerca del mercado transaccional chileno

TTR: Sr. Costabal, como experto en el área de M&A, ¿cuál sería su diagnóstico sobre la marcha del mercado chileno en lo que llevamos de 2017?

Costabal: En nuestra experiencia, el año 2017, ha sido un año complejo, puesto que es un año en que ha entrado en vigencia casi íntegramente la reforma tributaria del año 2014 modificada el año 2016, ha comenzado a operar la nueva norma sobre control preventivo de operaciones de concentración, y además es año electoral. Hemos visto que a partir del segundo semestre ha existido un mayor dinamismo en cuanto a operaciones de M&A, lo que puede estar motivado en parte por la expectativa de cambios políticos e institucionales que fomente más enérgicamente las inversiones.

TTR: Uno de los sectores enlos que presta asesoramiento es el inmobiliario, que cuenta con un volumen interesante de operaciones anuales en el país. ¿Podría brindarnos su perspectiva sobre la importancia de dicho segmento en la economía del país? ¿Cuál cree que será su evolución en los próximos años?                                                                                                                                                     Costabal: Estimamos que el sector inmobiliario es uno de los más relevantes dentro de la actividad económica del país. Producto de la reforma tributaria, que comenzó a partir del 1° de enero del año 2016 a gravar con IVA (impuesto al valor agregado que tiene una tasa de 19%) la venta de inmuebles, se produjo un boom de proyectos inmobiliarios para ser vendidos o prometidos vender antes de la entrada en vigencia del impuesto. Producto de ello, estimamos que existió una baja en la actividad, la que vemos está volviendo a su tendencia normal, existiendo varios proyectos en curso especialmente de vivienda. Hacemos presente que los precios de los inmuebles se han mantenido históricamente al alza, cuestión que no ha cambiado.  Respecto de las perspectivas futuras, creemos que va a mantenerse como un sector activo y que los precios de los inmuebles seguirán al alza.

“Estimamos que el sector inmobiliario es uno de los más relevantes dentro de la actividad económica del país […] creemos que va a mantenerse como un sector activo y que los precios de los inmuebles seguirán al alza”

TTR: En Latinoamérica en general, y en Chile en particular, tienen un gran peso las operaciones relativas al sector de las energías renovables. ¿Cómo augura que será la evolución de este segmento en el futuro? ¿Qué opinión le merece el hecho de que muchas de dichas operaciones tengan lugar entre sociedades nacionales e internacionales, es decir, cross-border?

C: El mayor peso relativo de las operaciones de M&A en el sector de las energías renovables es algo que vislumbrábamos de un tiempo a la fecha ya que el boom de los proyectos de energía renovable pasó de una fase de desarrollo a una de construcción para su posterior operación. Ese paso requiere de inversiones significativas y es la etapa en que los desarrolladores originales requieren de financiamiento significativamente mayor, lo que prolifera la venta de proyectos o asociaciones bajo algún esquema de M&A. La evolución del mercado se augura, en lo relativo a proyectos de generación de mayor potencia, con interesante actividad de operaciones de M&A entre los actores que quedan en el país -por ser ya los operadores de sus centrales- y aquellos nuevos desarrolladores que lleguen por preferir mercados con mayor madurez. En definitiva, esperamos operaciones transaccionales entre un menor número de actores en este segmento. Por otro lado, en la industria de energía renovable de menor escala, digamos domiciliaria o industrial menor, vemos un mercado mucho más dinámico y atomizado.

Respecto a las operaciones cross-border, la verdad es que en nuestra experiencia hemos vistos que en la industria renovable las operaciones a nivel de proyecto no son necesariamente cross-border, sino entre compañías chilenas, sin perjuicio que las sociedades matrices puedan ser extranjeras. Lo anterior además sin perjuicio que el financiamiento de los proyectos en el sector energía renovable para los mayores proyectos, un financiamiento sindicado internacional con algo de presencia nacional. En otras palabras, vemos que el aspecto cross border de las operaciones en el mercado de las energías renovables está más asociado a la industria financiera asociada a ellas más que a la actividad de generación eléctrica propiamente tal.

TTR: En último lugar, según su experiencia e histórico, ¿cuál cree que es el sector con un mayor potencial de crecimiento en el país de aquí a finales de año? ¿Por qué?

C: Estimamos que los sectores mineros y agroindustrial debieran seguir experimentando crecimiento en el país, puesto que son actividades en los que el país cuenta con ventajas competitivas y comparativas, además de existir buenos precios internacionales para la demanda de estos productos. Sin embargo, hay un factor que complica a ambas actividades y más fuertemente al sector agroindustrial, que dice relación con la baja del precio del dólar que se ha estado produciendo en los últimos meses y la expectativa de que el tipo de cambio se mantenga bajo, puesto que al tener muchos de los costos fijos en pesos se estrechan los márgenes, lo que hace que en ciertos casos se posterguen decisiones de inversión.

“Los sectores mineros y agroindustrial debieran seguir experimentando crecimiento en el país, puesto que cuentan con ventajas competitivas y comparativas”

Si quieres saber más acerca de Arturo Costabal y las transacciones en las que ha participado, haz click aquí.


ENGLISH

TTR: How would you characterize the M&A market in Chile year-to-date?

Costabal: It has been a complicated year given the tax reform of 2014 went into full effect after being amended in 2016. New regulations limiting M&A transactions also went into effect this year, and it’s also an election year. We’ve seen an upswing in M&A activity since the start of 2H17, which could relate in part to expectations of political and institutional changes ahead that will facilitate investments.

TTR: One of your firm’s sectors of expertise is real estate, where we’ve seen significant deal volume this year. What’s the significance of this sector in the Chilean economy and what’s your outlook for the country’s real estate market in the coming years?

Costabal: We consider real estate to be among the most important drivers of economic activity in Chile. There was a boom in transactions in the lead up to 1 January 2016 when new regulations imposing a 19% tax rate on the sale of real estate assets went into effect. We saw a dip in activity thereafter but now we’re returning to normal deal volumes with numerous projects underway, especially in the residential market. Real estate prices remain at historic highs. We project robust deal volume in real estate for the foreseeable future and expect assets will continue to appreciate.

TTR: Across Latin America, and especially in Chile, the renewable energy sector has exploded. How do you see the renewables segment evolving and what do you make of the fact that deals in the space tend to have a cross-border component?

Costabal: We saw the renewable energy boom coming from some time ago, but the activity has now shifted from the development to the construction phase ahead of commissioning the projects. This current phase requires significantly greater financing, which leads to the sale of projects and other M&A partnerships. The market looks promising with significant activity on the horizon where the larger generation projects are concerned between the companies that remain in the country as operators of their assets and those arriving in seach of a mature market. We expect to see M&A activity concentrated between a small number of actors in this segment large-scale segment. The residential and small-scale industrial market, meanwhile, will remain much more dynamic and fragmented.

With regards to cross-border activity in the renewables industry, in our experience we’ve seen that transactions at the project level are not necessarily cross-border, but rather between Chilean firms, though the parent companies may be based overseas. At the same time financing for the larger scale renewable projects is often sindicated with international and domestic banks participating. In other words, we see the international component of renewable energy projects more related to the financing rather than the power generation activity itself.

TTR: Which sectors do you expect to see the greatest growth in the remainder of 2017?

Costabal: We expect to see the mining and agroindustrial sectors continue growing given Chile’s competitive and comparative advantages in both and the strong international pricing environment for products of each. The weak dollar of recent months complicates activities in both sectors, expecially in the agricultural sector, however, and with a forecast of continued weakness certain investments may be postponed given producers have significant fixed costs in pesos and their margins become stretched.

If you want to know more about Arturo Costabal and the deals he has participated in, click here.

Gunter Schwandt habla con TTR acerca del mercado de M&A en México

Entrevista: Gunter Schwandt, un experto en el segmento del financiamiento de adquisiciones, nos da su punto de vista acerca del mercado de M&A en México. 

Gunter Schwandt, socio en la firma Nader Hayaux & Goebel Abogados

(ESPAÑOL)

Schwandt, como experto en el segmento del financiamiento de adquisiciones, desde el punto de vista de su área de actuación ¿podría brindarnos en términos generales una visión y evaluación de la situación actual del mercado de M&A en México?

El mercado de M&A en México se ha visto favorecido en los últimos meses por diversos factores. El ambiente político actual que vivimos a nivel mundial ha traído incertidumbre pero también oportunidades en ciertos sectores, tales como telecomunicaciones, energía e infraestructura. Lo anterior se ha visto potenciado por las reformas estructurales que entraron en vigor a principios de la presente administración. No obstante lo anterior, la renegociación del Tratado de Libre Comercio con América del Norte prevista para los próximos meses, así como el proceso electoral de cara a la elección presidencial de mediados de 2018 podría traer un periodo de impasse, aunque se prevé que la inversión extranjera en el país continúe.

En el caso de las compañías mexicanas, ¿qué tipos de financiación son los más habituales para la cobertura de M&A ? ¿Qué ventajas obtienen las compañías al recurrir a financiación externa?

Las adquisiciones típicamente son fondeadas a través de una combinación de recursos propios y financiamiento externo, incluyendo créditos sindicados. Asimismo, colocaciones a través del mercado de capitales son también usuales en este tipo de operaciones, ya sea de manera inicial o como un mecanismo para sustituir la deuda que originalmente fue contratada.

Otra de las áreas en las que tiene experiencia, es en la emisión de CKDs (Certificados de Capital de Desarrollo) ¿A qué se debe la reciente popularidad que ha ganado este instrumento bursátil? ¿En qué aspecto resulta interesante y atractivo para las entidades emisoras? ¿Y para las suscriptoras?

El marco legal para los certificados de capital de desarrollo ha existido en México desde hace aproximadamente 8 años y fue creado principalmente para permitir que los fondos de pensiones mexicanos (AFOREs) pudieran invertir en estructuras similares a las de capital privado para fondear una diversidad de proyectos. El éxito ha sido tal que hoy en día existen más de 60 emisiones de CKDs en el mercado. La regulación ha tenido una etapa de evolución y mejora a lo largo de los años que ha permitido que estos fondos puedan estructurarse de manera más eficiente, otorgándole mayor flexibilidad a los administradores en términos generales. Este instrumento resulta atractivo para las emisoras al permitirles acceder al mercado de capitales para fondear e implementar un plan de negocios y levantar capital. Por otro lado, resulta interesante para los inversionistas al brindarles retornos atractivos y la tranquilidad de ser un instrumento listado que cuenta con la supervisión y visto bueno de las autoridades bursátiles.

Usted también es especialista en financiamiento inmobiliario, según los datos registrados por TTR, YTD el número de operaciones en el sector inmobiliario ha superado significativamente la cifra alcanzada en 2016. ¿Qué cree que ha podido estimular el crecimiento de la actividad en este sector?

El volumen y monto de las operaciones en el sector inmobiliario ha venido creciendo en los últimos meses debido a diversos factores. Dentro de dichos factores podemos encontrar una mayor sofisticación y maduración del mercado y de sus participantes, así como la utlización de estructuras fiscalmente eficientes, tales como las FIBRAs (Fideicomisos de Inversión en Bienes Raíces), el equivalente mexicano de los REITs estadounidenses.

Respecto a la continuación de la marcha del año en M&A, ¿cómo pronostica el cierre del ejercicio? ¿En qué medida y de qué modo cree que influirán las entidades financiadoras para el desenlace del 2017?

El pronóstico es que la actividad de M&A continúe con su trayectoria actual durante la segunda mitad de 2017. No obstante lo anterior y como lo comentamos hace un momento, es posible que diversos factores (renegociación del TLCAN, el proceso electoral presidencial que culminará a mediados de 2018, entre otros), afecten o alteren los planes y el calendario que tengan inversionistas internacionales para invertir en México.


(ENGLISH)

Schwandt, as an expert in acquisition finance, from a standpoint of your practice area, could you give as a general view and evaluation of the current M&A market in Mexico?

The M&A market in Mexico has seen positive growth during the last few months due to a number of factors. The political environment that currently exists throughout the world has brought uncertainty but also several opportunities in certain sectors, such as telecomm, energy and infrastructure. The foregoing has been supported by the structural reform package that was enacted at the beginning of the current administration. Notwithstanding the foregoing, the renegotiation of the North American Free Trade Agreement that is scheduled to occur in the next months, as well as the electoral process for the presidential election that will occur mid next year, could bring a slowdown, although it is expected that foreign investment to the country will continue during such period.

With respect to Mexican companies, what are the most common forms of financing for acquisitions? What advantages do companies obtain by seeking external financing?

Acquisitions are typically funded through a mix of own capital and external financing, including syndicated loans. Similarly, issuances through the capital markets are also usual in these types of transactions, be it initially or as a mechanism to take out the financing that was originally contracted.

Another practice area of your expertise is the issuance of CKDs (development capital certificates). What is the cause for this type of security’s recent popularity? In what aspects is it interesting and attractive for issuers? And for investors?

The legal framework for development capital certificates has existed in Mexico for approximately eight years and was created mainly to allow Mexican pension funds (AFOREs) to invest in private equity-like structures for the funding of a wide variety of projects. Currently there exist more than 60 CKD issuances in the Mexican market. The regulations have evolved and have been improved throughout the years, which has allowed these funds to be structured more efficiently, granting general partners more flexibility in general terms. This instrument has become interesting for issuers since it allows them to access the capital markets for purposes of funding and carrying out a business plan and to raise capital. It has also become interesting for investors given that they generally offer attractive returns and the ability to list a security that has been approved and is supervised by the securities regulators.

You are also a specialist in real estate financing, according to data from TTR, year to date the number of real estate transactions has significantly passed the number in 2016. What do you think may have stimulated growth of activity in this sector?

The number and amount of the transactions in the real estate industry has been growing during the last months due to several factors. Some of them include more sophistication of the participants and a more mature market, as well as the use of tax efficient structures, such as FIBRAs (Fideicomisos de Inversión en Bienes Raíces), the Mexican equivalent of a U.S. REIT.

With respect to the development of the M&A market during the year, how do you forecast the close of the current year? To what extent and how do you believe banks and other financing entities will influence the outcome of the year 2017?

It is forecasted that M&A activity will continue its current course during the second semestre of 2017. Notwithstanding the foregoing and as previously mentioned, it is possible that a number of factors (NAFTA renegotiation, the presidential electoral process that will end mid-2018, among others), will affect or alter the plans and calendar that international investors may have to invest in Mexico.


Entrevista: Guillermo Muñoz-Alonso – Ramón y Cajal

 Guillermo Muñoz-Alonso, socio de la firma Ramón y Cajal, en su entrevista con TTR nos habla del mercado de M&A en España en lo que va del año 2017.

Guillermo Muñoz-Alonso

¿Cómo definiría la marcha del mercado español de M&A en lo que va de año? ¿Cree que se superarán las cifras de 2016?

Quizás este año sea por fin el de la recuperación de la confianza en las posibilidades de este mercado. En los últimos ejercicios, incluso en períodos de crecimiento había habido un mayor componente de incertidumbre y pesimismo ante los diversos factores de volatilidad económica y política a los que hemos estado expuestos en el terreno doméstico y en el internacional. Sin embargo, quiero creer que poco a poco estamos evolucionando hacia un sentimiento más optimista. Si esto es así, me parece que tiene más relevancia que el frío dato de las cifras de las transacciones, que siempre pueden sufrir distorsiones a causa de alguna mega-operación. Aun así, viendo la marcha del primer semestre creo que es probable que superemos las cifras del año pasado.

Durante el año 2017 el segmento de private equity ha experimentado una notable actividad. ¿A qué cree que se debe esta circunstancia? ¿Se mantendrá esta tendencia en el medio/largo plazo?

Posiblemente se están combinando varios factores, como la facilidad de acceso a la deuda bancaria y el hecho de que numerosas casas hayan cerrado nuevos fondos con éxito, que contribuyen a que haya mucha liquidez en el mercado. Eso hace que sea más fácil invertir y desinvertir. Además, los buenos datos de crecimiento del PIB nos están colocando bajo una luz muy positiva en comparación con otras jurisdicciones europeas. Si el entorno macroeconómico sigue dándonos buenas noticias y no hay grandes convulsiones en el terreno político creo que podemos aspirar a que esta tendencia continúe durante algunos años.

También cuenta usted con experiencia en la venta de carteras de crédito, práctica muy extendida en el sector financiero nacional. ¿Qué motiva a las entidades de gestión de activos a adquirir este tipo de carteras? ¿Qué descuento suele ofrecerse respecto al valor nominal de la cartera?

En circunstancias normales dice la teoría que la venta de carteras representa una vía muy valiosa para que los inversores generen valor gestionando los activos al mismo tiempo que las entidades, que no pueden o no quieren destinar tantos recursos a la gestión, descargan sus balances de activos maduros y de este modo liberan capital para movilizarlo en forma de crédito. Pero además en el último lustro, en el contexto de la reestructuración y recapitalización del sector financiero español, este negocio se ha convertido en un terreno abonado para la inversión oportunista, dado que diversas entidades bancarias se han visto obligadas a eliminar activos problemáticos. Los descuentos ofrecidos son con frecuencia significativos, pero varían sustancialmente en función del tipo de cartera de que se trate. Como generalmente se trata de procesos competitivos, los inversores están incentivados para sofisticar al máximo sus métodos de valoración, ya que necesitan ofrecer el mejor precio posible pero no hasta el punto de sacrificar su retorno.

Como experto en financiación bancaria, ¿qué modalidades de financiación son más populares en España a la hora de llevar a cabo operaciones de M&A? ¿Cree que las empresas deben utilizar en primer lugar recursos propios para llevar adquisiciones antes de recurrir a financiación bancaria, o considera que el capital propio debe ser empleado en otras áreas de la gestión de la empresa?

En esto hay teorías para todos los gustos, y posiblemente muchas diferencias entre el adquirente empresa, con frecuencia averso al endeudamiento, y el adquirente inversor profesional. Ya se percibe una vuelta de las estructuras apalancadas, aunque en niveles moderados que se alejan de la agresividad anterior al 2007, pero en general sigue siendo cierto que por las características del mercado español, que es fundamentalmente de empresas medianas y pequeñas, salvo en operaciones especialmente grandes no suele ser necesario diseñar estructuras de financiación complejas con múltiples capas de deuda, como es habitual en otras jurisdicciones.

Por último, también ha trabajado usted en Mercado de Capitales. ¿Qué ventajas y desventajas obtiene una compañía cotizada que emite acciones frente a otra que emite deuda?

Son vías de financiación muy diferentes, y su utilidad dependerá de las circunstancias concretas de la compañía que se plantee su utilización. Por un lado el capital ofrece mayor robustez y estabilidad, aunque también resulta menos flexible y a veces puede causar problemas de dilución. La deuda por otro lado es el reverso de esa moneda, pero también debe manejarse con prudencia para no drenarle demasiada liquidez a la compañía cuando la necesita. También existen fórmulas intermedias que incluyen instrumentos convertibles, subordinados o preferentes. El abanico es amplio y corresponde al emisor escoger la opción que mejor se adapte a sus necesidades.