ENTREVISTA CON IKER ARRIOLA – WHITE & CASE MÉXICO

Iker Arriola

Sócio Ejecutivo en 
White & Case México
 

  1. Arriola, el pasado año a estas alturas ya nos brindó su opinión sobre la situación del mercado transaccional mexicano en el ámbito de M&A. Un año más tarde ¿considera qué se han percibido cambios en su comportamiento? De ser así, ¿Qué cree que los ha motivado?

Sin duda, este año ha habido un cambio frente al año pasado. Por ejemplo algunos estudios reportaron que en 2016 el área de M&A cayó en su nivel más bajo en la última década en Latinoamérica de acuerdo a A.T. Kearney, que también señala que en lo que va del 2017 se han anunciado transacciones valuadas en 3,900 millones de dólares en la región, en bienes de consumo y retail, que de ser aprobadas, representarían 45% del valor total de las transacciones del 2016.

El tema de la incertidumbre que en ese momento enfrentábamos alrededor de la elección del presidente de Estados Unidos ya pasó; también hubo una fuerte presión frente a la moneda mexicana y a su vez hubo un regreso de estabilidad respecto a la misma, aunque quedó en márgenes que siguen siendo un factor de evaluación particularmente si se compara con el valor del peso cuando la actual administración mexicana llegó al gobierno. No obstante, también ha habido más certidumbre en otros aspectos que le dan mayor estabilidad como es una agenda ya definida y un calendario más o menos identificado de lo que sería la renovación del Tratado de Libre Comercio. Por el momento no parece ser una renegociación que amenace a México, como amenazaba desde un principio el presidente Trump, más bien parece una modernización del TLC actual. En ese proceso, México también se ha asentado en cuanto a su estrategia de negociación se refiere. Creo que el Gobierno de México tiene una estrategia ya definida y bien acompañada del empresariado mexicano de cómo negociar y todo esto le ha dado un empuje adicional a las operaciones de M&A.

Hoy día vemos ya en fila algunas operaciones que están en proceso de concretarse en este ámbito. Nosotros ya estamos retomando algunas operaciones que, o estaban detenidas, o estaban en revisión y que han tomado fuerza. Estamos viendo principalmente que el sector de gas y petróleo sigue siendo una de las áreas con mayor dinamismo en operaciones de M&A sobre todo en temas de alianzas, desarrollo y compra-venta de activos estratégicos.


  1. En cuanto a la tendencia que han manifestado las transacciones registradas en M&A en lo que llevamos de año, en comparación con las cifras de este mismo periodo en 2016, observamos que se mantiene el ritmo de operaciones pese a las predicciones que auguraban un empeoramiento de la relación con UE tras la elección de Trump. ¿Considera que actualmente el mercado mexicano ha logrado la consolidación suficiente como para no verse demasiado afectado por este tipo de factores?

No creo que la relación de Estados Unidos – Unión Europea necesariamente afecte de manera directa a México, aunque probablemente de manera indirecta sí. El contexto mundial varía y va cambiando, al final del día es una economía globalizada, pero francamente no creo que las transacciones que vemos de M&A en México este año tengan como origen necesario e indispensable la nueva EEUUA– Unión Europea.


  1. Siendo una de las áreas en las que habitualmente opera el sector financiero, a lo largo de 2017 éste se ha definido como uno de los sectores que más ha incrementado su actividad respecto al año anterior. ¿Podría darnos su opinión sobre qué circunstancias han influido para esta evolución?  

No veo un cambio impactante en la actividad del sector financiero. Hay algunos reacomodos y operaciones de financiamiento interesantes, pero no ha habido movimientos espectaculares. En el sector de los mercados de capitales vemos que llevan un ritmo ordinario, pero tampoco vemos que el sector financiero vaya a ser el boom. Definitivamente la parte de FinTech ha hecho desde el punto de vista de conversación en el sector financiero algo de interés, sobre todo porque la ley está a punto de ser finalizada por la Secretaría de Hacienda y enviada al Congreso.

Pero no vemos mayores cambios en este sector en actividades de financiamientos y menos en temas de grandes fusiones entre bancos o entre entidades financieras.


  1. En relación al mercado de Venture Capital también se han registrado datos muy positivos para las compañías mexicanas. ¿Cree que el 2017 será el punto de partida para una nueva tendencia en este escenario? ¿Cuáles cree qué son las causas de que haya aumentado el interés de los inversores en empresas de reciente creación?

En los últimos años hemos visto que el origen del fondeo de las operaciones de adquisiciones ha variado muchísimo. En los fondos de Private Equity, los fondos de Venture Capital, los Hedge Funds se están moviendo a actuar cada vez más como a jugadores en el ámbito de las inversiones en compañías privadas. Pero tampoco creo que hoy el venture capital sea la solución o la industria que le dé el dinamismo a las compañías mexicanas.

Sí se han formado algunos grupos de venture capital que están haciendo inversiones inteligentes en empresas de nueva creación que parecen interesantes, pero no creemos tampoco que por el momento sea una industria que le dé necesariamente absoluto dinamismo a las compañías mexicanas.

Particularmente en el sector de las tecnologías hay cierto movimiento: como mencioné anteriormente en FinTech ha habido algunas inversiones interesantes, pero de ninguna manera en las dimensiones en las que en otras jurisdicciones se ve tratándose de empresas de nueva creación, de empresas tecnológicas, empresas de servicios o empresas en los servicios financieros.

Considero que esta industria seguirá con una tendencia de mayor presencia en 2017, pero no necesariamente representará un gran impacto.  Por lo menos, por el momento.

MÉXICO: CAPITAL MOVILIZADO EN EL MERCADO M&A AUMENTA UN 439%

  • México ha registrado 21 transacciones en el mes de abril
  • 9 operaciones registradas en el periodo alcanzan un importe de USD 1.921m
  • Sector Financiero y de seguros e Inmobiliario, los más destacados del año, con 15 y 12 operaciones respectivamente.
Insight TTR

A lo largo de 2017 se han registrado un total de 12 operaciones en el sector Inmobiliario, lo que ha supuesto un incremento de un 140%, en comparación a las cinco transacciones contabilizadas en el mismo periodo de 2016.

En cuanto a las operaciones realizadas entre sociedades locales y entidades cuya sede se encuentran fuera de México (cross-border), se registra un contraste con las transacciones ocurridas en el mismo periodo del anterior ejercicio, las cuales fueron íntegramente domésticas. En 2016, de las 12 operaciones registradas, dos de estas tienen al menos una de las partes involucradas (compradora, vendedora o target) con una nacionalidad diferente a la mexicana.


Por su parte, el mercado de M&A en México ha contabilizado en abril de 2017 un total de 21 operaciones, de las cuales 9 suman un importe no confidencial de USD 1.921m, de acuerdo con el informe mensual de Transactional Track Record. Estos datos reflejan una tendencia estable en el número de operaciones y un aumento del 439,19% en el importe de las mismas respecto a abril de 2016.

Por su parte, en lo que va de año se han producido un total de 87 transacciones, de las cuales 34 registran un importe conjunto de USD 8.666m, lo que implica un aumento del 4,82% en el número de operaciones y un descenso del 2,46% en el importe de las mismas, respecto al mismo período del año pasado.

De las operaciones contabilizadas a lo largo del año, 18 son pequeñas transacciones (importes inferiores a USD 100m), 10 transacciones medianas (entre USD 100m y USD 500m) y seis son grandes transacciones (superior a USD 500m).

En términos sectoriales, el Financiero y de seguros y el sector Inmobiliario, son los que más transacciones han contabilizado a lo largo de 2017, con un total de 15 y 12 operaciones, respectivamente, seguidos por el sector de Salud, higiene y estética, con siete registros; e Internet, con seis negocios.

Ámbito Cross-border

Por lo que respecta al mercado cross-border, en el transcurso del año las empresas mexicanas han apostado por invertir principalmente en Estados Unidos y Colombia, con siete y cuatro transacciones, respectivamente. Y por importe movilizado en este segmento se destaca de nuevo a Estados Unidos, con USD 2.410m.

Por otro lado, Estados Unidos, España y Canadá, son también los países que más han apostado por realizar adquisiciones en México, con 10, siete y cuatro operaciones, respectivamente. Por importe destaca en este mes Estados Unidos, con USD 1.312,40m, y Canadá, con USD 514,89m.

Private Equity y Venture Capital

En lo que va de año se han producido un total de 9 transacciones de private equity, con un descenso del 25% con respecto al mismo periodo de 2016.

Por su parte, en 2017 se han contabilizado 11 operaciones de venture capital, con un aumento del 22%, y un capital movilizado de USD 72,17m en dos transacciones divulgadas, lo cual representa un aumento del 256%.

Transacción Destacada

Para abril de 2017, Transactional Track Record ha seleccionado como operación destacada la toma de control de tres empresas de OHL, por parte RLH Properties. La operación, que ha registrado un importe de USD 149,90m, ha estado asesorada por la parte legal por Linklaters Spain, Ritch, Mueller, Heather y Nicolau, Pérez-Llorca, y Creel, García-Cuéllar, Aiza y Enríquez.

TTR in the Press

BNAMERICAS – “Mexico sees strong M&A surge in April”

EL FINANCIERO – “7 empresas mexicanas que van de shopping a EU”

AMÉRICA ECONOMÍA – “¿Cómo se ha movido el mercado de fusiones y adquisiciones en México?”

Ranking – Asesoría Financiera y Jurídica

Conozca el ranking TTR de asesores financieros y legales de nuestro informe mensual completo.

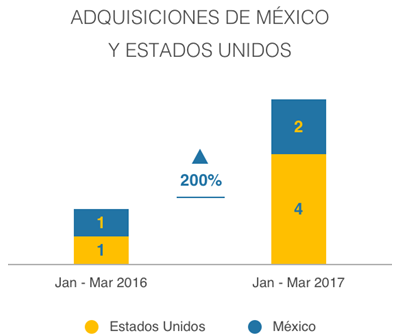
COLOMBIA: ADQUISICIONES DE MÉXICO Y DE ESTADOS UNIDOS HAN AUMENTADO 200% EN EL 1T17

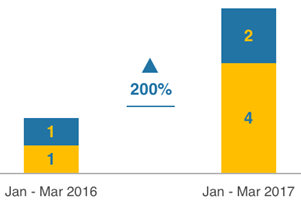
Las adquisiciones de México y Estados Unidos en Colombia han aumentado en un 200% en los tres primeros meses de 2017, con respecto al mismo periodo del año 2016.

En concreto, en el primer trimestre de 2016 hubo una operación de cada país, mientras que en el mismo periodo de 2017 se han registrado cuatro adquisiciones estadounidenses y dos mexicanas.

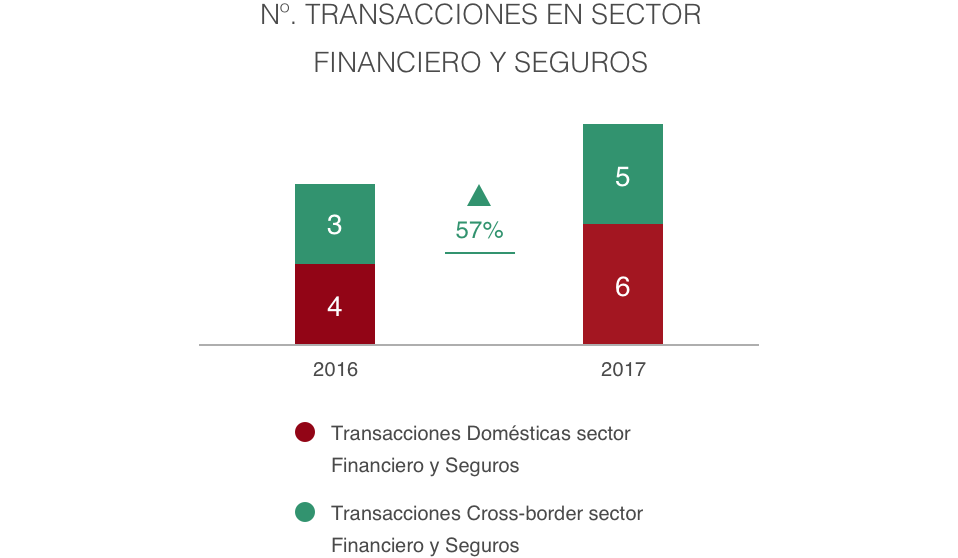
MÉXICO: SECTOR FINANCIERO Y SEGUROS CRECE EN 1T17

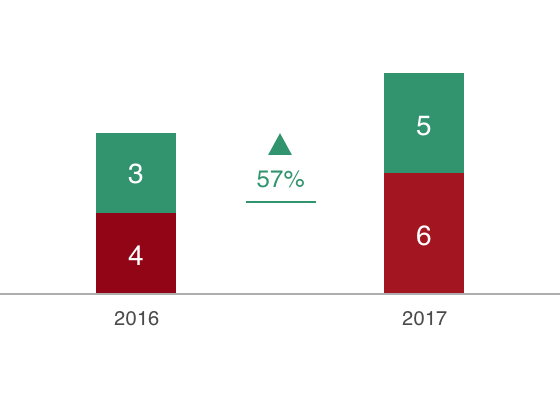
En el primer trimestre de 2017 se han registrado un total de 11 transacciones en el sector Financiero y Seguros, lo que ha supuesto un incremento de un 57% en el número de operaciones ocurridas contabilizadas en el mismo periodo de 2016.


ENTREVISTA CON BEGOÑA CANCINO – CREEL, GARCÍA-CUÉLLAR, AIZA Y ENRÍQUEZ

Begoña Cancino

Partner en
Creel, García-Cuéllar, Aiza y Enríquez


¿Cómo se ha desarrollado el primer trimestre del año en el mercado transaccional mexicano?

Desde la perspectiva de Propiedad Intelectual, el primer trimestre del año se percibe sumamente activo, la firma ha participado en varias operaciones con componente de esa práctica, no solamente por lo que hace a signos distintivos, sino también, software, secretos industriales y de forma preponderante, patentes farmacéuticas.

¿Qué sensaciones se perciben desde el sector legal?

Se percibe la sensación de que aún con la incertidumbre que pudiera implicar los cambios políticos en Estados Unidos, la inversión no se ha desincentivado, los instrumentos financieros que se apuntalaron en el año anterior han puesto sobre la mesa capital que debe ser ejercido en inversiones específicas, se espera que eso ocurra.

Durante 2016 participó usted en algunas operaciones relacionadas en cierto modo con el sector turístico y hostelero, como es el caso de la adquisición de Corporate Travel Services (CTS) por parte de Travel Leaders, o la adquisición del 51% del Proyecto Mayakoba por parte de RLH Properties. ¿Cree que este sector cuenta con potencial para que veamos grandes operaciones a corto o medio plazo?

Creemos que en efecto el sector turístico tiene potencial, pero desde la perspectiva de IP el sector que más potencial parece tener en el contexto transaccional es el farmacéutico, el de consumibles y el de telecomunicaciones.

Está usted especializada en propiedad intelectual, una disciplina que ha ganado protagonismo con el paso del tiempo en el sector legal. ¿Este tipo de asesoramiento es muy demandado en las grandes operaciones corporativas?

Es una práctica de gran importancia pues en la gran mayoría de las operaciones corporativas existe un componente de propiedad intelectual en mayor o menor medida (siempre existen activos intangibles protegidos o no por las corporaciones que inciden en su forma de hacer negocios, tanto internamente – a través de know-how, procedimientos internos, sistemas, secretos industriales, etc. – como de manera externa – marcas, patentes, derechos de autor que se utilizan en el entorno comercial como medio de identificación de productos o servicios ante los consumidores). Sin embargo, no obstante a la clara relevancia de estos temas en todo negocio y a que con el tiempo se ha ido haciendo conciencia de ello, aún no es un asesoramiento que sea tan demandado como debiera en el ámbito legal, en realidad, muy pocos despachos en el mundo tienen una práctica serie y dedicada a Propiedad Intelectual Transaccional, que conjuga conocimientos profundos en temas de IP y al tiempo, conocimientos profundos en aspectos corporativos/transaccionales. La práctica de IP al menos en México, se ha desarrollado en torno al registro y a la protección de activos intangibles, pero no a su importancia en una operación corporativa desde el punto de vista transaccional.

Podemos decir con seguridad que este despacho es el único que realmente cuenta con una práctica especializada en IP transaccional en México, que se ha ido afinando desde hace más de 8 años con nuestra intervención activa en las transacciones más importantes de México. ¿En qué sector o sectores considera usted que cobra más importancia? Cobra una relevancia mayúscula en operaciones que implican la adquisición de sociedades dedicadas a toda clase de servicios, retail, consumibles, tecnologías de la información, telecomunicaciones, mención especial merecen las grandes transacciones en las que hemos participado para documentar la adquisición de empresas dedicadas al sector de bebidas alcohólicas, principalmente, bebidas que se protegen mediante la figura identificada mundialmente como “denominación de origen”, como ocurre con el tequila y el mezcal, pues al tratarse de denominaciones de origen mexicanas que se regulan con disposiciones locales (Ley de la Propiedad Industrial), la intervención de un especialista en propiedad intelectual y transaccional, que además domine la regulación aplicable a denominaciones de origen es indispensable. Los inversionistas deberán ser cautelosos y analizar objetivamente las fortalezas y debilidades de la relación bilateral, así como el alto grado de integración económica que ya existe entre los dos países.

Hoy cada ‘twit’ que es enviado desde la Casa Blanca impacta alguna variable en los mercados internacionales. Ha predominado la hipersensibilidad e incertidumbre, sin embargo, vale la pena considerar que prácticamente ninguna acción decretada o negociada en el contexto bilateral será de aplicación inmediata. Hay instancias y mecanismos regulatorios que ni el más impulsivo y radical de los actores podrá obviar. En adición, conforme avance el año, surgirán voces y contrapesos importantes que encausarán las discusiones con base en la lógica de negocios que debiera imperar en los flujos de inversión y del comercio entre ambos países.  En conclusión, Estados Unidos seguirá siendo muy relevante para el mercado transaccional mexicano. En ese país operan la mayoría de las empresas mexicanas más globalizadas y viceversa.

También se especializa usted en el campo regulatorio. ¿Cree que la situación existente entre México y Estados Unidos puede impulsar grandes cambios legislativos?

Desde la perspectiva regulatoria/propiedad intelectual, el principal acuerdo legal que existe entre ambos países se encuentra reflejado en el TLCAN, aunque hasta el momento no se ha definido la suerte de dicho instrumento, es claro que la posible modificación y/o denuncia del mismo daría pie a cambios legislativos importantes en todos los ámbitos, incluyendo el que hace a mi práctica. Conforme a lo que ha manifestado el subsecretario de Comercio de la Secretaría de Economía, en la renegociación del TLCAN uno de los fundamentales es que no se permitirá el regreso de aranceles entre los países firmantes, y aunque hasta ahora no hay una comunicación oficial por parte del Gobierno de EU sobre los puntos que querrá renegociar, sabemos que Donald Trump ya ha enviado al congreso de EU su propuesta de renegociación de dicho tratado, en la que uno de los principales cambios sugeridos es la imposición de tarifas arancelarias cuando el nivel de importación “dañe o amenace seriamente” a industrias locales y esto estará sujeto a interpretación. De cualquier manera, entendemos que la renegociación del tratado no iniciará antes de julio, ya que el proceso interno de EU establece un periodo de 90 días para consultar a todos los involucrados.

Desde la práctica regulatoria en que me especializo, percibo que podrían haber restricciones a la importación y exportación de productos que podrían incidir en mayores requisitos legales tanto desde la óptica de IP como de protección al consumidor. De manera más concreta, hasta el momento ha trascendido que la propuesta para renegociar el TLCAN incluye cambios a comercio de bienes y servicios, reglas de origen, cooperación, barreras técnicas, cooperación y propiedad intelectual, entre otros. Ampliar la preferencia arancelaria para bienes de EU que aún tienen impuestos. Eliminar barreras no arancelarias, especialmente para productos agropecuarios. Delimitar nuevas reglas de origen que favorezcan a la producción estadounidense. Reforzar el marco de propiedad intelectual para evitar la piratería y contrabando, incluyendo mayores sanciones. Crear reglas para el sector de telecomunicaciones y comercio electrónico, entre otras, que no están contemplados. Aumentar la regulación para evitar la corrupción. Permitir que EU tenga maneras más rápidas y eficientes de crear sanciones comerciales y crear reglas comunes para el ámbito laboral, creando estándares comunes, entre otros aspectos.  

Continuando con esta difícil situación, ¿es usted optimista o pesimista respecto al mercado transaccional mexicano en base a la relación con Estados Unidos?

Estoy optimista dado a que el intercambio comercial entre ambos países es necesaria, considero que este es un momento de acomodo y que sabremos capitalizar el cambio.

¿Cree que la política de Donald Trump puede ser una oportunidad para un mayor desarrollo del mercado local mexicano o cree que México necesitará buscar otro gran aliado?

Considero que todo cambio es una oportunidad para el desarrollo y que México no debe cerrarse ni ahora ni en el futuro, a la búsqueda de aliados comercial.